Cada vez que el alquiler se encarece, la primera idea que aparece es la misma: poner un tope al precio. Es una idea comprensible, y no es nueva. España la ha ensayado durante casi todo el siglo XX y la ha vuelto a ensayar en 2020 y en 2024. Tenemos, por tanto, algo que pocos países tienen: un siglo de experiencia propia con datos. En este despacho administramos alquileres desde 1983 y hemos visto de cerca cada uno de esos regímenes. Lo que sigue no es una opinión sobre lo que debería pasar, sino un repaso de lo que pasó.
1. El punto de partida: un siglo de contratos que no terminaban (1920-1985)
La historia empieza en 1920. El llamado Decreto Bugallal, dictado por la carestía de posguerra europea, congeló las rentas y prohibió al propietario negarse a prorrogar el contrato. Lo que nació como medida de emergencia se consolidó en la Ley de Arrendamientos Urbanos de 1946 y, sobre todo, en el texto refundido de 1964, que es el que casi todo el mundo recuerda. Su pieza central era la prórroga forzosa: el inquilino podía quedarse indefinidamente, y a su muerte el contrato pasaba a su cónyuge y después a sus hijos. La renta quedaba fijada al firmar y las posibilidades de actualizarla eran muy limitadas. Con la inflación de los años setenta, que llegó a superar el 20 % anual, muchos alquileres se convirtieron en cantidades simbólicas.
El resultado fue el que cabía esperar de un negocio en el que el propietario asume todos los riesgos y el inquilino tiene todos los derechos. Quien tenía un piso dejó de alquilarlo: lo vendió, lo dejó vacío o lo cedió a un familiar. Quien lo tenía alquilado dejó de invertir en él, porque la renta no daba ni para la reparación del tejado. Los edificios de renta antigua de nuestras ciudades son el testimonio físico de aquella política. Y, como el que estaba dentro no se iba nunca, el que llegaba de fuera (el joven, el emigrante, el recién casado) no encontraba nada. El mercado se partió en dos: los protegidos y los excluidos.
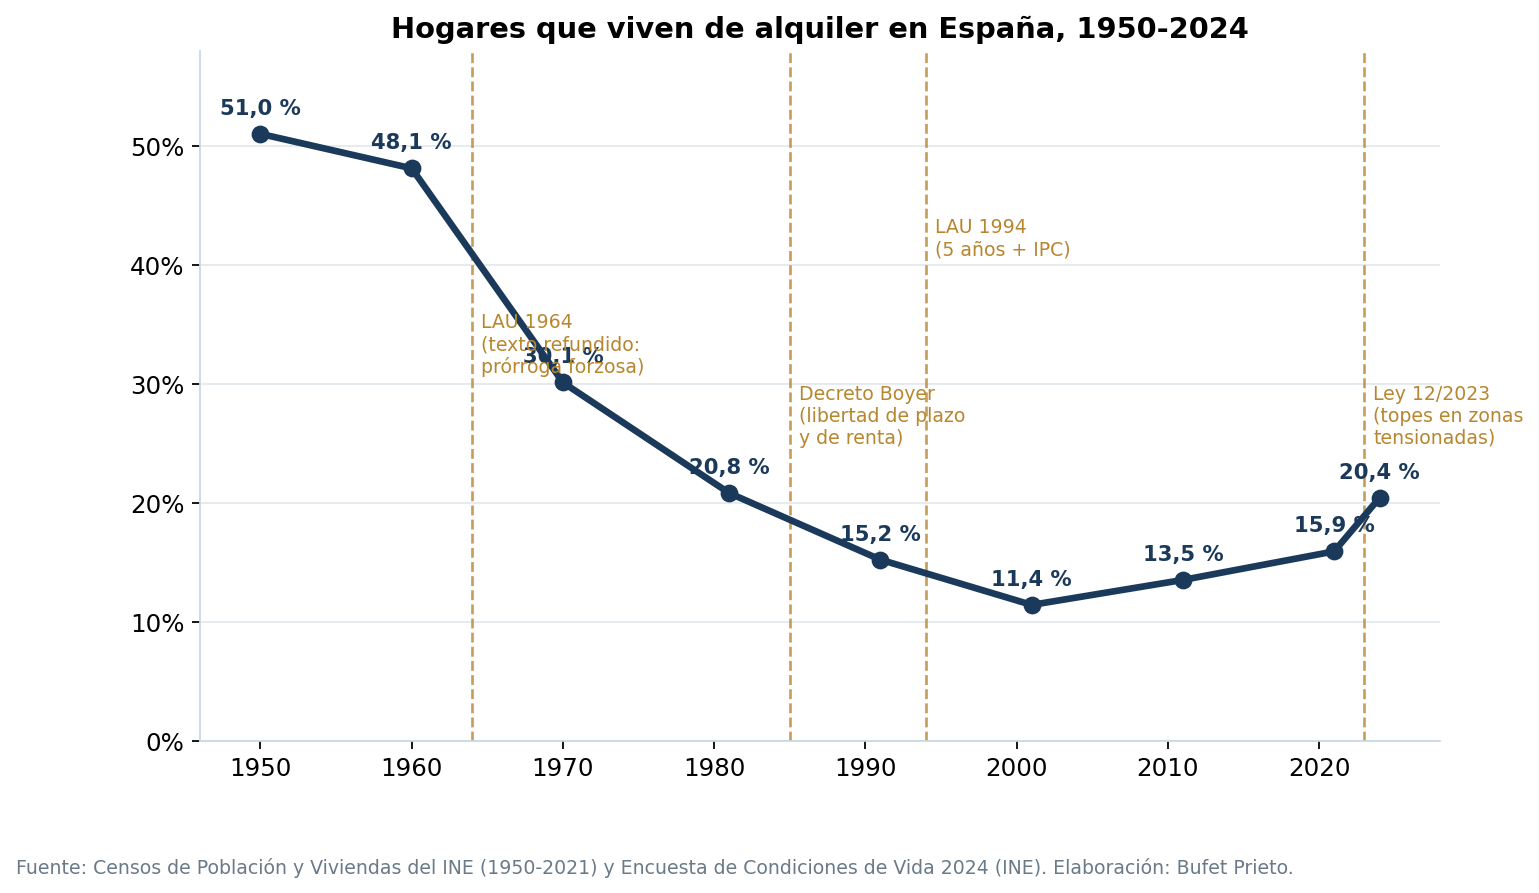
Los censos lo cuentan con una claridad incómoda. En 1950, el 51 % de los hogares españoles vivía de alquiler. En 1981, el 20,8 %. En 1991, el 15,2 %. En cuarenta años el alquiler pasó de ser la forma normal de vivir a ser la excepción. Hubo otras causas, desde luego: la política de vivienda en propiedad del franquismo, la protección oficial y la desgravación fiscal de la compra. Pero ninguna explica por sí sola que un país entero dejara de alquilar. Un propietario no alquila cuando la ley le dice que, si lo hace, puede no recuperar su casa en dos generaciones.
Todavía hoy quedan secuelas. Se calcula que unos 126.000 contratos de renta antigua, anteriores al 9 de mayo de 1985, siguen vigentes en España, con rentas que en muchos casos no llegan a una décima parte de las de mercado y con fincas que llevan décadas sin una reforma.
2. 1985: el Decreto Boyer rompe el candado
El Real Decreto-ley 2/1985, de 30 de abril, el Decreto Boyer, hizo lo contrario de todo lo anterior: suprimió la prórroga forzosa para los contratos nuevos y dejó que las partes pactaran libremente la duración y la renta. No tocó los contratos anteriores, que siguieron con su régimen. Fue una liberalización completa y de golpe.
Su efecto inmediato fue doble. Por un lado, reapareció oferta: volvió a tener sentido alquilar un piso, y aparecieron contratos nuevos. Por otro, el péndulo se fue al extremo contrario. Se generalizaron los contratos de un año, renovables a voluntad del propietario y con subidas que el inquilino solo podía aceptar o marcharse. En plena burbuja de finales de los ochenta, con los precios de la vivienda disparados, el alquiler libre resultó caro e inestable. La inseguridad cambió de bando: ahora el que no sabía qué pasaría al año siguiente era el inquilino.
Conviene retener la lección de 1985: la libertad absoluta de plazo tampoco crea un mercado sano. Un inquilino que puede ser expulsado cada doce meses no echa raíces, no invierte en la vivienda ni planifica su vida, y un mercado en el que todo el mundo rota no es un mercado de vivienda, es un mercado de alojamiento.
3. 1994: la ley que buscó el punto medio
La Ley 29/1994 de Arrendamientos Urbanos nació para corregir ambos excesos. Dio al inquilino un plazo mínimo garantizado (cinco años entonces; cinco o siete desde 2019, según el arrendador sea persona física o jurídica), permitió actualizar la renta solo conforme al IPC durante ese plazo y dejó que el precio inicial se pactara libremente. Para los contratos de renta antigua estableció un régimen transitorio: se limitaron las subrogaciones, se permitió actualizar gradualmente las rentas y se fijó un horizonte de extinción. Fue, en esencia, un pacto: estabilidad para el que vive y rentabilidad razonable para el que alquila.
¿Funcionó? El porcentaje de hogares en alquiler tocó fondo en 2001, con un 11,4 %, y desde entonces no ha dejado de subir: 13,5 % en 2011, 15,9 % en 2021 y 20,4 % en 2024, el máximo en cuatro décadas. Han influido muchas cosas, desde la inmigración hasta la dificultad para comprar tras 2008. Pero el dato de fondo es que el parque de alquiler creció precisamente en los años en que las reglas fueron claras, predecibles y equilibradas, y en los que el propietario sabía que recuperaría su vivienda al final del plazo y cobraría una renta de mercado. Ese es el mercado que este despacho ha administrado durante treinta años, y en el que la inmensa mayoría de los contratos se renuevan sin conflicto.
4. 2020-2026: volvemos a limitar precios
Con los alquileres de nuevo en máximos, Cataluña aprobó en septiembre de 2020 la Ley 11/2020, que topaba las rentas en 60 municipios con referencia a un índice. El Tribunal Constitucional la anuló en marzo de 2022 por falta de competencia, de modo que estuvo en vigor dieciocho meses. Después llegó la Ley estatal 12/2023 de Vivienda, que permite a las comunidades autónomas declarar «zonas de mercado residencial tensionado» con límite de precios. Cataluña lo hizo en marzo de 2024 para 140 municipios y lo amplió en 2025 hasta 271, Granollers y Mataró incluidos. Hoy tenemos, por tanto, dos experimentos recientes medidos con datos.
Lo que dicen los estudios sobre la ley de 2020
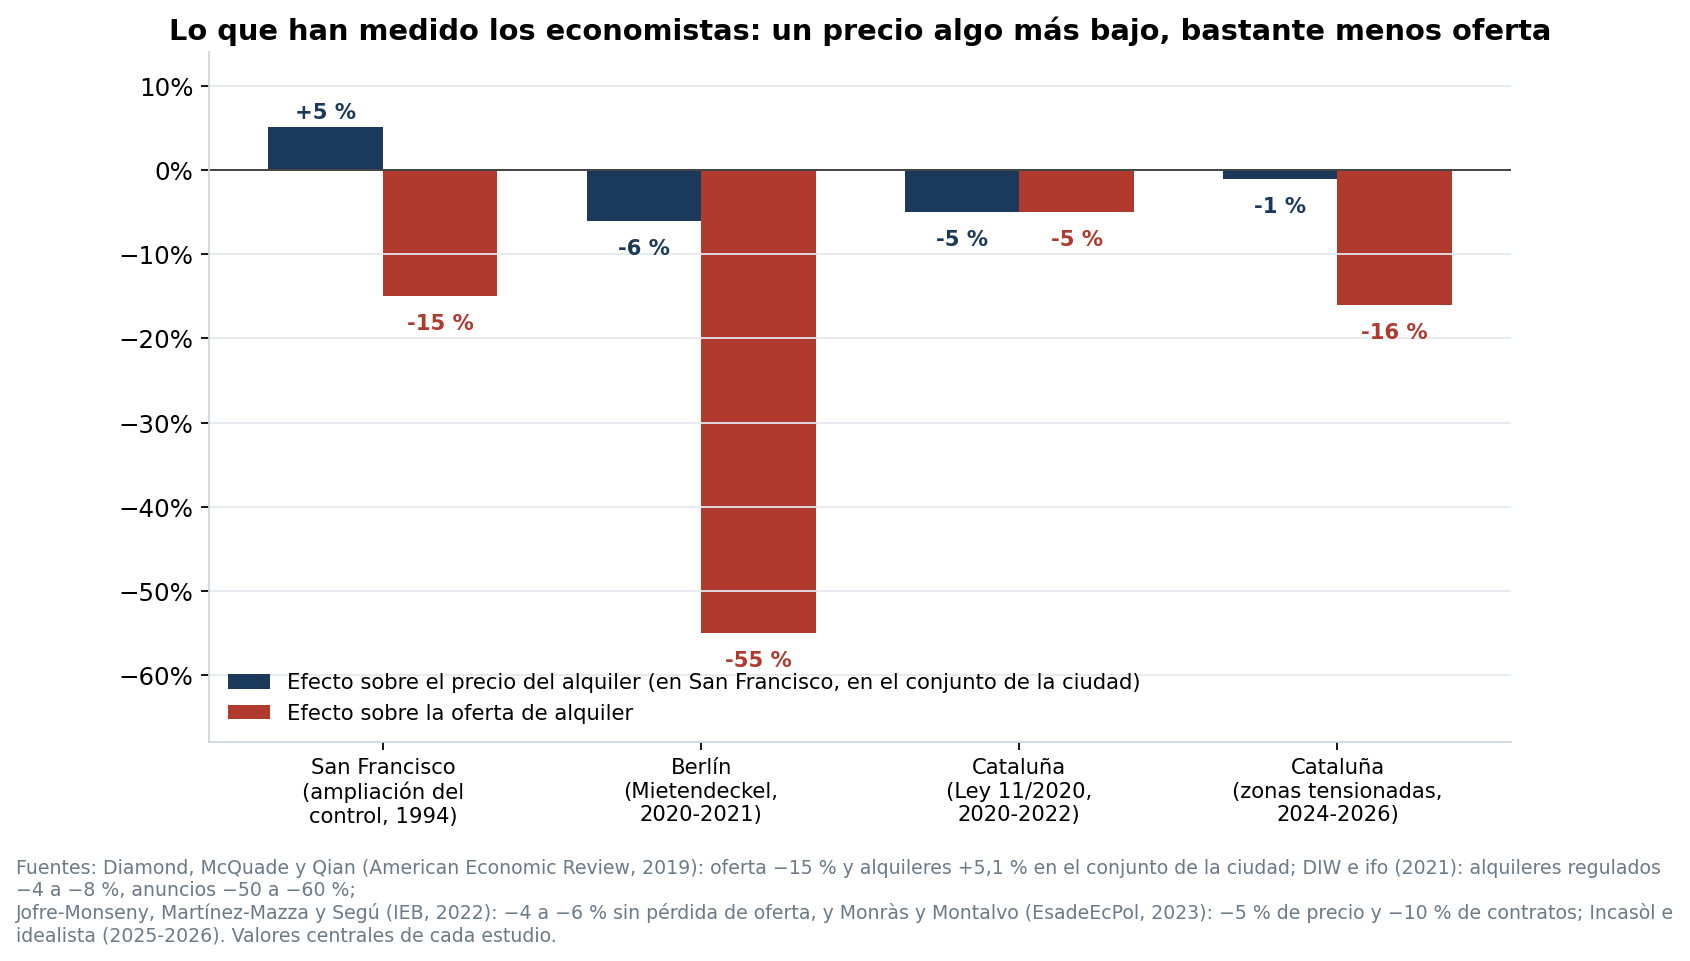
Dos equipos de economistas la analizaron comparando los municipios regulados con los no regulados. El Institut d'Economia de Barcelona (Jofre-Monseny, Martínez-Mazza y Segú, 2022) estimó que las rentas bajaron entre un 4 % y un 6 % en los municipios regulados y no detectó, en aquellos dieciocho meses, una caída del número de contratos. El estudio de EsadeEcPol (Monràs y Montalvo, 2023) encontró una bajada similar del precio medio, en torno al 5 %, pero concentrada en los pisos caros, con subidas en los pisos baratos que se acercaban al tope, y una reducción de la oferta de alrededor del 10 %, con desvío de viviendas hacia la venta. Discrepan en la oferta; coinciden en que el precio bajó poco y en que el beneficio fue, sobre todo, para quien ya tenía un contrato o accedía a un piso caro.
Lo que dicen los datos de las zonas tensionadas (2024-2026)
Aquí ya no hace falta un modelo: basta con las fianzas que todo contrato deposita en el Incasòl. Entre el primer trimestre de 2024, justo antes del tope, y el tercero de 2025, la renta media de los contratos nuevos bajó un 3,3 % en Barcelona ciudad y subió un 0,8 % en el conjunto de los municipios tensionados. En los municipios no regulados subió un 5,7 %. Es decir: el tope ha contenido el precio, pero de forma modesta, y la Generalitat lo describe con la palabra exacta, «estabilidad».
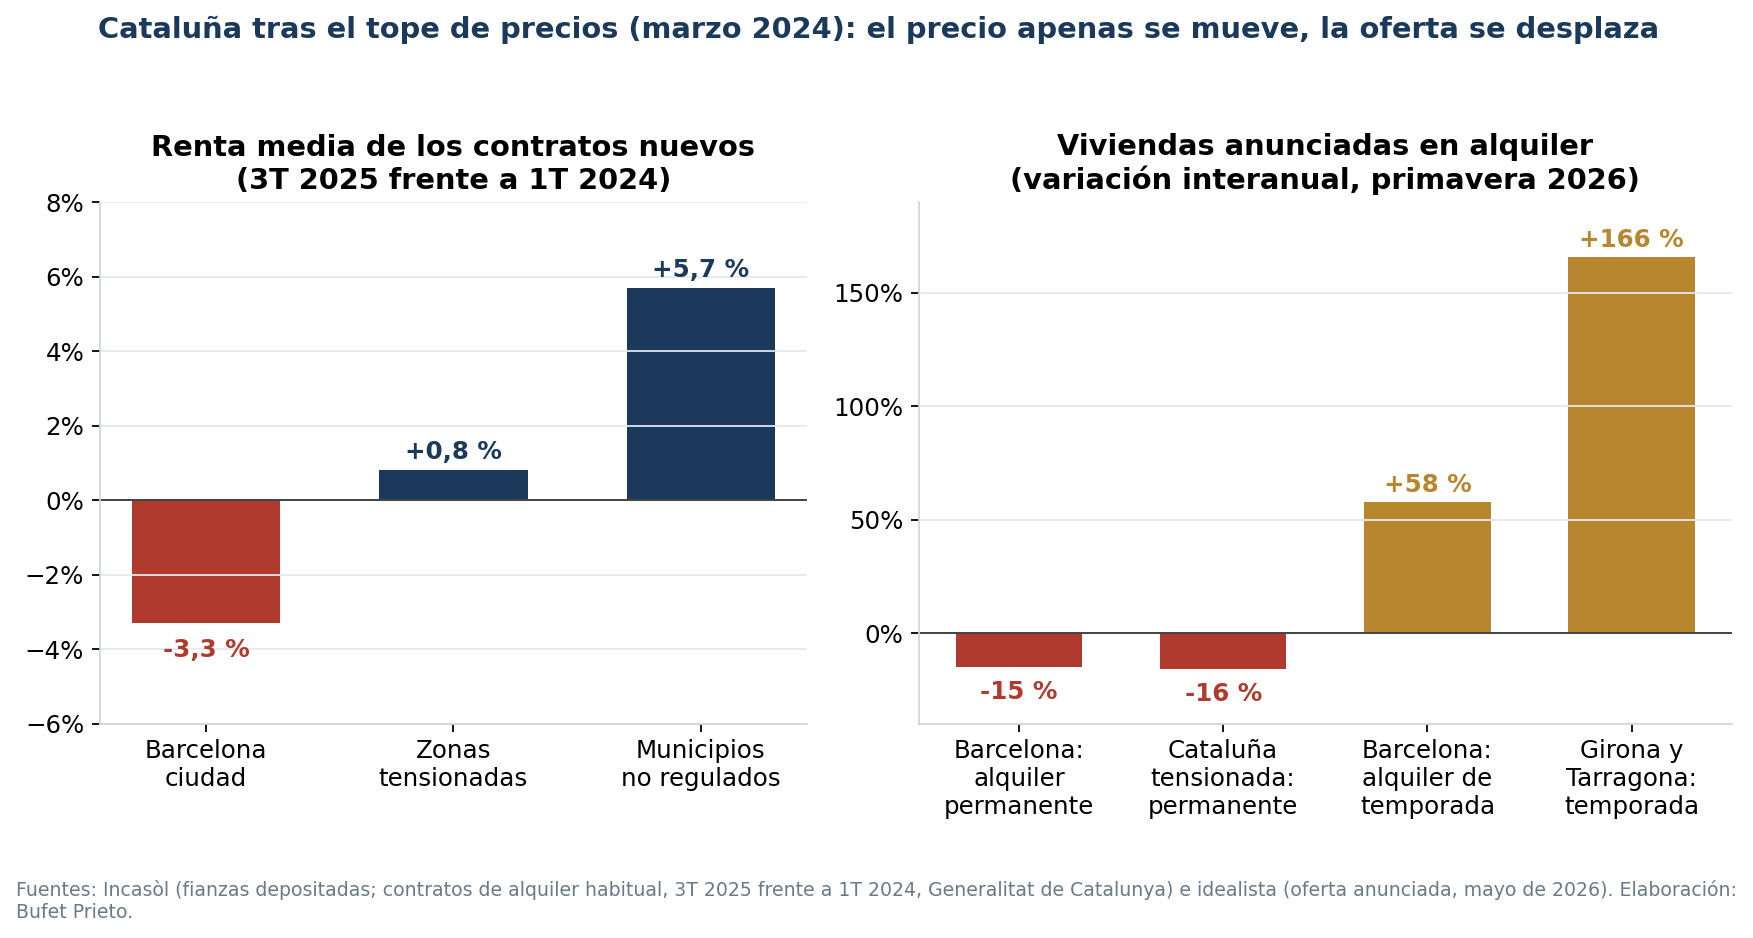
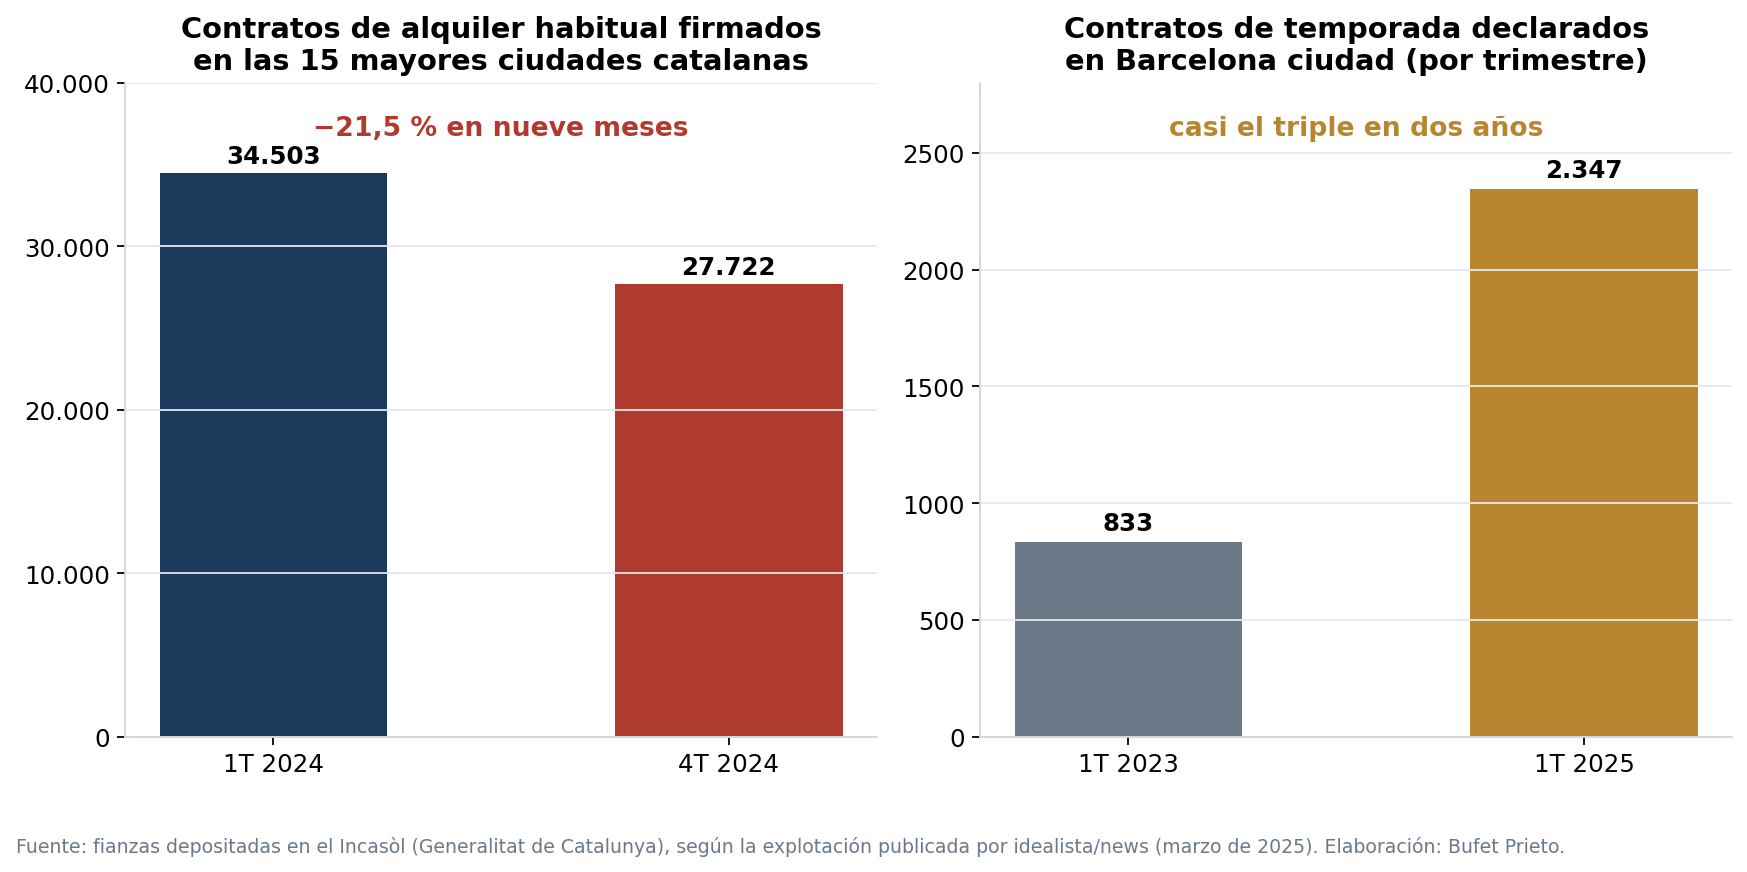
El coste de esa estabilidad se ve en la otra columna. En las quince mayores ciudades catalanas se firmaron 34.503 contratos de alquiler habitual en el primer trimestre de 2024 y 27.722 en el cuarto: un 21,5 % menos en nueve meses, el nivel más bajo en quince años. Y mientras los contratos habituales caían, los de temporada, que quedan fuera del tope, se multiplicaban: en Barcelona pasaron de 833 en el primer trimestre de 2023 a 2.347 dos años después. Los portales confirman el desplazamiento. En la primavera de 2026 la oferta de alquiler permanente en Barcelona era un 15 % inferior a la del año anterior y la de temporada un 58 % superior; en Girona y Tarragona el alquiler residencial anunciado se había reducido a la mitad y el de temporada había crecido un 166 %. Todos los mercados tensionados, sin excepción, han perdido oferta permanente a dos dígitos.
Es exactamente el patrón de 1964, en versión acelerada. Entonces el propietario tardó décadas en retirar la vivienda; hoy tarda un trimestre en pasarla a temporada, a venta o a un uso distinto. Y el reparto de ganadores y perdedores es el mismo: gana quien ya tiene contrato, que paga algo menos y lo renueva; pierde quien busca piso, que encuentra menos oferta, más competencia por cada anuncio y más contratos de once meses. El tope protege al de dentro a costa del de fuera.
5. Lo que se ha medido fuera de España
La evidencia internacional dice lo mismo con otros nombres. En San Francisco, la ampliación del control de rentas de 1994 a los edificios pequeños fue estudiada durante dos décadas por Diamond, McQuade y Qian (American Economic Review, 2019): los propietarios afectados redujeron la oferta de alquiler un 15 %, convirtiendo pisos en propiedad o reformándolos para salir del control, y el alquiler en el conjunto de la ciudad subió un 5,1 %. Los inquilinos protegidos ganaron; el resto de la ciudad pagó más. En Berlín, el Mietendeckel de 2020 bajó los alquileres regulados entre un 4 % y un 8 %, pero los anuncios de pisos en alquiler se redujeron más de la mitad y los alquileres no regulados subieron un 17 %, hasta que el Tribunal Constitucional alemán lo anuló en 2021. Se puede discutir la cifra exacta de cada estudio; lo que no aparece en ninguno es un tope de precios que haya aumentado la oferta.
6. Entonces, ¿qué funciona?
Un siglo de datos permite decir algunas cosas con bastante seguridad.
- El problema es de oferta, y los topes la reducen. España tiene un déficit de vivienda que el Banco de España cifra en centenares de miles de unidades. Ninguna norma que haga menos atractivo alquilar aumentará el número de pisos en alquiler. La prioridad es construir, rehabilitar, movilizar vivienda vacía y, sobre todo, poner suelo en el mercado, que es donde se decide el precio final.
- La estabilidad normativa vale más que cualquier incentivo. El alquiler creció en España cuando las reglas de 1994 se mantuvieron durante años. Cada cambio de régimen (2013, 2019, 2023, las normas catalanas de 2020, 2024 y 2025) añade un riesgo que el propietario descuenta retirando vivienda o subiendo el precio al que entra.
- Proteger a quien lo necesita, no a todos. Un tope universal beneficia por igual al inquilino vulnerable y al que no lo es, y lo paga el que busca piso. Las ayudas directas al alquiler, el parque público en alquiler asequible y la vivienda protegida que no se descalifique son instrumentos más caros para el presupuesto, pero no destruyen oferta.
- Seguridad jurídica para las dos partes. Un propietario alquila con tranquilidad cuando sabe que un impago se resuelve en meses y no en años, y que recuperará su vivienda al final del plazo. Un inquilino alquila con tranquilidad cuando sabe que tiene cinco o siete años por delante y que la renta solo se actualizará con un índice. La ley de 1994 acertó en eso; convendría no desandarlo.
- Cerrar los atajos sin cerrar el mercado. El auge del alquiler de temporada es la respuesta previsible al tope. Regularlo tiene sentido; convertirlo en imposible solo trasladará la vivienda a la venta o a la vacancia, como en 1964.
Desde un despacho que administra alquileres y comunidades desde 1983, y que lleva treinta años redactando contratos para propietarios e inquilinos, la conclusión es sencilla: no hay que elegir entre proteger al inquilino y respetar al propietario. Cuando se ha intentado proteger solo a uno, en 1920, en 1964 o en 1985, el mercado se ha roto y han perdido las dos partes. Las cifras de 2024 y 2025 dicen que estamos repitiendo el error, solo que más deprisa.
Fuentes
- INE, Censos de Población y Viviendas 1950-2021 y Encuesta de Condiciones de Vida 2024 (régimen de tenencia de la vivienda principal).
- Decreto 4104/1964, de 24 de diciembre (texto refundido de la Ley de Arrendamientos Urbanos); Real Decreto-ley 2/1985, de 30 de abril; Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos; Ley 11/2020 del Parlament de Catalunya y STC 37/2022; Ley 12/2023, de 24 de mayo, por el derecho a la vivienda.
- Generalitat de Catalunya e Incasòl: estadística de fianzas de alquiler, 1T 2024 a 3T 2025 (notas de prensa del Departament de Territori, Habitatge i Transició Ecològica, 2025 y 2026).
- idealista/news, «Dato mata relato: la Ley de Vivienda en Cataluña no impone bajadas de precio, pero los contratos caen a plomo» (marzo de 2025) y «Zonas tensionadas en Cataluña: se reduce el mercado de alquiler permanente» (mayo de 2026).
- Jofre-Monseny, Martínez-Mazza y Segú, Effectiveness and supply effects of high-coverage rent control policies, IEB Working Paper 2022/02 (publicado en Regional Science and Urban Economics, 2023).
- Monràs y Montalvo, Los efectos de la limitación de precios de los alquileres en Cataluña, EsadeEcPol, 2023.
- Diamond, McQuade y Qian, The Effects of Rent Control Expansion on Tenants, Landlords, and Inequality: Evidence from San Francisco, American Economic Review 109(9), 2019.
- DIW Berlin (Wochenbericht 8/2021) e ifo Institut (2021) sobre el Mietendeckel de Berlín.
- Banco de España, El mercado del alquiler de vivienda en España, Documento Ocasional 2432 (2024).
Este artículo expresa el análisis del despacho a partir de datos públicos. No constituye asesoramiento sobre ningún contrato concreto; si tiene un alquiler en zona tensionada, consúltenos.
Borrador elaborado con ayuda de inteligencia artificial y revisado y aprobado por un abogado del despacho antes de su publicación. Contenido divulgativo: no constituye asesoramiento jurídico. Más información en el aviso legal.