Cada vez que en España se discute el alquiler alguien invoca un modelo europeo: Viena, Alemania, Países Bajos, Suecia. Casi siempre se cita la parte que conviene. Este artículo recorre once países con sus leyes de arrendamiento, su parque social, las medidas que han tomado ante la crisis de vivienda de 2020-2026 y, sobre todo, los resultados medidos: qué pasó con los precios, con la oferta y con los inquilinos en cada caso. La conclusión adelantada es incómoda para todos: ningún país ha resuelto el problema, los que mejor viven de alquiler lo deben a décadas de construcción pública y cooperativa, y donde se han puesto topes al precio los resultados se repiten con una regularidad que ya no admite discusión. Las fuentes son Eurostat, la OCDE, los institutos de estadística nacionales y los estudios académicos que evaluaron cada medida.
1. El mapa: quién vive de alquiler y quién tiene vivienda social
Europa se divide en dos. En el norte y el centro, entre el 30 % y el 60 % de la población vive de alquiler (Suiza 58 %, Alemania 53 %, Austria 46 %, Dinamarca 39 %, Francia 39 %, Países Bajos 31 % de la población, aunque el 43 % de sus viviendas están en alquiler); en el sur, uno de cada cuatro (España 26 %, Portugal 27 %, Italia 24 %). Lo que de verdad distingue a unos de otros no es el porcentaje de inquilinos sino quién es el casero. En Países Bajos las corporaciones de vivienda sin ánimo de lucro poseen el 28 % de todas las viviendas del país; en Austria, la vivienda municipal y la de las promotoras de utilidad limitada suman el 24 % (en Viena, el 41 % de los hogares vive en una de ellas, y el ayuntamiento habla de alrededor del 50 % si se cuenta toda la vivienda subvencionada); en Dinamarca, las almene boliger son el 20 %; en Francia, los 5,4 millones de viviendas HLM son el 16 % de las residencias principales; en Inglaterra, el 16 %. En Alemania, en cambio, la vivienda social con renta vinculada ha caído de más de tres millones a principios de los años noventa a 1,07 millones a finales de 2023, el 2,5 % del parque, porque la vinculación es temporal y expira. Y en el sur: España entre el 1,5 % y el 2,5 % según la fuente, Portugal por debajo del 2 %, Italia alrededor del 2 %. La media de la Unión Europea ronda el 8 %.
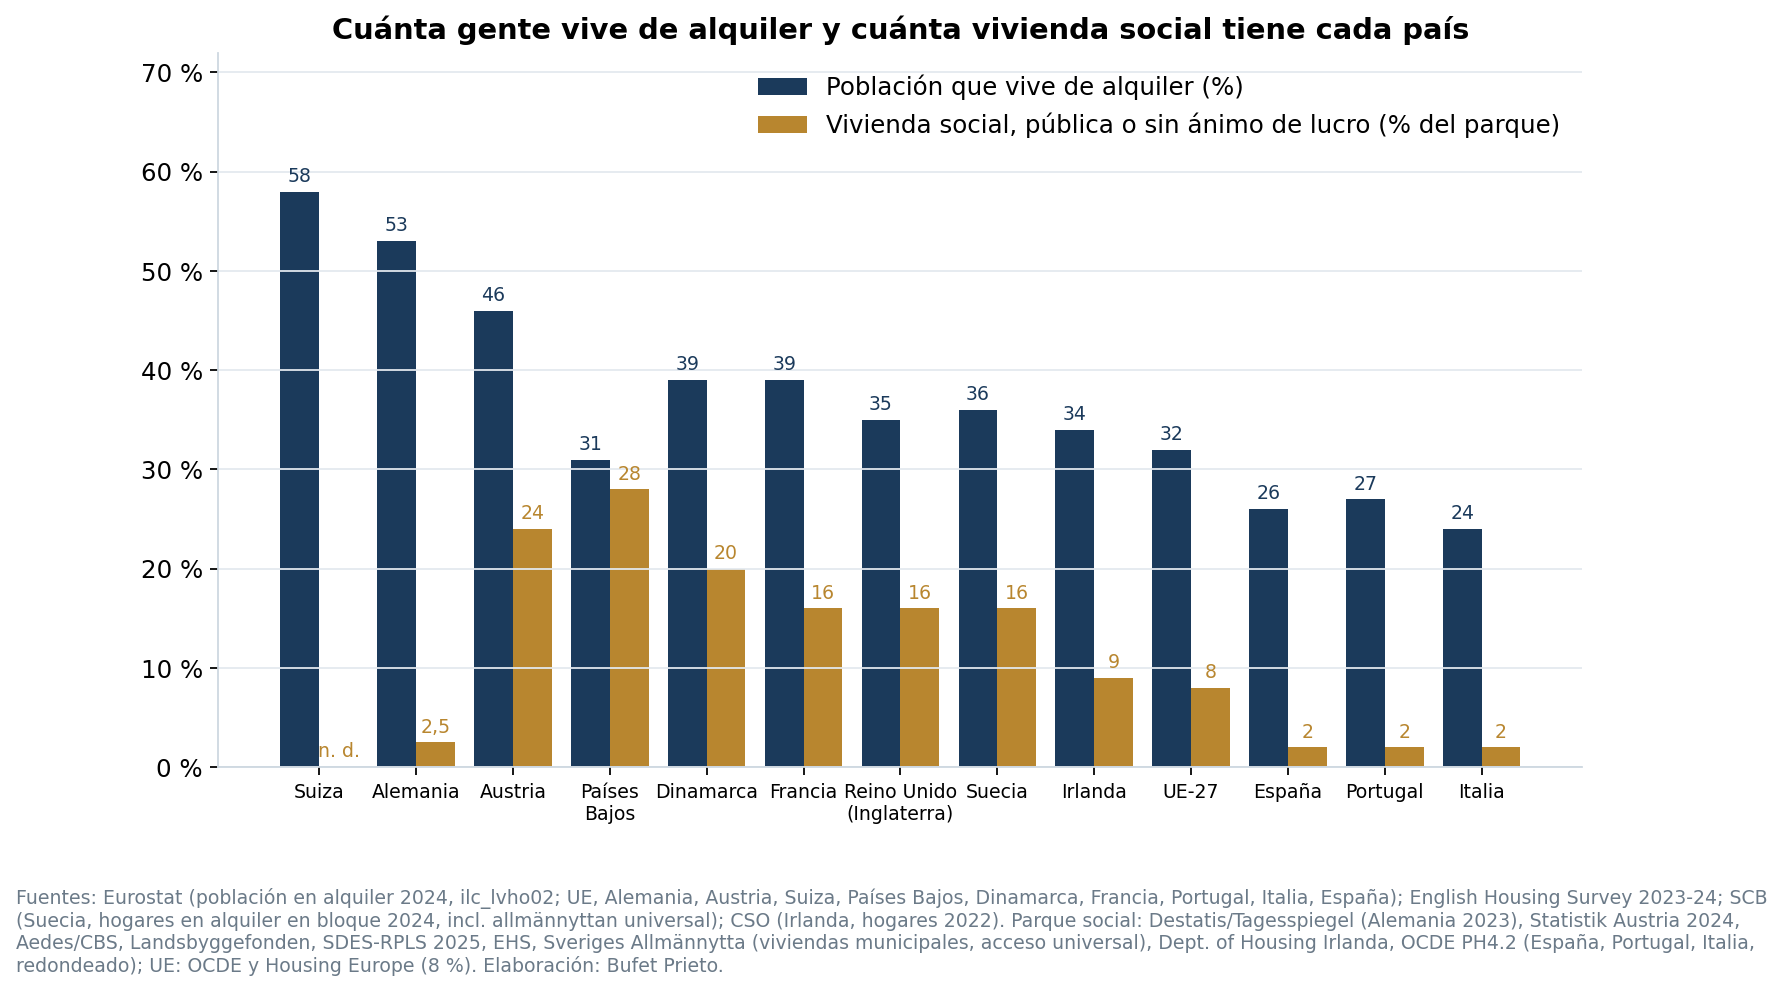
Esa diferencia explica casi todo lo demás. Un parque social o cooperativo del 20-30 % modera el precio de todo el mercado (en Austria la vivienda municipal se alquila a 8 euros el metro cuadrado, la cooperativa a 8,5 y la privada a 11,6; el conjunto del país cuesta 9,8 y Viena, 10,1), da alternativa a quien no puede pagar el mercado y hace innecesaria buena parte de la regulación del alquiler privado. Donde ese parque no existe, el Estado intenta suplirlo con normas sobre el contrato privado, y ahí empiezan los problemas.
2. Cómo regula cada país el contrato de alquiler
Simplificando mucho, hay cuatro modelos.
Contrato indefinido con renta de referencia (Alemania, Austria, Suiza, Países Bajos). El contrato alemán es indefinido por ley; el casero solo puede resolverlo por causa tasada (necesidad propia, incumplimiento grave) y con preavisos de tres a nueve meses. La renta inicial es libre, pero en las zonas declaradas tensionadas no puede superar en más de un 10 % la «renta comparativa local» que publica cada ciudad (el Mietspiegel), y las subidas dentro del contrato tienen un tope del 20 % en tres años (15 % en zonas tensas). Es la Mietpreisbremse de 2015, prorrogada hasta 2029. Austria es más intervencionista en el parque antiguo (edificios anteriores a 1945, con renta regulada de 6,74 euros el metro en Viena y un descuento obligatorio del 25 % en los contratos temporales, que no pueden bajar de tres años, cinco si el arrendador es una empresa) y libre en la obra nueva. Suiza deja la renta inicial libre pero la hace impugnable en 30 días si es abusiva, obliga en los cantones con escasez a entregar al inquilino un formulario con la renta del inquilino anterior, y liga las subidas a un tipo hipotecario de referencia oficial: cuando baja el tipo, el inquilino puede exigir la rebaja. Países Bajos reguló desde siempre el segmento social mediante un sistema de puntos (metros, calidad, eficiencia energética) y en julio de 2024 lo extendió al segmento medio, hasta 1.185 euros al mes en 2025 (1.228 en 2026), al tiempo que volvía a hacer indefinido el contrato por defecto.
Negociación colectiva (Suecia) y renta de coste (Dinamarca). En Suecia la renta no la fija ni el mercado ni la ley: la negocian cada año la Unión de Inquilinos y las patronales de propietarios por el «valor de uso» de la vivienda, con un tribunal de arrendamientos para los desacuerdos; la OCDE lo describe como el control de rentas más estricto de la OCDE. En Dinamarca, los edificios anteriores a 1992 (el 75 % del alquiler privado) están regulados, la mitad de ellos con renta «de coste», que solo cubre gastos y un rendimiento tasado, y la obra posterior a 1991 es libre.
Contratos de duración mínima con renta libre y topes locales (Francia, Irlanda, Italia, Portugal, España). Francia fija tres años (seis si el casero es sociedad) con renovación tácita, actualización por un índice oficial y, desde 2019, un «encadrement» en París, Lille, Lyon, Burdeos, Montpellier y otras aglomeraciones: la renta no puede superar en más del 20 % una referencia por barrio. Irlanda, desde 2016, limita las subidas en las «zonas de presión» (al 4 % anual al principio; al 2 % o la inflación desde finales de 2021), y en 2025 extendió el tope a todo el país, permitiendo restablecer la renta a mercado cada seis años en los contratos firmados desde marzo de 2026 y ligando la obra nueva a la inflación en lugar del 2 %. Italia ofrece elegir entre el contrato libre de cuatro más cuatro años y el «concordato» de tres más dos con renta dentro de horquillas pactadas, a cambio de un impuesto plano del 10 % en vez del 21 %. Portugal y España se parecen: cinco o siete años de prórroga obligatoria, actualización por índice y, desde 2023, topes a la renta inicial en zonas tensionadas.
Renta libre con seguridad en el contrato (Reino Unido desde 2026). Inglaterra nunca ha regulado el precio, pero el 1 de mayo de 2026 entró en vigor la Renters' Rights Act: desaparece el desahucio sin causa con dos meses de preaviso (la famosa «sección 21»), todos los contratos pasan a ser indefinidos, el casero no puede vender ni ocupar la vivienda en los primeros doce meses y solo puede subir la renta una vez al año, con derecho del inquilino a impugnarla ante un tribunal que no puede fijar más que el precio de mercado.
3. Lo que ha pasado donde se ha limitado el precio
Esta es la parte con más evidencia y menos opinión, porque casi todas las medidas recientes han sido evaluadas por economistas independientes con datos de contratos reales.
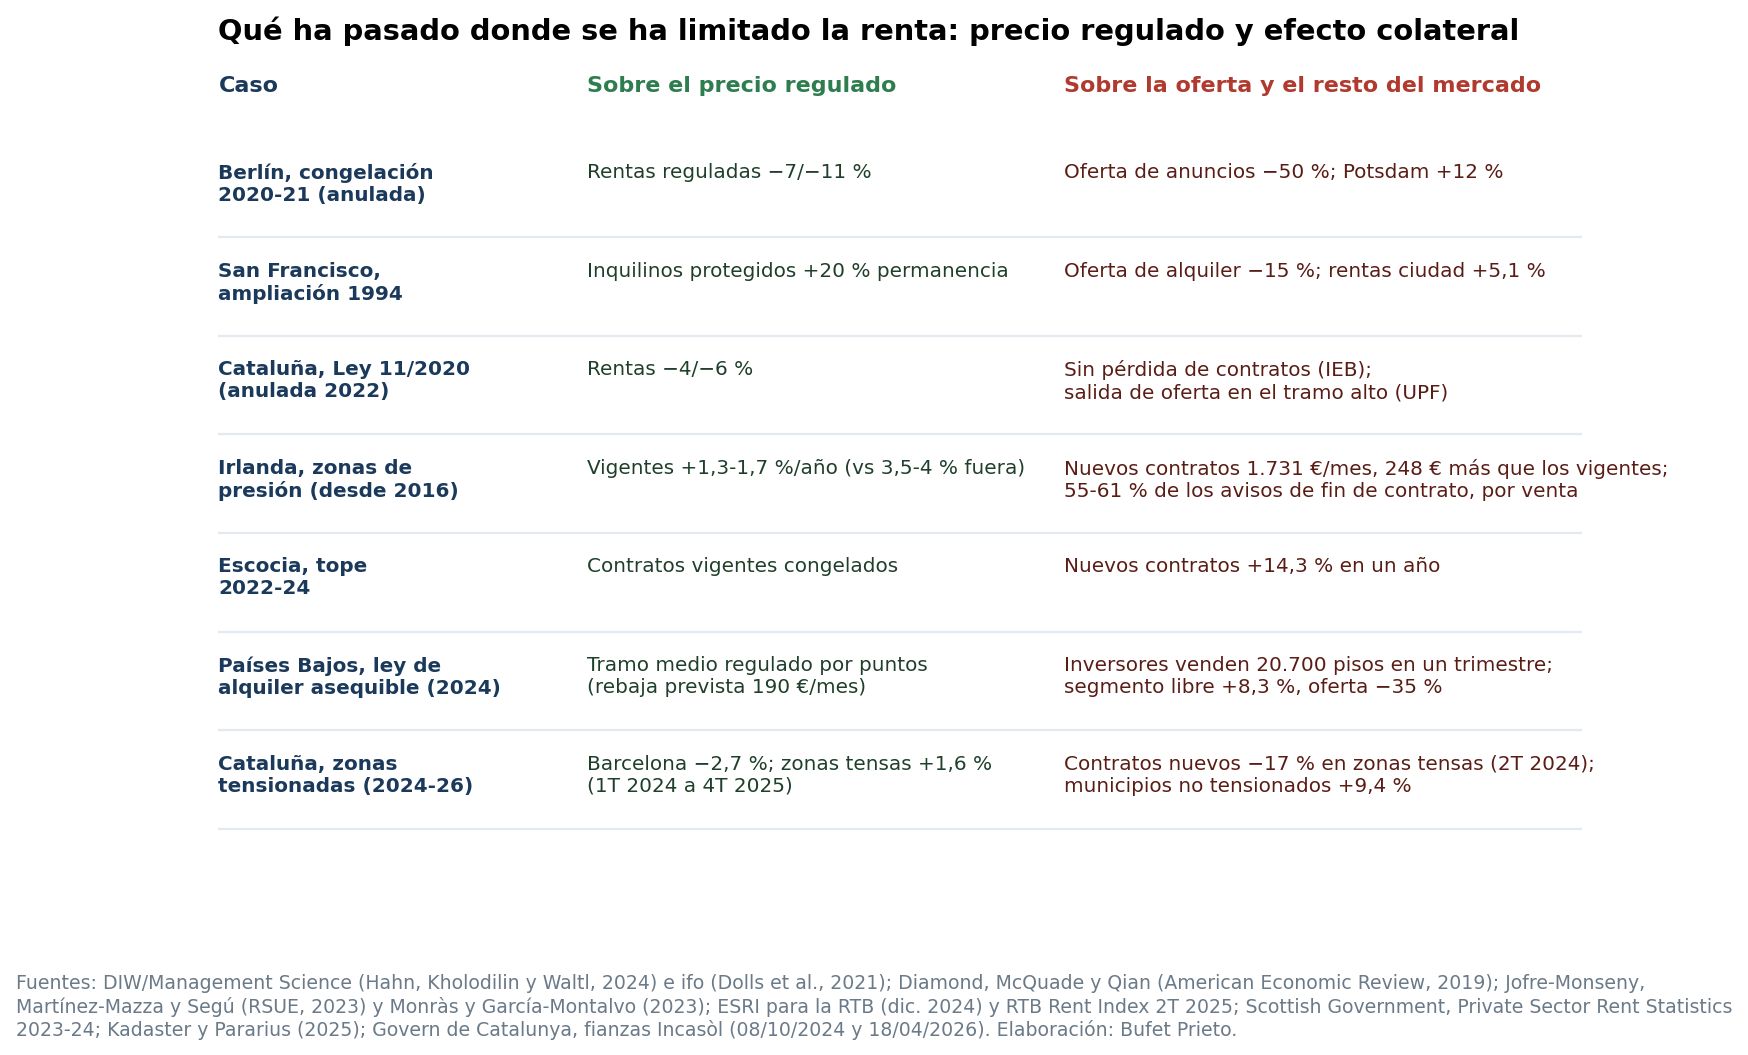
Berlín congeló las rentas en 2020 a nivel de 2019 con topes por metro cuadrado. Las rentas anunciadas de las viviendas reguladas bajaron entre un 7 % y un 11 %, pero la oferta de alquiler se redujo a la mitad (de más de 600 anuncios semanales a menos de 300), el municipio vecino no regulado, Potsdam, subió un 12 % y tres de cada cuatro anuncios incumplían el tope. El Tribunal Constitucional federal anuló la ley en abril de 2021 por falta de competencia del Land. Desde entonces las rentas anunciadas en Berlín han pasado de 9 euros el metro en 2016 a 15,78 en 2025, un 75 % más. La Mietpreisbremse federal, mucho más suave, ha sido evaluada varias veces: funciona solo donde las rentas subían cerca de un 4 % anual, con un efecto de hasta tres puntos, y según un estudio de 2022 su efecto se desvanecía al cabo de un año; en paralelo elevó las rentas del segmento no regulado y redujo la movilidad de los inquilinos de rentas altas.
San Francisco es el caso de referencia académico. La ampliación del control de rentas de 1994 aumentó un 20 % la probabilidad de que los inquilinos protegidos siguieran en su casa, pero los propietarios afectados redujeron la oferta de alquiler un 15 % (convirtiendo edificios en propiedad o rehabilitándolos para salir de la regulación) y las rentas del conjunto de la ciudad subieron un 5,1 %. Los autores, publicados en la American Economic Review, concluyen que el seguro que recibe el inquilino protegido podría darse como seguro público en lugar de cargarlo sobre el propietario.
Irlanda lleva diez años con zonas de presión. El instituto público ESRI lo evaluó a finales de 2024: los inquilinos con contrato vigente en esas zonas vieron subidas del 1,3 al 1,7 % anual frente al 3,5-4 % fuera, y el 60 % no tuvo ninguna subida. Pero se creó un mercado a dos velocidades (los contratos nuevos cuestan 1.731 euros al mes de media, 248 más que los vigentes), la oferta cayó (menos de 2.300 anuncios en todo el país en febrero de 2025) y más de la mitad de los avisos de fin de contrato que reciben los inquilinos (el 55 % a finales de 2024, el 61 % un año después) son porque el casero vende. El Gobierno irlandés reformó el sistema en 2025 precisamente para frenar esa salida de pequeños propietarios.
Escocia congeló las rentas en septiembre de 2022 y las limitó al 3 % hasta marzo de 2024. El tope solo afectaba a los contratos vigentes: las rentas de los contratos nuevos de dos dormitorios subieron un 14,3 % en el año siguiente (un 22 % en Glasgow), y en enero de 2024 Escocia registró su mayor inflación de alquileres (6,8 %), a la par de Londres y Gales.
Países Bajos es el experimento más reciente y el más seguido. La Ley de Alquiler Asequible de julio de 2024 extendió la regulación por puntos a 300.000 viviendas del segmento medio, con una rebaja prevista de 190 euros al mes. En el último trimestre de 2025 los inversores privados vendieron más de 20.700 viviendas de alquiler, un récord, en su mayoría a compradores que las ocupan; el parque en manos de inversores cayó de 768.000 a 752.000 en dos años; la oferta del segmento libre se redujo un 35 % en el primer trimestre de 2025 y su precio subió un 8,3 % en el año, hasta 20,65 euros el metro; y el índice general de alquileres creció un 5,4 % en 2024, la mayor subida en treinta años. El Gobierno ha reaccionado rebajando del 10,4 % al 8 % el impuesto de transmisiones a los inversores «para conservar la vivienda de alquiler medio» y ha adelantado la evaluación de la ley a 2027.
Cataluña tiene dos experiencias. La Ley 11/2020, anulada por el Tribunal Constitucional en 2022, redujo las rentas pagadas entre un 4 % y un 6 % según los dos estudios que la evaluaron; uno (IEB) no encontró pérdida de oferta medida por contratos y el otro (UPF) sí la encontró en el tramo alto del mercado. Las zonas tensionadas de 2024, medidas con las fianzas del Incasòl, dan desde principios de 2024 hasta finales de 2025 una bajada del 2,7 % en Barcelona y una subida del 1,6 % en el conjunto de zonas tensionadas, frente a una inflación del 4,1 % y una subida del 9,4 % en los municipios no regulados (nota del Govern de abril de 2026); en el primer trimestre de 2026 las rentas de las zonas tensionadas ya subían un 3,7 % interanual. Los contratos nuevos en esas zonas cayeron un 17 % en el segundo trimestre de 2024, el primero con tope, aunque el Govern subraya que el saldo de contratos vigentes es positivo. Lo contamos con detalle en el artículo sobre los cien años de limitación del alquiler.
La revisión más completa de la literatura (112 estudios empíricos entre 1963 y 2023, publicada en 2024 en el Journal of Housing Economics) resume lo que estos casos muestran: los controles «frenan el crecimiento de las rentas de las viviendas sujetas a control», pero producen «un amplio abanico de efectos adversos»: suben las rentas no reguladas, cae la oferta y la construcción, empeora el mantenimiento, se reduce la movilidad y se asignan mal las viviendas (quien tiene un contrato protegido no lo suelta aunque ya no lo necesite). El Banco de España lo expresó en su Informe Anual de 2023 en términos muy parecidos, añadiendo que los topes «podrían generar efectos distributivos regresivos».
4. Lo que sí ha funcionado (y lo que cuesta)
Construir y conservar parque público y cooperativo. Viena no es un milagro sino un presupuesto: Austria gasta en promoción de vivienda unos 2.500 millones al año (2024), el 0,5 % de su PIB, financiados en parte con una cotización del 1 % sobre los salarios (mitad empresa, mitad trabajador) que existe desde hace décadas y que Viena ha subido al 1,5 % en 2026; la ciudad posee 220.000 viviendas y las promotoras de utilidad limitada otras 200.000 subvencionadas. Francia obliga por la ley SRU a que cada municipio grande tenga un 20-25 % de vivienda social, y en su último balance (2020-2022) declaró en carencia, con sanción, a 341 que no cumplían; gasta además 15.400 millones al año en ayudas al alquiler. Países Bajos tiene 2,3 millones de viviendas de corporaciones. Son políticas de cuarenta años, no de una legislatura, y tienen también sus límites: en Viena el acceso exige dos años de residencia y los límites de renta son tan altos (61.280 euros netos para una persona) que el sistema beneficia poco a los más pobres y mucho a las clases medias; en Suecia las colas para una vivienda pública en las capitales se miden en años (8,8 de media en Estocolmo, con 857.000 inscritos); y en Alemania el parque social desaparece a medida que expiran las vinculaciones.
Seguridad en el contrato sin tope de precio. Alemania y Suiza tienen desde hace décadas el contrato indefinido con causas tasadas de resolución y renta inicial libre pero controlable, y sus mercados de alquiler son los más grandes y estables de Europa; el Reino Unido acaba de adoptar ese modelo. La seguridad de permanencia, no el precio, es lo que convierte el alquiler en una opción de vida y no en una etapa.
Impuestos a la vivienda vacía. El impuesto francés sobre viviendas vacías redujo la tasa de vacantes un 13 % entre 1997 y 2001, sobre todo las de larga duración, que pasaron a residencia principal (estudio publicado en el Journal of Public Economics). Cataluña tiene uno desde 2015, que recauda entre 2 y 9 millones al año (7 en 2024).
Liberar suelo y densificar. Auckland permitió más altura y densidad en tres cuartas partes de su suelo residencial en 2016 y la construcción respondió de forma medible (Journal of Urban Economics, 2023). Es la recomendación que la Comisión Europea hizo a España en junio de 2025: terminar la reforma de la Ley del Suelo, acortar los plazos de los permisos y resolver la escasez de mano de obra en la construcción.
Ayudas al alquiler, con una advertencia. Alemania (Wohngeld, 1,24 millones de hogares y 4.700 millones en 2024), Francia (APL, 5,9 millones de hogares), Países Bajos (1,56 millones) y el Reino Unido (unos 39.000 millones de libras entre sus dos prestaciones de vivienda) sostienen a millones de inquilinos. Pero la evidencia es unánime en que, cuando la oferta no responde, una parte grande de la ayuda acaba en el bolsillo del casero: en Francia, entre 50 y 78 céntimos de cada euro de ayuda se trasladaron a la renta de los nuevos beneficiarios. Las ayudas funcionan si hay vivienda; si no la hay, suben el precio.
5. Lo que nadie ha resuelto: construir
El denominador común de 2026 es que casi ningún país construye lo que dice necesitar. Alemania se fijó 400.000 viviendas al año y terminó 206.600 en 2025, el mínimo desde 2012, con 760.000 viviendas autorizadas sin terminar. Inglaterra prometió 1,5 millones en cinco años y añadió 208.600 en el primero. Países Bajos necesita 100.000 al año para su objetivo de 900.000 y construye 69.000, con un déficit del 4,8 % del parque. Suecia pasó de 71.500 viviendas iniciadas en 2021 a 28.000 en 2024, frente a una necesidad de 52.000; Austria terminó un 20 % menos en 2024; Francia inicia un 24 % menos que antes de la pandemia. Ni siquiera Irlanda, que terminó 36.284 viviendas en 2025 (más que el objetivo original de 33.000), alcanzó el objetivo de 41.000 que se había fijado en 2024. España terminó 100.980 viviendas en 2024, mientras se creaban 239.500 hogares al año de media entre 2020 y 2024 (la proyección del INE para los próximos años baja a 145.600).
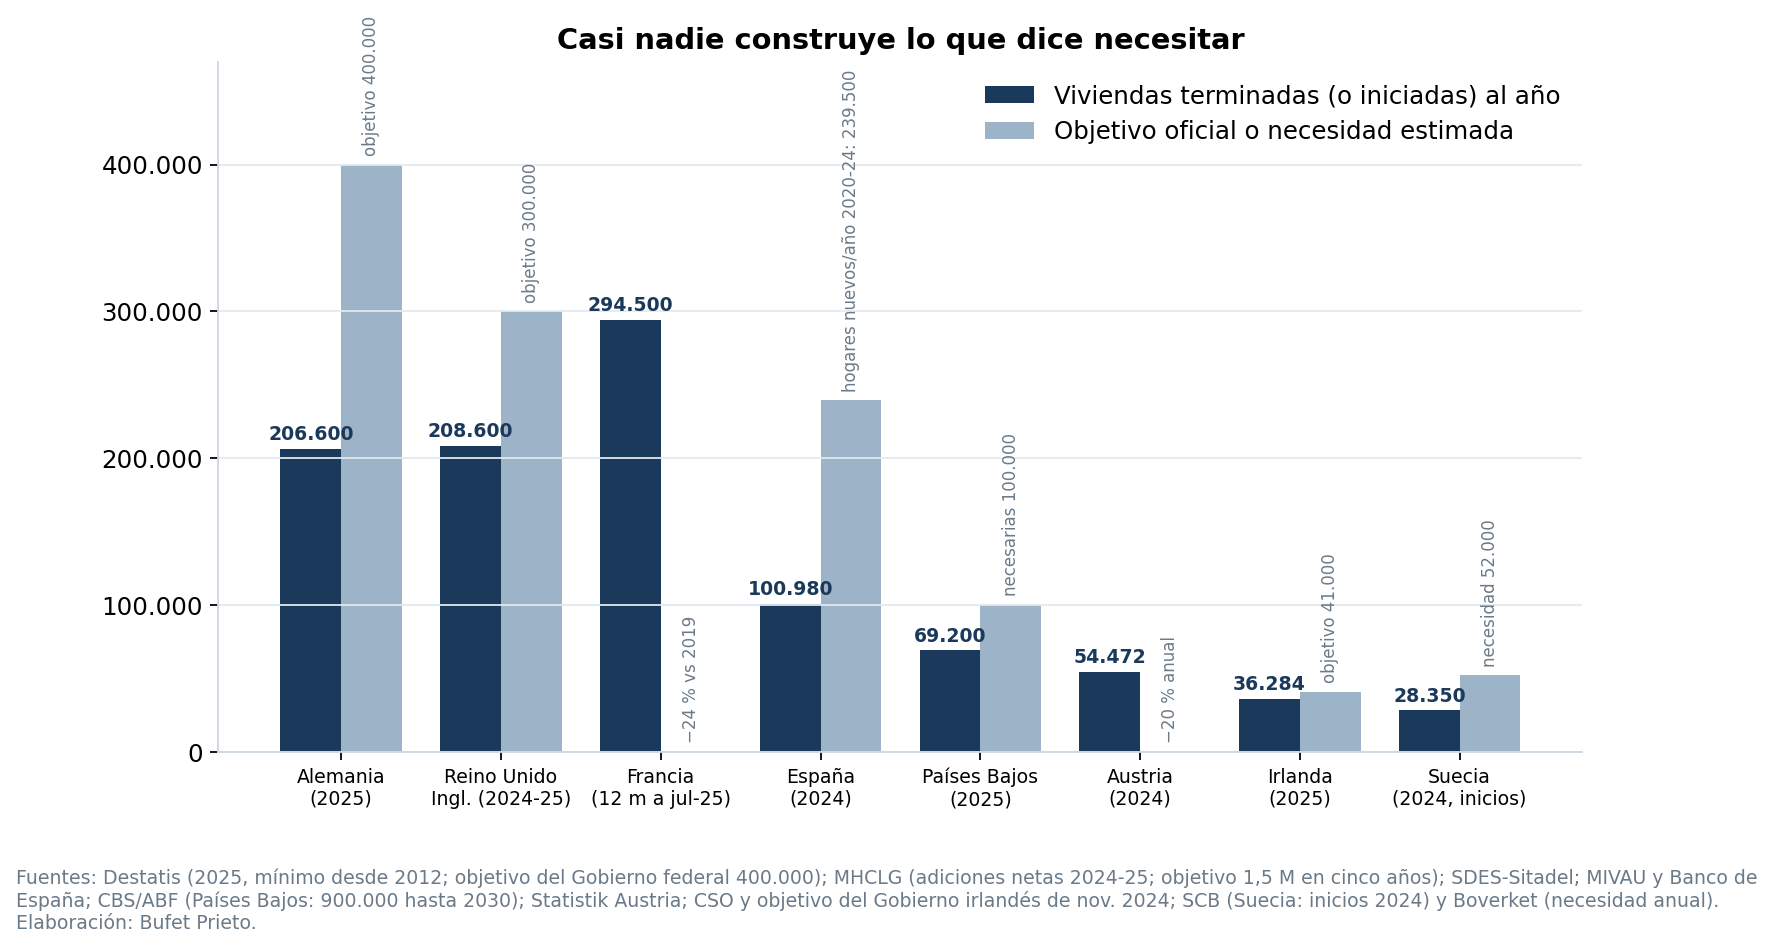
Las causas se repiten en los informes de cada país: tipos de interés que encarecieron la financiación en 2022-2024, costes de construcción muy por encima de los de 2019, falta de mano de obra, planeamiento lento y, en varios casos, la propia regulación del alquiler, que ha hecho que los inversores vendan en lugar de construir. La Comisión Europea cifra la necesidad de la Unión en 650.000 viviendas adicionales al año, unos 150.000 millones de euros, y en diciembre de 2025 aprobó su primer Plan Europeo de Vivienda Asequible: 43.000 millones ya movilizados de fondos europeos, una plataforma de inversión con el Banco Europeo de Inversiones, la autorización expresa de ayudas de Estado a la vivienda asequible (no solo social) y, el 9 de septiembre de 2026, una propuesta de reglamento (la «Affordable Housing Act») que permitirá a las ciudades con «presión de vivienda» restringir el alquiler turístico y la compra o el uso de viviendas que no sean residencia principal.
6. Qué puede aprender España
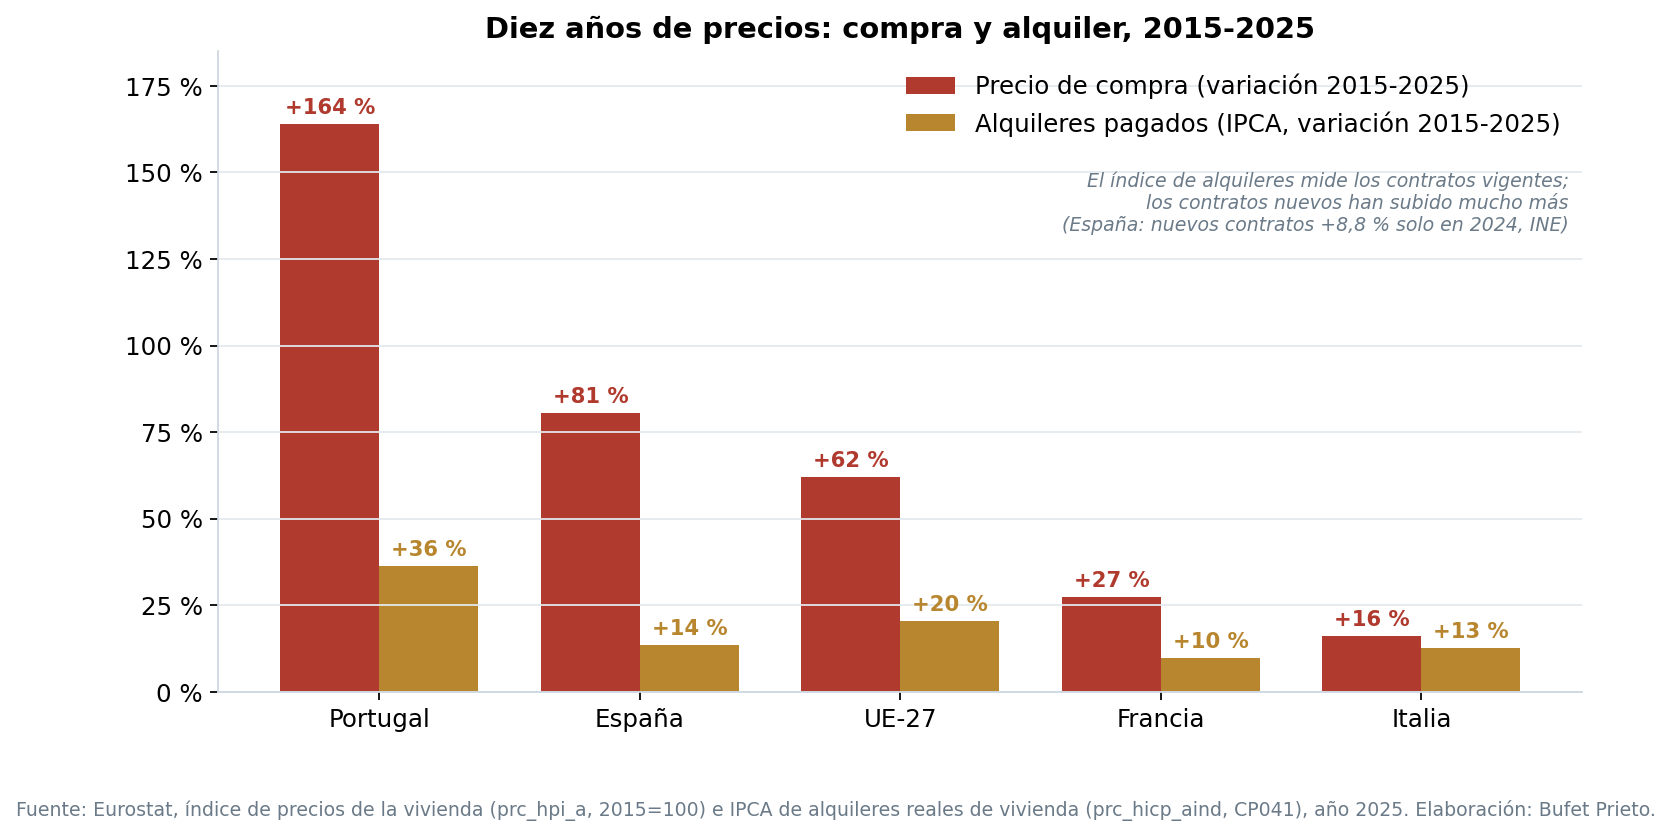
Portugal es el espejo más cercano y el más incómodo. Con un parque social del 2 % y precios que han subido un 164 % desde 2015 (un 17,6 % solo en 2025, el mayor aumento de su historia), el Gobierno socialista aprobó en 2023 el paquete «Mais Habitação»: tope a la renta de los contratos nuevos (la anterior más un 2 %), arrendamiento forzoso de viviendas vacías, fin de los visados dorados inmobiliarios y freno al alquiler turístico. Un año después, el nuevo Gobierno derogó el arrendamiento forzoso y las restricciones al turístico y apostó por la demanda: exención de impuestos y una garantía pública (de hasta el 15 % del precio) que permite a los menores de 35 años financiar el 100 % de la hipoteca, con lo que el crédito a vivienda creció un 35 % en 2025 y los precios un 18 % interanual a finales de ese año. Portugal ha probado en tres años las dos recetas, la de la oferta restringida y la de la demanda subvencionada, y ha obtenido con las dos el mismo resultado: más precio y menos vivienda.
Lo que la comparación europea sugiere para España, y que coincide con lo que defendemos en estos artículos, es un reparto equilibrado: la seguridad del inquilino se consigue mejor con contratos largos, causas tasadas y una justicia rápida (modelo alemán, suizo y ahora británico) que con topes de precio que acaban pagando los inquilinos futuros; el precio se modera de verdad solo con un parque público o cooperativo que hoy no existe y que costará décadas y un gasto público del orden del 0,5 % del PIB sostenido (España gasta el 0,5 % del PIB en vivienda y servicios comunitarios frente al 1,4 % de Francia, y apenas 657 millones, el 0,04 %, en ayudas directas a la vivienda, frente al 0,7 % francés); y la oferta privada solo vuelve si quien alquila tiene garantías de cobro y de recuperación de la vivienda. Los países que han cargado el ajuste sobre los propietarios privados (Berlín, Escocia, Países Bajos, Irlanda hasta 2025) han visto cómo esos propietarios se iban del mercado; los que los han mantenido dentro con seguridad jurídica y fiscalidad razonable conservan los mercados de alquiler más amplios del continente. Es la lección que importa, y es la que desarrollaremos en el próximo artículo sobre las soluciones y su coste.
Fuentes principales
- Eurostat: régimen de tenencia (ilc_lvho02), sobrecarga de costes de vivienda (ilc_lvho07c), índice de precios de la vivienda (prc_hpi_a), IPCA de alquileres (prc_hicp_aind), gasto público COFOG (gov_10a_exp), Housing in Europe 2025; OCDE, Affordable Housing Database (PH6.1, regulación del alquiler, 2021) y Economic Survey of Sweden 2025.
- Alemania: BGB §§ 556d, 558, 573-575; Bundestag (prórroga de la Mietpreisbremse, 2025); BVerfG, 2 BvF 1/20 (Mietendeckel); DIW (Hahn, Kholodilin y Waltl, 2021/2024; evaluación de la Mietpreisbremse para el BMJ, 2018); ifo Schnelldienst 3/2021; Breidenbach, Eilers y Fries (RSUE, 2022); Mense, Michelsen y Kholodilin (JUE, 2023); Destatis (terminaciones 2022-2025, Wohngeld); IBB Wohnungsmarktbericht 2024-2025.
- Austria: Mietrechtsgesetz; Statistik Austria, Wohnen 2024; Wiener Wohnen; GBV Verbandsstatistik 2025; IIBW (Wohnbauförderung 2023-2024); Wohnberatung Wien (criterios de acceso 2026). Suiza: Código de Obligaciones arts. 253-274g; BWO (tipo de referencia, Aktionsplan Wohnungsknappheit); BFS (tenencia, vacantes 2025); Stadt Zürich.
- Países Bajos: Wet betaalbare huur y Wet vaste huurcontracten (Rijksoverheid, 2024); CBS (parque, índice de alquileres 2024-2026, construcción); Kadaster (ventas de inversores, 3T-4T 2025); Pararius; ABF Primos 2025.
- Suecia: SCB; Sveriges Allmännytta; Bostadsförmedlingen Stockholm 2024; Boverket; Hyresgästföreningen. Dinamarca: Lejeloven (Lov 341/2022); De Økonomiske Råd, otoño 2023; Landsbyggefonden 2024.
- Reino Unido: Renters' Rights Act 2025 (legislation.gov.uk); English Housing Survey 2023-24; ONS (índice de alquileres privados 2024-2025); MoJ (estadística de posesión 2025); MHCLG (oferta de vivienda 2024-25); Scottish Government (Cost of Living Act 2022; Private Sector Rent Statistics 2023 y 2024; Housing (Scotland) Act 2025). Irlanda: Residential Tenancies (Amendment) Act 2025; RTB Rent Index 2T 2025 y avisos de terminación 4T 2024-3T 2025; ESRI/RTB (diciembre de 2024); CSO (censo 2022, terminaciones 2024-2025, precios); Housing Commission 2024.
- Francia: loi 89-462; loi ELAN; evaluación Fack-Chapelle (2026) y misión flash de la Assemblée nationale (2025); SDES (RPLS 2025, Sitadel); DREES (ayudas al alquiler 2024); Fack (Labour Economics, 2006); Segú (Journal of Public Economics, 2020). Italia: Legge 431/1998; Agenzia delle Entrate (cedolare secca); Federcasa-Nomisma 2024/25; Ministero dell'Interno (sfratti 2024). Portugal: Lei 56/2023 y Decreto-Lei 76/2024; INE (rendas 2025-2026, IPHab 2025); Banco de Portugal (2025).
- Francia (ayudas): DREES 2024; Reino Unido: DWP (Housing Benefit y elemento de vivienda del Universal Credit). Estados Unidos: Diamond, McQuade y Qian, American Economic Review 109(9), 2019. Revisión general: Kholodilin, Journal of Housing Economics 63, 2024. España y Cataluña: Banco de España, Informe Anual 2023 (cap. 4); Jofre-Monseny, Martínez-Mazza y Segú (RSUE, 2023); Monràs y García-Montalvo (2023); Govern de Catalunya, notas sobre fianzas del Incasòl (octubre de 2024, abril y julio de 2026); MIVAU, Observatorio de Vivienda y Suelo.
- Unión Europea: Plan Europeo de Vivienda Asequible, COM(2025) 1025 (16/12/2025) y documento de trabajo SWD(2025) 1053; revisión de la Decisión SGEI (2025); propuesta de Affordable Housing Act (9/9/2026); Recomendación específica a España, COM(2025) 209 (4/6/2025).
Borrador elaborado con ayuda de inteligencia artificial y revisado y aprobado por un abogado del despacho antes de su publicación. Contenido divulgativo: no constituye asesoramiento jurídico. Más información en el aviso legal.