En un artículo anterior repasamos un siglo de intentos de limitar el precio del alquiler. Pero el alquiler no es un mercado aislado: es el espejo del mercado de compra. Cuando comprar se vuelve imposible, la demanda se desplaza al alquiler; cuando alquilar se vuelve inseguro, la vivienda vuelve a la venta o se queda vacía. Para entender por qué hoy es tan difícil tanto comprar como alquilar hay que remontarse a 2008 y, antes, a la ley que preparó aquella caída: la Ley del Suelo de 1998. Este artículo sigue esa cadena con los datos oficiales en la mano.
1. 1998: «todo el suelo es urbanizable»
La Ley 6/1998, de régimen del suelo y valoraciones, partió de una idea sencilla: si la vivienda es cara porque el suelo es escaso, hagamos que todo el suelo pueda urbanizarse. El artículo 10 dio la vuelta a la regla tradicional: el suelo pasó a ser urbanizable por defecto, salvo el que mereciera una protección especial. El objetivo declarado en su exposición de motivos era «un incremento drástico de la oferta de suelo» que abaratara la vivienda.
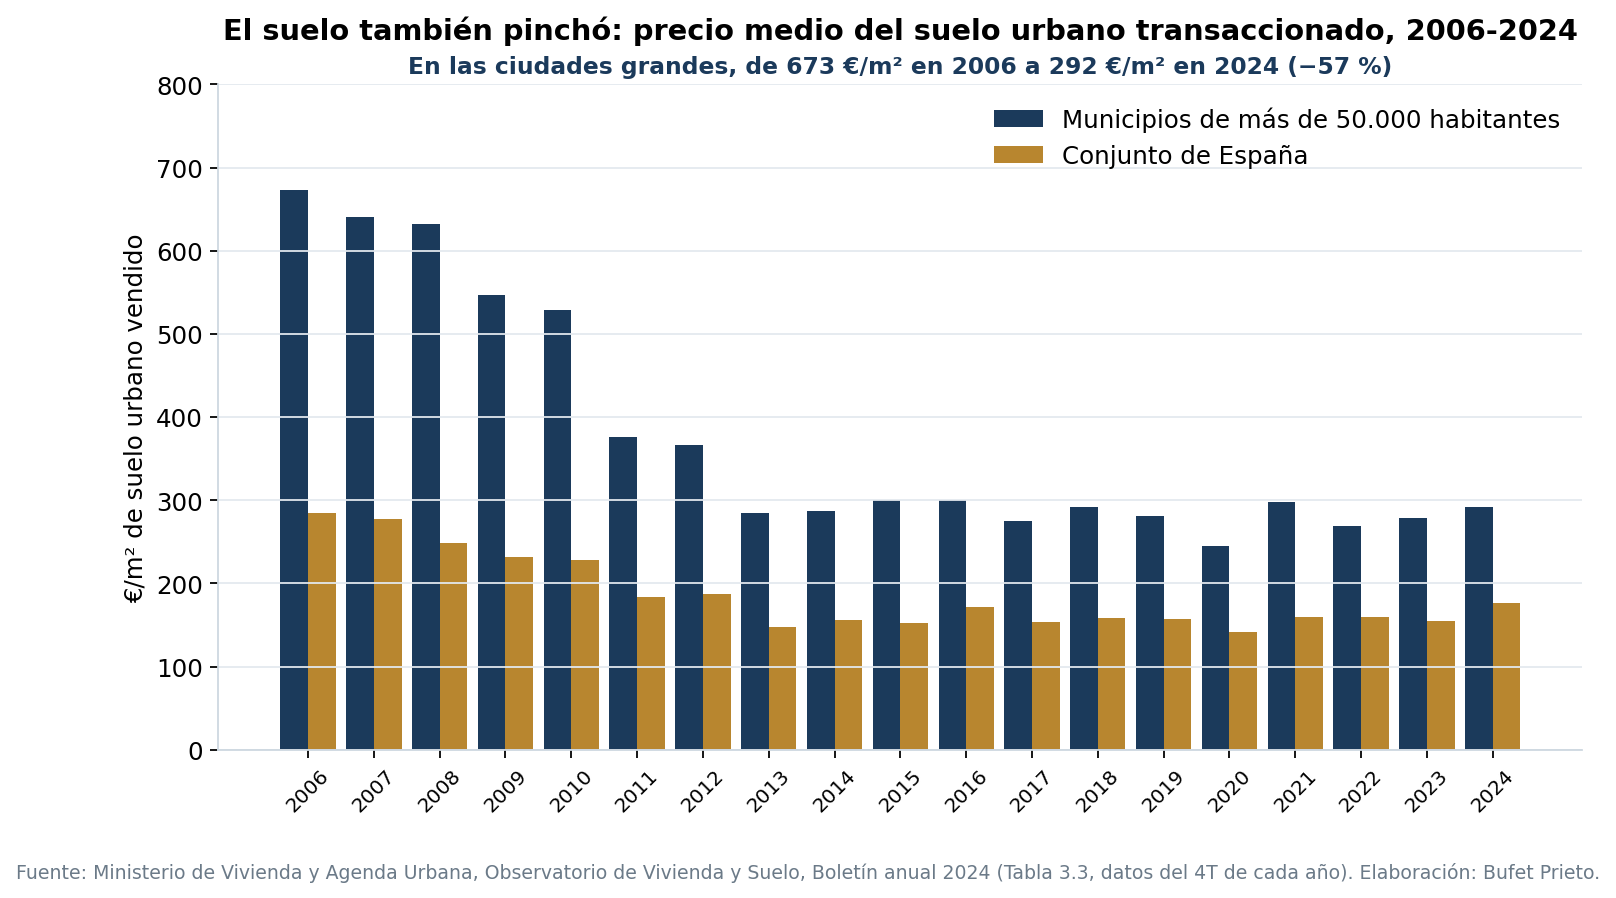
Ocurrió exactamente lo contrario. En el primer trimestre de 1998 el valor tasado medio de la vivienda libre en España era de 716 euros por metro cuadrado. Diez años después, en el primer trimestre de 2008, era de 2.101: casi el triple. En Cataluña, de 812 a 2.490. Y el suelo, que debía abaratarse al multiplicarse, se encareció más que la vivienda: en 2006 el metro cuadrado de suelo urbano vendido en las ciudades de más de 50.000 habitantes costaba 673 euros, más del doble que en 2024.
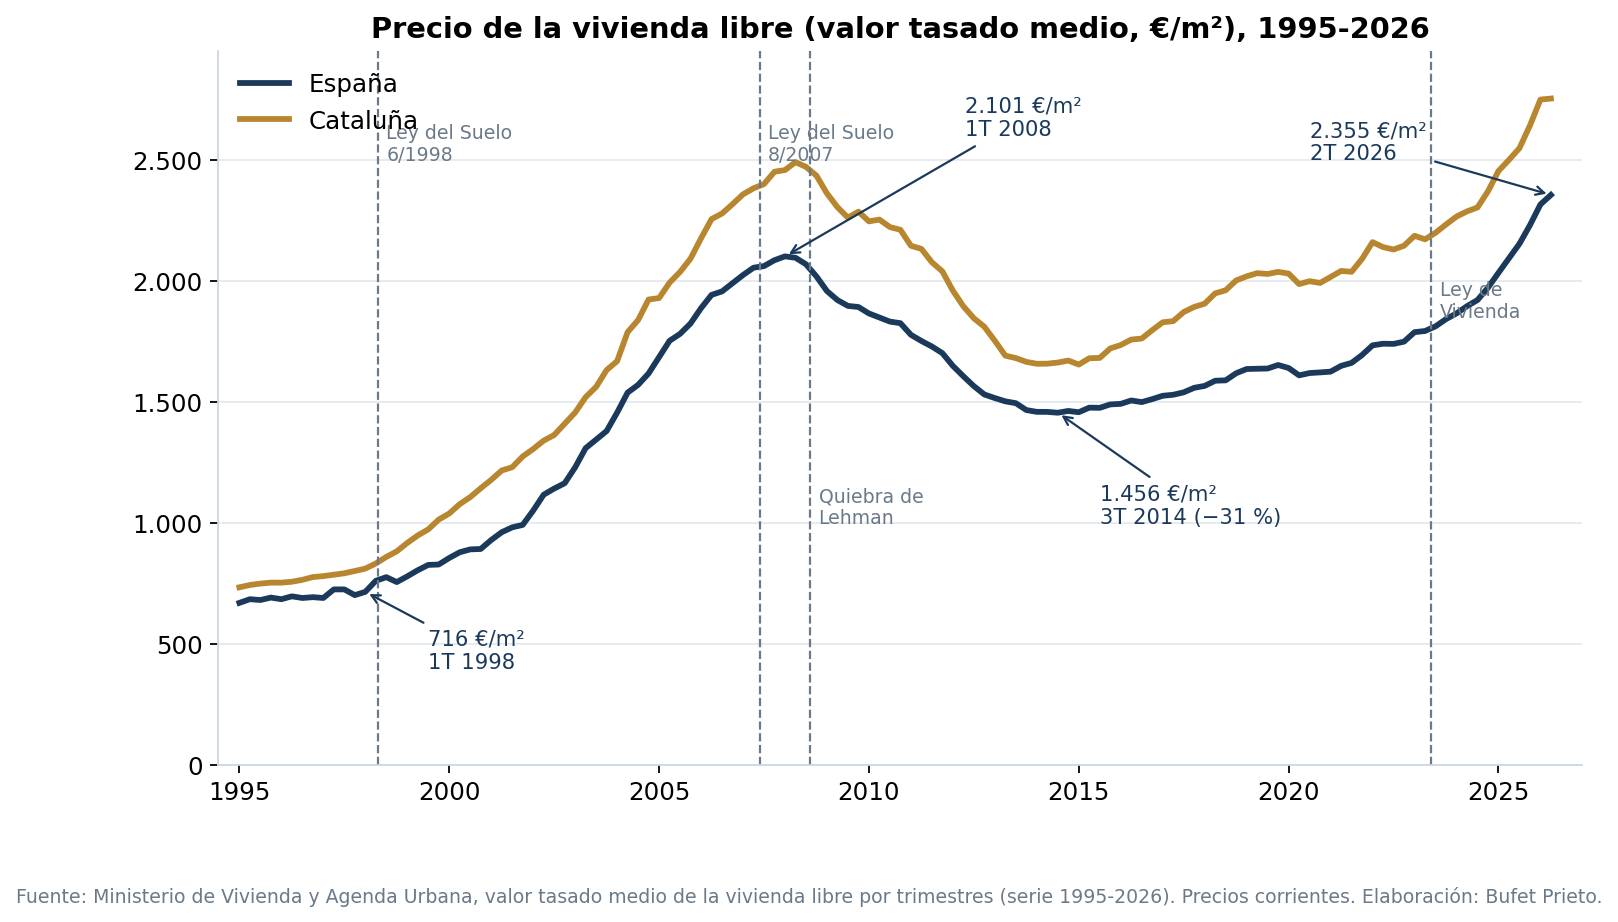
¿Por qué falló la teoría? Porque el precio del suelo no se forma como el de las patatas. El suelo vale lo que el promotor espera obtener por las viviendas que construirá sobre él, descontados los costes: es un valor residual. Si el precio esperado de la vivienda sube, el del suelo sube con él, haya mucho o poco. Y a finales de los noventa coincidieron todas las condiciones para que el precio esperado subiera sin freno: la entrada en el euro bajó los tipos hipotecarios de más del 10 % a menos del 4 %; la deducción fiscal por compra de vivienda empujaba a comprar; la población creció en más de cinco millones de personas en una década; y un sistema de cajas de ahorros prestaba al promotor para comprar el suelo, al constructor para edificar y al comprador para pagar. La ley de 1998 no creó esas condiciones, pero quitó el único freno que quedaba y multiplicó la escala: las viviendas iniciadas pasaron de unas 340.000 en 1997 a 762.540 en 2006. Nunca se había construido tanto en España y, con la mayor oferta de la historia, nunca había sido tan caro comprar.
Hubo otro efecto, menos visible y más duradero. La liberalización convirtió la reclasificación de suelo en el gran negocio local: los ayuntamientos se financiaron con convenios urbanísticos y plusvalías, y la urbanización se concentró donde el promotor quería, no donde hacía falta vivienda. Buena parte de aquel suelo acabó en polígonos y urbanizaciones a medio hacer que todavía hoy no se han ocupado. La Ley 8/2007 derogó el modelo y volvió a la regla contraria, el suelo rural como situación de partida, pero para entonces el ciclo ya estaba lanzado.
2. 2008: el pinchazo y lo que nadie reconstruyó después
La crisis financiera de 2008 no la causó la Ley del Suelo; la causó el crédito. Pero España la sufrió más que nadie porque había apostado toda su economía a ese crédito. Las cifras del Ministerio de Vivienda son elocuentes: de 762.540 viviendas iniciadas en 2006 se pasó a 35.721 en 2013, un 95 % menos. El precio de la vivienda cayó un 31 % hasta el tercer trimestre de 2014. Quedó un stock de más de 600.000 viviendas nuevas sin vender, que tardó casi una década en absorberse; las cajas de ahorros desaparecieron y sus activos inmobiliarios pasaron a un banco malo, la Sareb; y se perdieron más de un millón y medio de empleos en la construcción, con sus empresas, su mano de obra cualificada y su capacidad de promover.
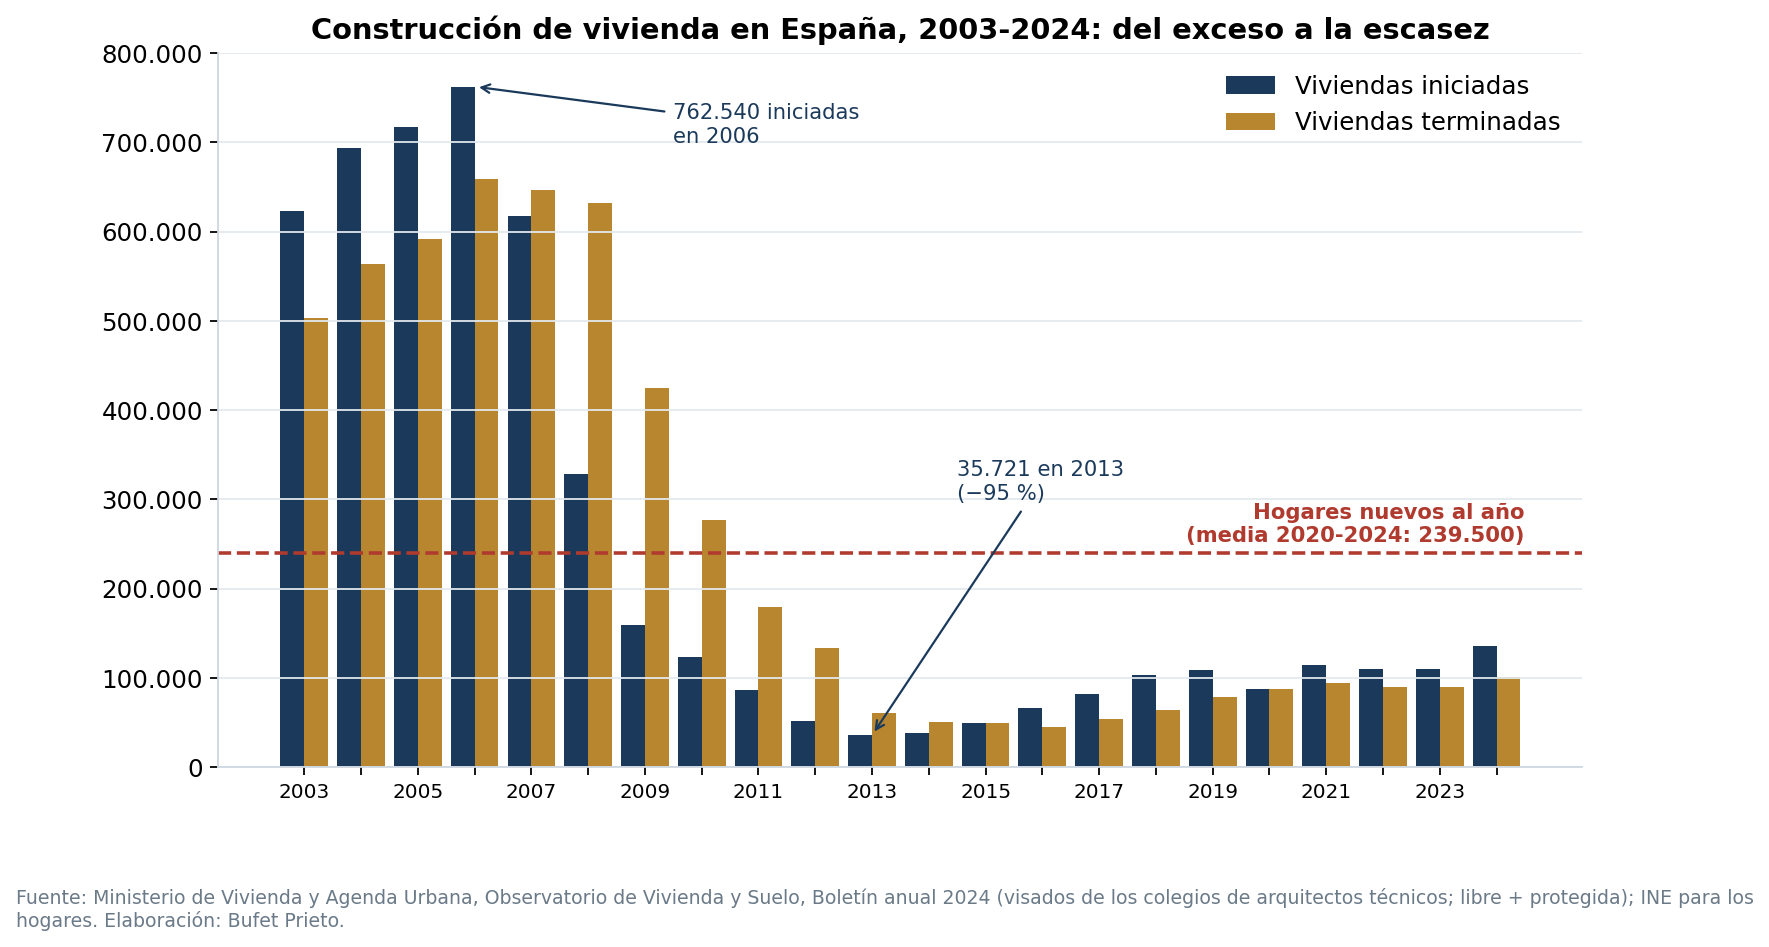
Aquí está el origen de la situación actual, y es importante verlo con claridad. Lo que nos pesa hoy no es tanto la burbuja como lo que vino después: diez años sin construir. Entre 2009 y 2019 se iniciaron, de media, menos de 85.000 viviendas al año, una cuarta parte de lo que se construía antes de la ley de 1998. Nadie se preocupó porque sobraban pisos. Pero las sociedades no se detienen: cada año se forman hogares nuevos, llegan inmigrantes, los jóvenes se emancipan y los mayores viven más años en sus casas. Mientras el país creía que tenía vivienda de sobra, se estaba comiendo el excedente de la burbuja. Cuando se acabó, en torno a 2018, no había capacidad para producir la que hacía falta.
3. 2018-2026: la escasez
El Banco de España lo ha cuantificado en sus informes anuales. Entre 2020 y 2024 se crearon en España una media de 239.500 hogares al año; en 2024 se terminaron 100.980 viviendas y en 2025 ni siquiera 92.000. El déficit acumulado entre hogares nuevos y viviendas nuevas desde 2021 asciende a unas 750.000 viviendas, el 3,7 % de los hogares del país, el doble que en Italia, y la mitad se concentra en seis provincias, Barcelona entre ellas. Y el propio Banco de España advierte de que el desajuste seguirá creciendo, porque la construcción no se recupera al ritmo necesario: señala como obstáculos la escasez de suelo finalista, la lentitud del planeamiento y la falta de mano de obra.
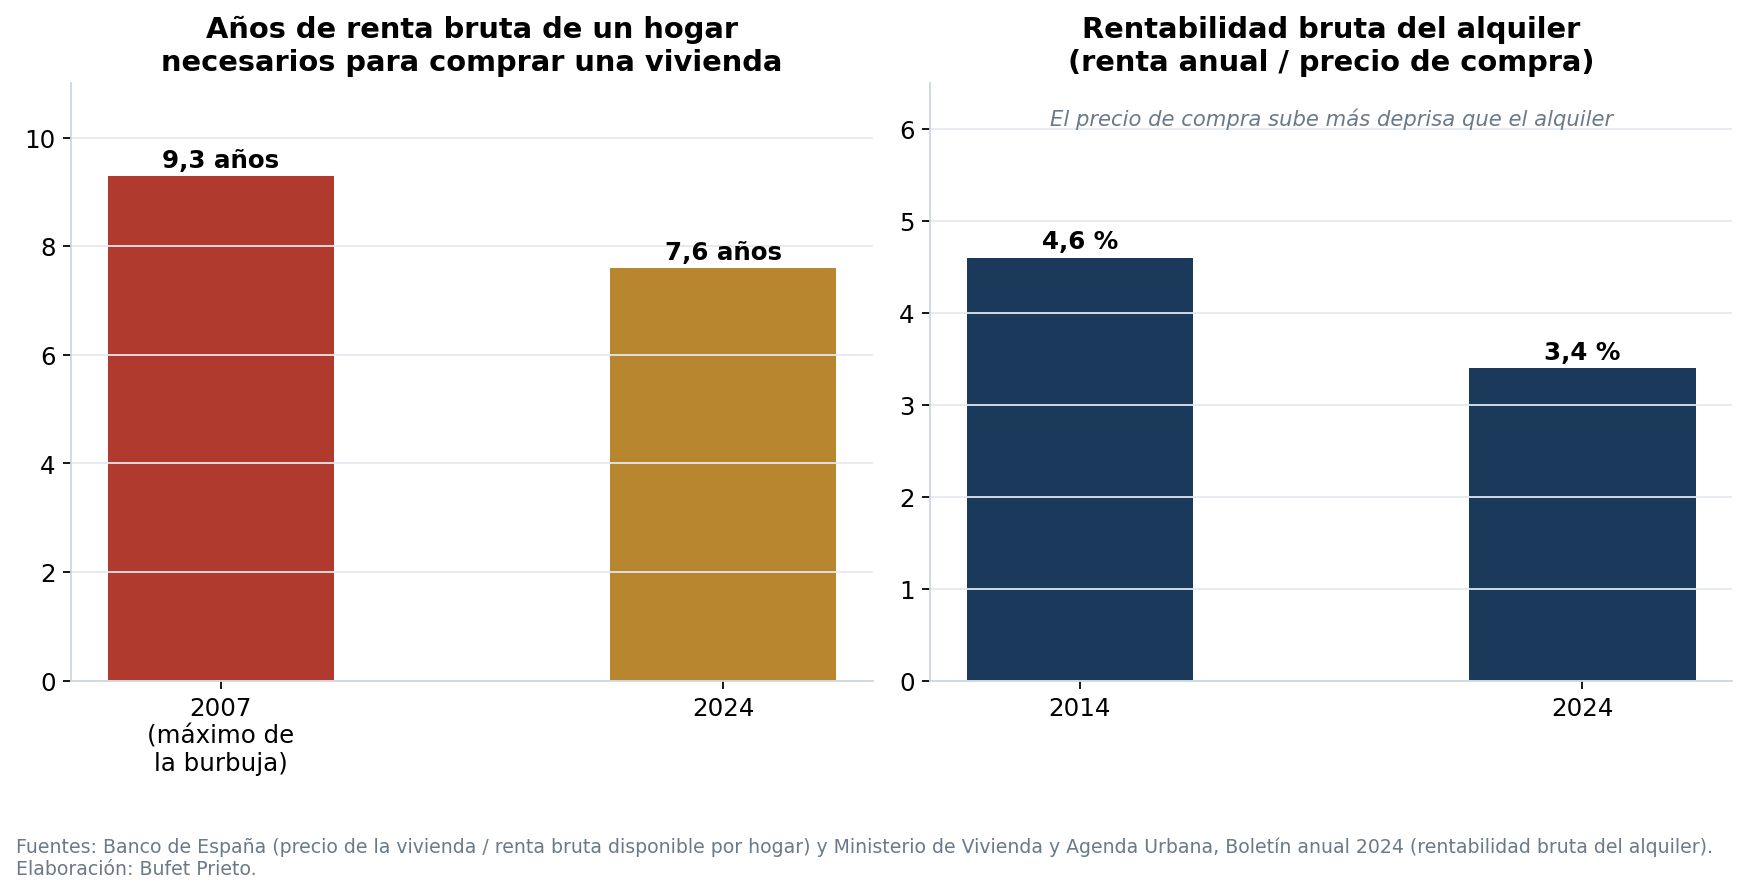
Con esa escasez, el precio ha hecho lo que hace siempre. En el segundo trimestre de 2026 el valor tasado medio alcanzó 2.355 euros por metro cuadrado en España y 2.753 en Cataluña, por encima del máximo de 2008. Un hogar medio necesita 7,6 años de renta bruta para pagar una vivienda, frente a los 9,3 del peor momento de la burbuja; la diferencia es que entonces el banco financiaba el cien por cien y hoy exige una entrada del 20 % más los impuestos, es decir, el equivalente a dos o tres años de renta ahorrados antes de empezar. Eso excluye a casi todo el que no tiene ayuda familiar o una vivienda previa que vender: a los jóvenes, a los recién llegados y a buena parte de las familias con un solo sueldo.
4. Compra y alquiler: vasos comunicantes
Aquí se cierra el círculo con el artículo anterior. Quien no puede comprar, alquila. Los hogares en alquiler han pasado del 13 % en 2005 al 20,4 % en 2024, el máximo en cuarenta años, y esa demanda nueva compite por un parque de alquiler que apenas crece, porque la vivienda que no se construye tampoco se alquila. Resultado: la renta media de los contratos nuevos en Cataluña ronda los 877 euros mensuales, y los 1.153 en Barcelona, según las fianzas del Incasòl. El inquilino de hoy es, en gran medida, el comprador que no pudo ser en 2008 ni después.
Y el camino de vuelta también existe. La rentabilidad bruta del alquiler ha bajado del 4,6 % en 2014 al 3,4 % en 2024, porque el precio de compra sube más deprisa que las rentas, y los topes de precio en las zonas tensionadas la reducen aún más. Para un pequeño propietario, que es quien posee la inmensa mayoría de la vivienda en alquiler de este país, cada punto de rentabilidad perdido y cada norma nueva que le resta control sobre su casa inclinan la balanza hacia vender o hacia el alquiler de temporada. Así, la vivienda sale del alquiler permanente justo cuando más demanda hay, y el precio de venta recibe esa oferta sin que baje, porque la demanda de compra solvente, inversores y compradores extranjeros incluidos, es mayor que nunca. Compra y alquiler se alimentan mutuamente, y las medidas que actúan solo sobre el precio de uno de los dos no hacen más que mover el problema de sitio.
5. Lo que enseña la cadena 1998-2008-2026
- La oferta de suelo no es la oferta de vivienda. Liberalizar la clasificación del suelo no abarató nada en 1998, y hoy el suelo urbano de las grandes ciudades vale la mitad que entonces y sigue sin construirse. Lo que falta no es suelo en el papel, sino suelo urbanizado y disponible, planeamiento ágil, capacidad industrial y financiación estable. Un plan general que tarda diez años en aprobarse es un tope de precios al revés: limita la oferta sin que nadie lo haya decidido.
- Las crisis de vivienda se incuban en los años en que nadie construye. La escasez de 2026 no nació en 2022, cuando subieron los tipos, ni en 2024, cuando se toparon los alquileres; nació entre 2009 y 2019, cuando el país producía 80.000 viviendas al año y creaba el doble de hogares. Recuperar esa capacidad lleva tiempo, y cada año que se pierde en el debate sobre los precios es un año más de déficit.
- Vivienda pública en alquiler, y que no se venda. En España se iniciaron 97.617 viviendas protegidas en 2006 y 23.967 en 2024, y la mayor parte de las construidas en las últimas décadas ha perdido ya la protección y ha pasado al mercado libre. Un parque público permanente, como el de los países con alquileres estables, es la única oferta que no depende del ciclo del crédito.
- Reglas estables para el pequeño propietario. Es quien tiene las viviendas que faltan en el mercado de alquiler. Si cada cambio normativo le resta rentabilidad o seguridad, retirará la vivienda, como hizo entre 1964 y 1985 y como está haciendo ahora en las zonas tensionadas.
- Ayudas a quien las necesita, no precios para todos. El esfuerzo de acceso lo sufren los jóvenes y las rentas bajas; es ahí donde deben ir los recursos públicos: avales para la entrada, ayudas directas al alquiler y vivienda protegida en alquiler, no una rebaja universal que paga, una vez más, quien busca piso.
Desde un despacho que administra alquileres desde 1983 y que lleva treinta años acompañando compraventas, la conclusión es la misma que en el artículo anterior, vista ahora desde el otro lado del espejo: el problema de la vivienda en España es un problema de oferta que arrastramos desde 2008, y cada ley que ha intentado resolverlo tocando los precios, en 1920, en 1964, en 1998 o en 2024, ha acabado agravándolo. Lo que ha funcionado, aquí y fuera, es más aburrido y más lento: construir, mantener un parque público y dar a propietarios e inquilinos reglas claras que no cambien cada legislatura.
Fuentes
- Ministerio de Vivienda y Agenda Urbana: valor tasado medio de la vivienda libre por trimestres (serie 1995-2026); Observatorio de Vivienda y Suelo, Boletín anual 2024 (viviendas iniciadas y terminadas 2003-2024, precio del suelo urbano transaccionado 2006-2024, esfuerzo de acceso, rentabilidad bruta del alquiler).
- Banco de España: Informes anuales 2024 y 2025 (déficit de vivienda 2021-2025, creación de hogares, obstáculos a la oferta); Documentos Ocasionales 2432 y 2433 (2024) sobre el mercado del alquiler y de la vivienda.
- INE: Censos de Población y Viviendas y Encuesta de Condiciones de Vida (hogares, régimen de tenencia).
- Ley 6/1998, de 13 de abril, sobre régimen del suelo y valoraciones; Ley 8/2007, de 28 de mayo, de suelo; Ley 12/2023, de 24 de mayo, por el derecho a la vivienda.
- Generalitat de Catalunya e Incasòl: estadística de fianzas de alquiler (3T 2025).
Este artículo expresa el análisis del despacho a partir de datos públicos. No constituye asesoramiento sobre ninguna operación concreta.
Borrador elaborado con ayuda de inteligencia artificial y revisado y aprobado por un abogado del despacho antes de su publicación. Contenido divulgativo: no constituye asesoramiento jurídico. Más información en el aviso legal.