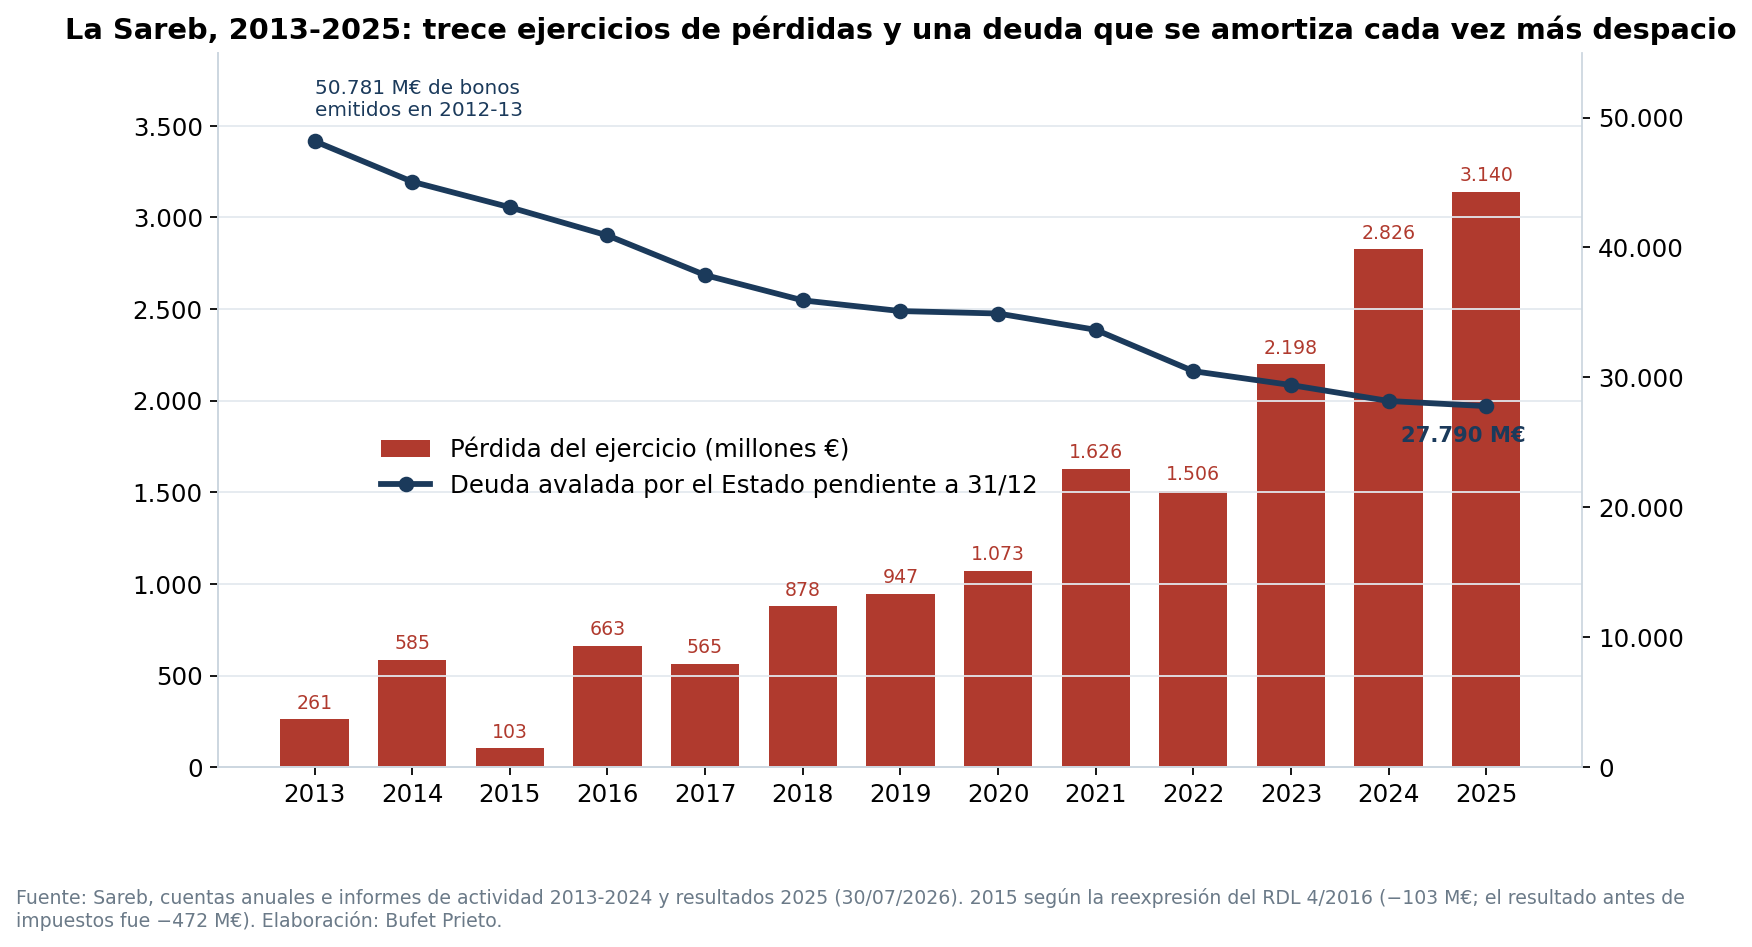
El 31 de agosto de 2012, al salir del Consejo de Ministros que aprobaba la creación del «banco malo», la vicepresidenta del Gobierno aseguró que «no costará ni un euro al contribuyente». Catorce años después, la Sareb acumula pérdidas en todos y cada uno de sus ejercicios, tiene un patrimonio neto negativo de 16.464 millones de euros a cierre de 2024, perdió otros 3.140 millones en 2025 y debe todavía 27.790 millones avalados por el Estado que, según ha reconocido ella misma, no podrá devolver antes de disolverse en noviembre de 2027. En el artículo anterior vimos qué camino siguieron las viviendas de la crisis; aquí seguimos el dinero. Las preguntas son las que se hace cualquier contribuyente: cómo es posible semejante deuda, quién la ha gestionado y cuánto ha cobrado por ello, quién ha salido ganando, si hay responsabilidades exigibles y por qué del rescate bancario apenas ha vuelto nada. Las respuestas, en lo posible, salen de las propias cuentas de la Sareb, de los informes del Tribunal de Cuentas, del FROB y del Banco de España.
1. Cómo se montó: una sociedad diseñada para no contar como deuda pública
La Sareb (Sociedad de Gestión de Activos procedentes de la Reestructuración Bancaria) se constituyó el 28 de noviembre de 2012 como condición del rescate europeo. Entre el 31 de diciembre de 2012 y el 28 de febrero de 2013 recibió de las nueve entidades intervenidas (ocho grupos, porque el Banco Gallego era filial de Novagalicia) 198.211 activos por 50.781 millones de euros: 36.694 millones de BFA-Bankia, Catalunya Banc, Novagalicia, Banco de Valencia y Banco Gallego, y 14.086 de BMN, CEISS, Liberbank y Caja3. No los pagó en dinero sino con bonos avalados «incondicional e irrevocablemente» por el Estado, que los bancos pudieron descontar en el Banco Central Europeo.
El precio lo fijó el Banco de España a partir del escenario base del informe de Oliver Wyman, con descuentos medios del 63 % sobre el valor en libros de los inmuebles (79,5 % el suelo, 54,2 % la vivienda terminada) y del 45,6 % sobre los préstamos a promotor. La nota oficial de 29 de octubre de 2012 prometía una sociedad «rentable», con una rentabilidad para sus accionistas «en torno al 14-15 %» a quince años, y, sobre todo, que «no formará parte del sector de Administraciones Públicas». Para eso se diseñó con un 55 % de capital privado: de los 4.800 millones de recursos propios (1.200 de capital y 3.600 de deuda subordinada al 8 %), los bancos y aseguradoras pusieron 2.608 y el FROB 2.192. Esa estructura permitió que, en los cierres de 2012 a 2019, los bonos de la Sareb no computaran como deuda del Estado.
2. ¿Cómo es posible tal endeudamiento?
La primera aclaración es que la Sareb no se ha endeudado: la deuda es la del origen. Lo que ha ocurrido es que los activos recibidos a cambio valían mucho menos de lo que se pagó por ellos, y cada venta ha ido aflorando la diferencia. Las cuentas anuales permiten desglosar cuatro causas.
Primera: el precio de traspaso era superior al valor real. Cuando el Banco de España obligó a la Sareb, con la Circular 5/2015, a retasar activo por activo, la sociedad acumulaba a cierre de 2015 un fondo de deterioro de 3.012 millones (2.044 de ellos dotados ese mismo ejercicio). El patrimonio neto quedó en −3.161 millones, en causa legal de disolución; el capital se redujo a cero y 2.170 millones de deuda subordinada se convirtieron en capital para absorber pérdidas. En 2021 se convirtieron los 1.430 restantes. El informe anual de 2023 lo dice sin rodeos: las ventas de préstamos «aportan y continuarán aportando margen negativo» porque los créditos «incorporaban importantes minusvalías» desde el traspaso.
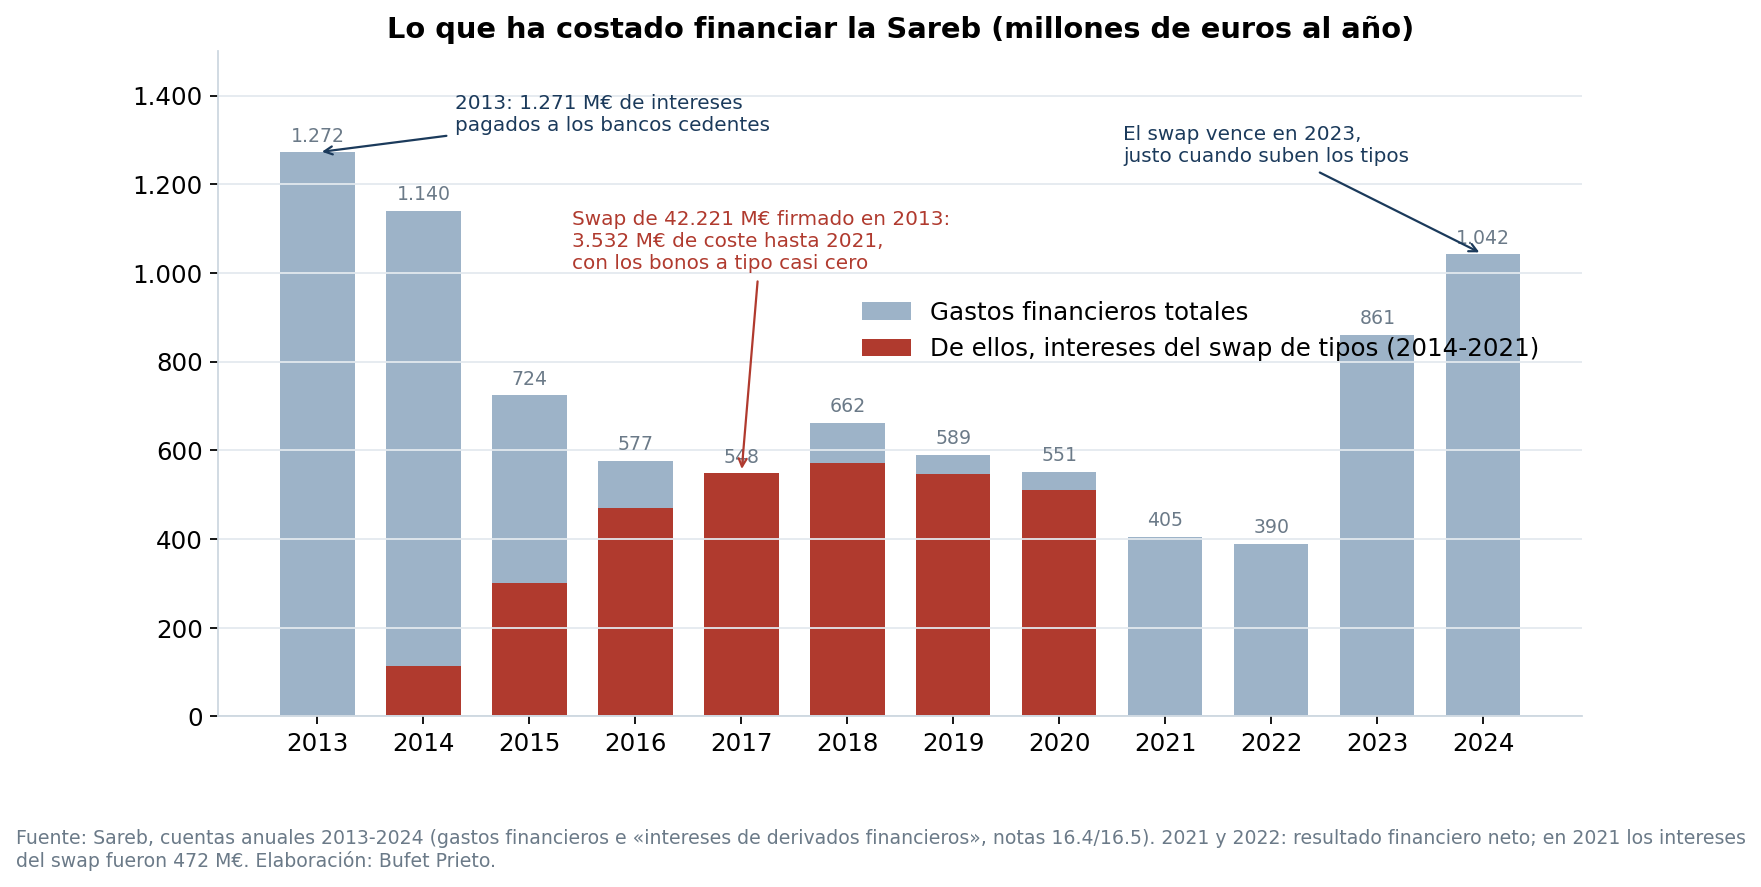
Segunda: el coste de financiarse, y en particular un seguro de tipos que salió carísimo. Los bonos de la Sareb pagaban un interés variable. El 2 de agosto de 2013, con los tipos todavía altos, la sociedad contrató un swap para convertirlos a tipo fijo sobre un nocional de 42.221 millones, con Santander y Société Générale como coordinadores. Los tipos cayeron a cero y el swap se convirtió en el principal gasto financiero: 113 millones en 2014, 302 en 2015, 469 en 2016, y entre 510 y 572 millones cada año de 2017 a 2020; 3.532 millones hasta 2021, mientras los propios bonos costaban prácticamente nada. El contrato se extinguió en 2023 (el informe anual de ese ejercicio ya no lo recoge), con los tipos del Banco Central Europeo en máximos, y el gasto financiero se disparó a 861 millones en 2023 y 1.042 en 2024. En total, financiar la Sareb ha costado 8.716 millones entre 2013 y 2024 según su propio informe anual, de los que 2.780 fueron a parar, en los primeros cinco años, a los mismos bancos que habían traspasado los activos, como intereses de los bonos que tenían en cartera.
Tercera: los gastos de gestión. Mantener 200.000 activos cuesta dinero: comisiones a los gestores externos, IBI, cuotas de comunidad, mantenimiento, ejecuciones hipotecarias. Entre 441 y 700 millones al año, según el ejercicio; 665 millones en 2025.
Cuarta: una contabilidad que ha permitido aplazar la foto. En 2016 el Real Decreto-ley 4/2016 autorizó a la Sareb a llevar el deterioro latente de sus activos a una cuenta de patrimonio neto en lugar de a la cuenta de resultados, y en 2020 el Real Decreto-ley 6/2020 la eximió de la causa de disolución por fondos propios negativos que se aplica a cualquier otra sociedad mercantil. A cierre de 2024, además de los 7.569 millones de fondos propios negativos ya pasados por resultados, hay 8.895 millones de deterioro «latente» que, en palabras del propio informe anual, «se materializa con la venta».
Con todo ello, de los 50.781 millones iniciales se han amortizado 22.991 (el 45 %) a cierre de 2025, con unos ingresos acumulados de 38.254 millones y 228.032 inmuebles vendidos hasta 2024. En febrero de 2021 Eurostat obligó a reclasificar la Sareb dentro de las Administraciones Públicas: 34.200 millones más de deuda pública de golpe (el 3 % del PIB) y 9.900 millones más de déficit en 2020. En 2022 el Estado tomó el control: el Real Decreto-ley 1/2022, de enero, lo autorizó y en abril el FROB alcanzó el 50,14 % del capital. Desde entonces cada pérdida anual es déficit público.
3. Quién la dirige y cuánto cobra
La Sareb ha tenido cinco presidentes: Belén Romana (2012-2015), Jaime Echegoyen (consejero delegado desde 2014 y presidente de 2015 a 2021), Javier García del Río (2021-2022), Javier Torres Riesco (presidente no ejecutivo de 2022 a mayo de 2025) y, desde el 26 de mayo de 2025, Leopoldo Puig, inspector del Banco de España y antiguo director financiero del FROB, que ya era consejero delegado desde 2022. El consejo, que a cierre de 2024 tenía nueve miembros (presidente no ejecutivo, consejero delegado, tres independientes y cuatro del FROB), se ha reducido en 2025 a siete: el presidente ejecutivo, dos independientes y cuatro en representación del FROB, que desde 2022 nombra la mayoría; los accionistas privados renunciaron a sus consejeros. La plantilla pasó de 207 personas en 2013 a 394 en 2019 y a 283 a mediados de 2025.
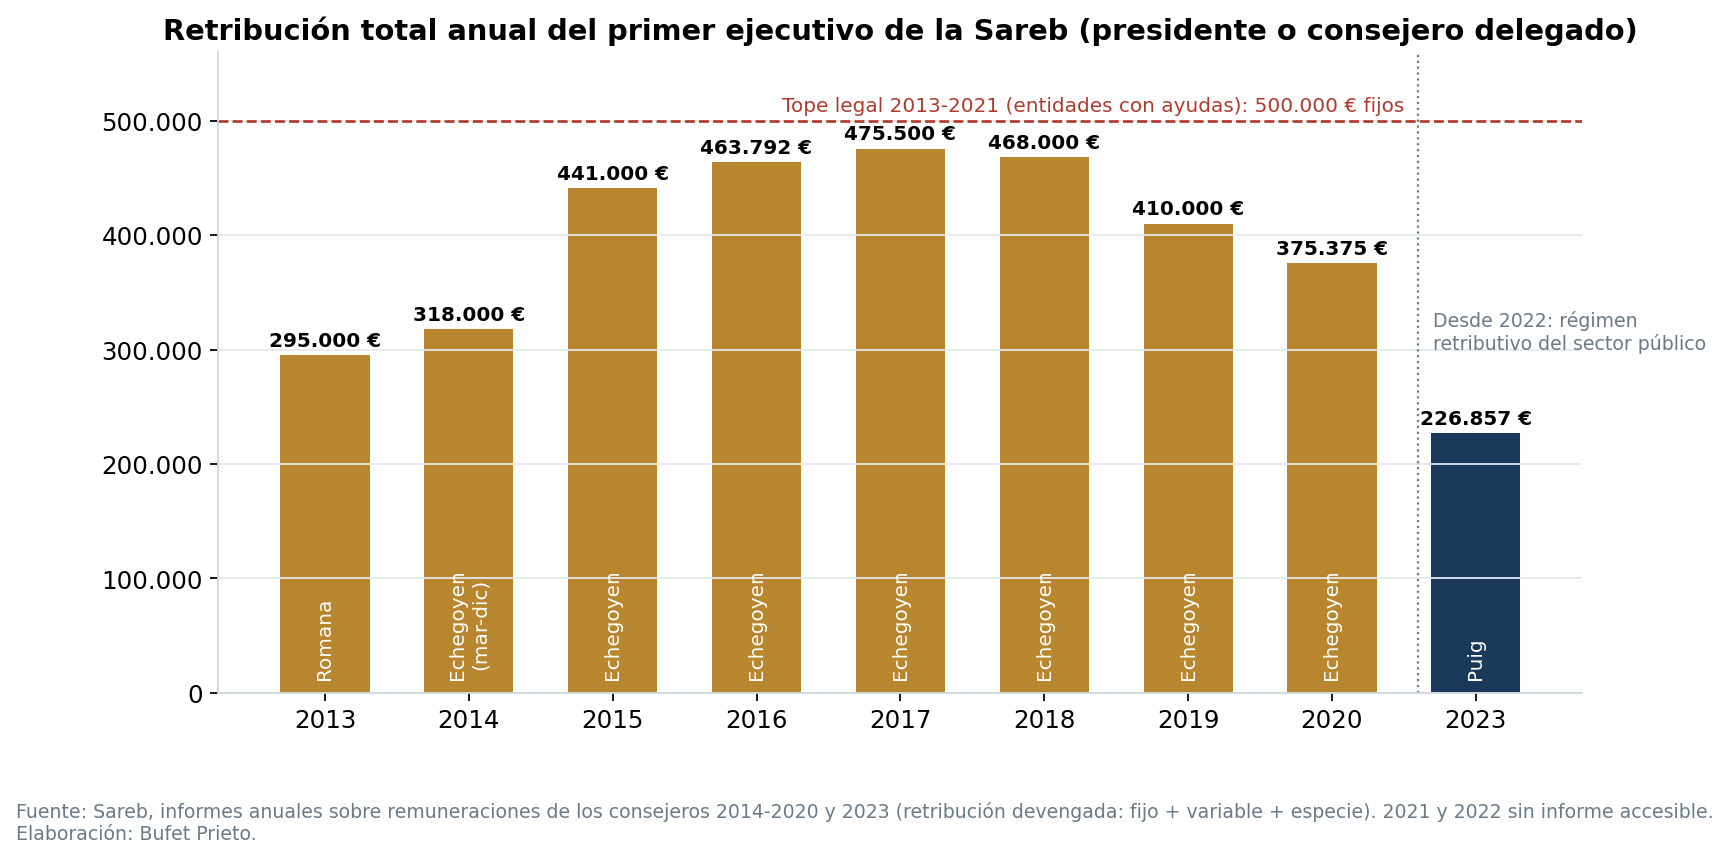
Las retribuciones están documentadas en los informes anuales de remuneraciones que la propia Sareb publica. Entre 2013 y 2021 regía el tope para entidades con ayudas públicas: 500.000 euros de fijo y hasta un 60 % de variable. La Sareb fijó 385.000 euros fijos más un 26 % variable para su presidente ejecutivo, y así lo cobró Echegoyen: 441.000 euros en 2015, 463.792 en 2016, 475.500 en 2017, 468.000 en 2018, 410.000 en 2019 y 375.375 en 2020, con una rebaja del 15 % aplicada en los dos últimos meses de ese año. Belén Romana había cobrado 295.000 en 2013 (renunció al variable y al 30 % del fijo). En 2021, el año en que la sociedad perdió 1.626 millones, las cuentas recogen 1,7 millones en indemnizaciones por despido al conjunto de la plantilla. Según el cálculo del diario infoLibre, la cúpula sumó 36,5 millones de euros en sueldos entre 2012 y 2020. Desde 2022 se aplica el régimen del sector público: en 2023 el consejero delegado cobró 226.857 euros y el presidente no ejecutivo 140.000; los consejeros externos, 432.500 entre todos.
Más importante que los sueldos del consejo es la estructura del gasto. Desde el principio la Sareb no gestiona sus activos directamente: los encarga a servicers. Hasta 2014 lo hicieron los propios bancos cedentes, por 196 y 208 millones en 2013 y 2014. A finales de 2014, en el llamado Proyecto Íbero, la gestión se adjudicó desde enero de 2015, por cinco a siete años, a Haya (del fondo Cerberus), Altamira (Apollo), Servihabitat (TPG/CaixaBank) y Solvia (Sabadell). Las comisiones pagadas suman unos 1.970 millones de euros entre 2013 y 2022: 222 millones en 2015, 237 en 2016, 243 en 2017, 204 en 2018, 219 en 2019. En 2022 los contratos se reasignaron, con lo que la Sareb llamó una «importante reducción de costes», a Hipoges (KKR) y a Anticipa-Aliseda (Blackstone), y en 2026 se ha licitado el último, por un máximo de 174 millones, a Servihabitat y Aliseda. El desglose de 2019 da la medida: 219 millones en comisiones, 226 en impuestos (IBI, IVA no deducible, plusvalías), 130 en comunidades y mantenimiento, 34 en procedimientos de ejecución y 106 de estructura propia.
4. Quién ha ganado y quién ha perdido
Perdieron los accionistas privados. Es un dato que suele olvidarse: Santander, CaixaBank, Sabadell, Popular, Kutxabank, Ibercaja, las aseguradoras y el resto de la veintena larga de inversores privados perdieron íntegramente los 2.608 millones que pusieron, y el cupón del 8 % de la subordinada nunca se cobró. El FROB perdió sus 2.192. Todos tienen la inversión provisionada al 100 %.
Ganaron los bancos que traspasaron los activos. No por la Sareb en sí, sino por lo que la Sareb les permitió: convertir 50.781 millones de ladrillo y crédito promotor en bonos con aval del Estado descontables en el BCE, cobrar 2.780 millones de intereses por esos bonos hasta 2017 y recibir después 41.333 millones de capital del fondo de rescate europeo. Cuando la Sareb se liquide en 2027, el escenario que maneja la prensa económica es que el Tesoro canjee por deuda pública los bonos que aún tienen en balance entidades como Abanca, CaixaBank, Sabadell, BBVA o Unicaja; no hay decisión publicada.
Ganaron los gestores externos (los casi 2.000 millones en comisiones citados, más los contratos posteriores), los asesores y auditores de cada concurso, y los fondos que compraron carteras: Blackstone (cartera Aneto, 237 millones nominales), Goldman Sachs (Eloise, 553 millones nominales, precio no publicado), H.I.G., Oaktree, Värde o, a finales de 2025, Axactor (una cartera de unos 1.400 millones nominales). La Sareb no publica los precios de esas ventas, de modo que no es posible calcular la rentabilidad de cada comprador; un dato de 2023 da una idea del descuento: la venta institucional de préstamos generó 4 millones de ingresos sobre 141 millones de valor neto contable.
Ganaron, a pequeña escala, los particulares que compraron alguna de las viviendas que la Sareb ha vendido en trece años, a un precio medio de 117.000 euros en 2025 (el 96 % de las ventas residenciales fueron a particulares). Y pagó el contribuyente, que asumió primero el riesgo (el aval) y después la propiedad y las pérdidas.
5. ¿Gestión negligente? ¿Delito? Lo que está documentado y lo que no
Aquí conviene separar con cuidado lo que consta en documentos oficiales de lo que es opinión, porque las palabras «negligencia» y «delito» tienen en derecho un significado preciso.
Lo que dicen los órganos de control. El Tribunal de Cuentas ha fiscalizado tres veces el proceso de reestructuración bancaria (informe 1.190, de 2016; nota 1.341, de 2019, e informe 1.513, de 2023). En ellos cifra el coste total en 71.833 millones a 31 de diciembre de 2021, señala deficiencias formales en el FROB y concluye que «el FROB ejerce un seguimiento adecuado de la gestión de Sareb». Lo que nunca ha hecho es fiscalizar directamente a la Sareb: hasta 2022 no formaba parte del sector público, y la primera fiscalización específica, sobre su actividad en vivienda pública entre 2022 y 2025, figura en el programa de 2026 con aprobación prevista en 2027. No consta ningún procedimiento de responsabilidad contable. La Comisión de investigación del Congreso sobre la crisis financiera, en su dictamen aprobado el 29 de noviembre de 2018 (publicado en enero de 2019), fue muy dura con el Banco de España («no cumplió con su mandato… miró hacia otro lado») y con la CNMV, y respecto a la Sareb aprobó una propuesta de «auditoría completa de las operaciones y cuentas de la Sareb» que no se ha realizado. Los votos particulares que hablaban de «estafa al erario público» o que advertían del «elevado riesgo» de que se ejecutaran los avales no fueron aprobados: son posición política, no hecho probado.
Lo que dicen los tribunales. No hemos encontrado ninguna querella admitida, imputación ni condena por la gestión de la Sareb en sus catorce años. Hay litigios laborales (la Audiencia Nacional dio la razón en 2022 a la plantilla sobre un plan de incentivos) y alguna condena a terceros por apropiarse de fondos de la sociedad, pero nada contra sus administradores.
Lo que dice la ley. La responsabilidad civil de los administradores (artículo 236 de la Ley de Sociedades de Capital) exige probar un daño causado por actos contrarios a la ley, a los estatutos o a los deberes de diligencia y lealtad; la responsabilidad por deudas sociales por no disolver (artículo 367) quedó expresamente neutralizada por el Real Decreto-ley 6/2020. La responsabilidad contable ante el Tribunal de Cuentas requiere manejar «caudales públicos», y si los fondos de la Sareb lo son desde 2022 es una cuestión jurídica que nadie ha resuelto. En lo penal, la malversación exige la condición de autoridad o funcionario y patrimonio público; los delitos societarios y la administración desleal exigen un perjuicio causado con infracción de deberes, no simplemente un mal resultado.
Nuestra lectura, como abogados y no como fiscales. Las grandes decisiones que explican la pérdida no las tomó la Sareb: las tomaron el Gobierno, el FROB y el Banco de España en 2012 al fijar un precio de traspaso que el propio supervisor obligó a corregir tres años después, al diseñar una estructura cuyo objetivo declarado era que la deuda no computara, y al prometer una rentabilidad del 15 % y un coste cero que los números desmintieron desde el primer ejercicio. El swap de 2013 fue, con la información de hoy, una decisión muy cara; con la información de entonces, una cobertura prudente contra la subida de tipos que todos esperaban. Nada de eso constituye por sí solo negligencia en sentido jurídico ni, menos aún, delito; es, en todo caso, un error de diseño político asumido conscientemente y una falta de transparencia sobre su coste. Lo que sí resulta anómalo es que una sociedad que ha costado más de 16.000 millones en pérdidas y acumula 27.790 de deuda avalada no haya sido objeto de una sola fiscalización específica del Tribunal de Cuentas en catorce años, y que los precios de venta de sus carteras a fondos sigan sin publicarse. Esa es la exigencia razonable: auditoría y transparencia antes de la liquidación de 2027, no condenas que ningún documento sostiene.
6. Por qué del rescate bancario no ha vuelto casi nada
El Tribunal de Cuentas cifra el coste neto del rescate en 71.833 millones a cierre de 2021 (50.622 del FROB y 21.273 del Fondo de Garantía de Depósitos, menos 62 del Banco de España), ya descontado lo recuperado hasta entonces y el valor que se daba a la participación en Bankia; el 73 % de las ayudas fueron aportaciones de capital y cuotas participativas. El Banco de España, en su última nota de 2019, hablaba de 65.725 millones netos y 5.225 recuperados; el FROB, en sus cuentas de 2025, eleva lo recuperado a unos 7.644 millones, incluidos dividendos e intereses. La razón de que vuelva tan poco está en el cuadro siguiente: el capital se inyectó en cajas de ahorros que no valían nada y que se vendieron por un euro o por una fracción de lo aportado.
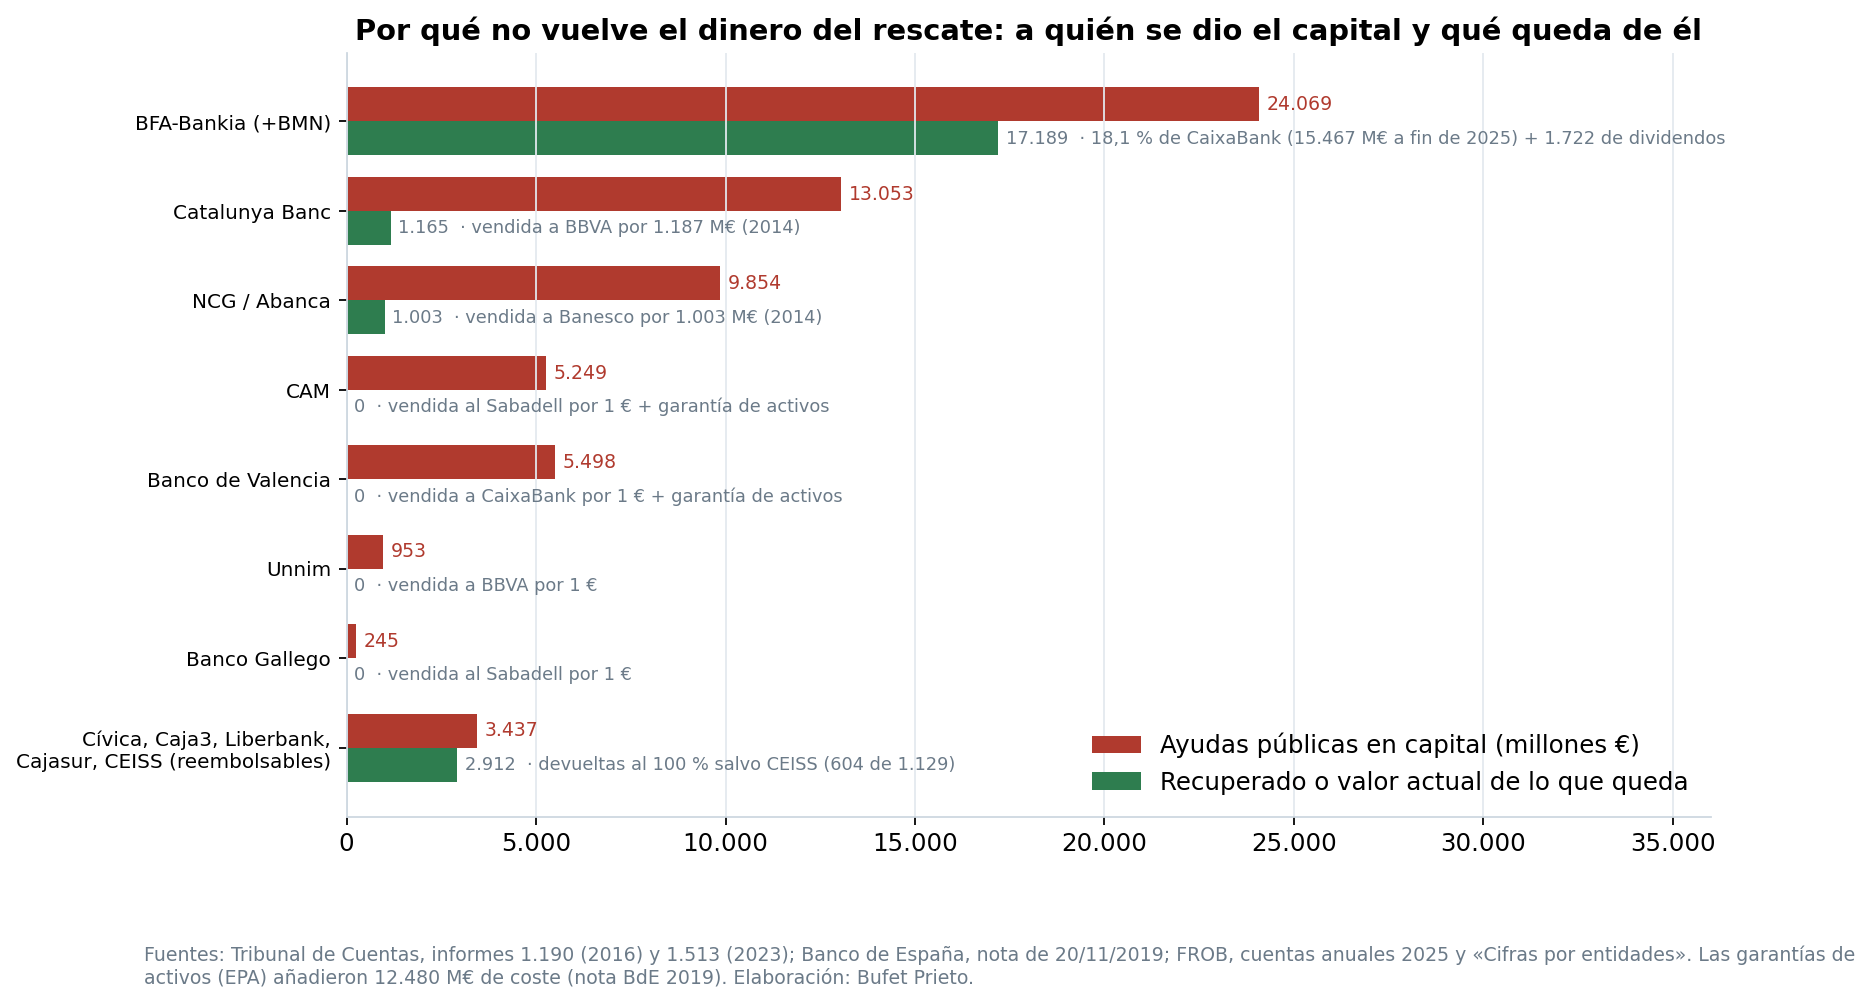
Catalunya Banc costó 13.053 millones y BBVA pagó 1.187 por ella en 2014. Novagalicia costó 9.854 y Banesco pagó 1.003. La CAM (5.249 millones del Fondo de Garantía), el Banco de Valencia (5.498), Unnim (953) y el Banco Gallego (245) se vendieron por un euro, en varios casos con una garantía pública adicional sobre sus activos (los esquemas de protección de activos) que añadió 12.480 millones de coste según la nota del Banco de España de 2019. Las ayudas que se concedieron a entidades viables en forma de préstamos o participaciones reembolsables (Banca Cívica, Caja3, Liberbank, Cajasur y CEISS) se devolvieron: 2.912 millones, íntegramente salvo en el caso de CEISS, que recibió 1.129 y devolvió 604. La gran excepción es BFA-Bankia: de 24.069 millones inyectados (BMN incluido), el 18,1 % de CaixaBank que hoy posee el Estado vale en libros 15.467 millones y ha pagado 1.722 en dividendos; en junio de 2026 el FROB hizo su primera aportación al Tesoro, 550 millones. Si el Estado vendiera esa participación, el coste final del rescate bajaría de forma apreciable, pero, según nuestro cálculo sobre las cifras del Tribunal de Cuentas y del FROB, seguiría entre 49.000 y 59.000 millones según se valore la participación a precio de mercado o en libros.
La comparación internacional es elocuente. En Estados Unidos los programas bancarios del TARP invirtieron 245.500 millones de dólares y recuperaron 275.900. El Reino Unido inyectó 45.500 millones de libras en RBS y, al vender su última acción en mayo de 2025, dio por perdidos 10.500. Países Bajos puso 21.700 millones de capital en ABN Amro y lleva años recuperándolos vendiendo la participación por tramos (en octubre de 2026 anunció bajar del 20,5 % al 10,5 %). España, con un coste neto de 71.833 millones en 2021, lo dejaría hoy entre 49.000 y 59.000 según cómo se valore la participación en CaixaBank. La diferencia no está en la gestión posterior sino en el momento y la forma: en España el problema de solvencia solo se afrontó de forma decidida en 2012, cuatro años después del estallido, cuando las cajas ya no tenían valor, y se hizo con capital a fondo perdido en lugar de con préstamos a entidades viables. Es el diagnóstico que recorre el informe del Banco de España de 2017 sobre la crisis y los trabajos de la comisión del Congreso (la expresión «de manera decidida» es de uno de los votos particulares al dictamen), no una opinión nuestra.
Sí hubo responsabilidades penales por conductas concretas, y conviene recordarlas para no confundir el rescate con la impunidad: las tarjetas «black» de Caja Madrid (65 condenados por la Audiencia Nacional en 2017 y 64 confirmados por el Supremo en 2018; Blesa, seis años, aunque falleció antes de que fuera firme; Rato, cuatro años y medio), las indemnizaciones de Novagalicia (dos años a cinco exdirectivos), las pensiones de Caixa Penedès, la falsedad contable de la CAM (condenas de dos años y de año y medio a dos exdirectivos; el director general, condenado a tres años por la Audiencia Nacional, fue absuelto por el Supremo en 2019). Y hubo absoluciones: los 34 acusados por la salida a bolsa de Bankia fueron absueltos por la Audiencia Nacional en 2020, con confirmación del Supremo en 2022.
7. Lo que viene: 2027 y la factura final
La Sareb vence el 28 de noviembre de 2027. En 2024 admitió que no podrá ni devolver toda la deuda ni vender todos los activos antes de esa fecha, y en 2025 añadió un giro importante: por acuerdo del Consejo de Ministros de 1 de julio de 2025 cede gratuitamente («transmisión lucrativa», dice la orden) hasta 40.000 viviendas y 2.400 suelos a la nueva empresa pública de vivienda, Casa 47, valorados en unos 5.000 millones. Es una decisión de política de vivienda que puede ser acertada, pero tiene una consecuencia contable que conviene saber: cada activo regalado es un activo que no se vende, y por tanto deuda que no se amortiza y que pasará a los Presupuestos cuando el Tesoro atienda el aval. Con una cartera cuyo valor contable neto era de 18.999 millones a cierre de 2024 frente a 28.185 de deuda, y que ahora se reduce por las cesiones, la factura final para el contribuyente se moverá entre el patrimonio neto negativo actual (unos 16.500 millones) y la deuda viva (unos 27.000), según lo que se obtenga por los activos que queden; no hay cifra oficial, y la primera fiscalización del Tribunal de Cuentas llegará en 2027, el mismo año de la liquidación.
Para quien lee esto desde una comunidad de propietarios o desde un piso de alquiler, la Sareb no es solo una cuestión de deuda pública: durante años ha sido, con sus gestores, uno de los mayores propietarios de viviendas vacías del país y un vecino que a menudo paga tarde las cuotas y no atiende las derramas. En nuestro despacho hemos reclamado cuotas de comunidad a la Sareb y a los fondos que compraron sus carteras en más ocasiones de las que nos gustaría; con el traspaso a Casa 47, el interlocutor cambia, pero las deudas de comunidad siguen al piso. Es un buen momento para que las comunidades revisen qué viviendas de su finca están en esa cartera y en qué estado están sus cuotas, porque quien compre o reciba la vivienda responderá de las del año en curso y los tres anteriores.
Fuentes principales
- Sareb, cuentas anuales e informes anuales de actividad 2012-2024, informes anuales sobre remuneraciones de los consejeros 2014-2020 y 2023, listado de accionistas (mayo de 2024) y resultados del ejercicio 2025 (30 de julio de 2026).
- Banco de España y FROB: nota sobre el precio de transferencia de activos a la Sareb (29/10/2012); nota sobre el traspaso de los activos del Grupo 2 (28/02/2013); nota informativa sobre las ayudas financieras en el proceso de reestructuración (20/11/2019); Informe sobre la crisis financiera y bancaria en España, 2008-2014 (2017); FROB, «Cifras por entidades» y cuentas anuales 2025.
- Tribunal de Cuentas: informe 1.190 (reestructuración bancaria, ejercicios 2009-2015), nota 1.341 (situación a 31/12/2018) e informe 1.513 (situación a 31/12/2021); programa de fiscalizaciones 2026.
- Congreso de los Diputados, dictamen de la Comisión de investigación sobre la crisis financiera de España y el programa de asistencia financiera, aprobado el 29/11/2018 (BOCG, serie D, núm. 481, 17/01/2019), con sus votos particulares.
- BOE: Ley 9/2012 y Real Decreto 1559/2012 (creación y régimen de la Sareb); Circular 5/2015 del Banco de España; Real Decreto-ley 4/2016; Real Decreto-ley 6/2020; Real Decreto-ley 1/2022 (toma de control por el FROB); Orden PJC/784/2025 (transmisión de activos a Casa 47).
- Eurostat, decisión sobre la clasificación de la Sareb en el sector Administraciones Públicas (comunicada en febrero de 2021; nota del Banco de España de marzo de 2021) y notificaciones del procedimiento de déficit excesivo (abril de 2026).
- Tesoro de Estados Unidos (programas bancarios del TARP), HM Treasury (venta de NatWest, 30/05/2025), Algemene Rekenkamer (ABN Amro), Tribunal Supremo y Audiencia Nacional (sentencias citadas) y prensa económica (Expansión, Cinco Días, El País, elEconomista, Vozpópuli, infoLibre) para los datos no publicados en fuentes oficiales, citados como tales en el texto.
Borrador elaborado con ayuda de inteligencia artificial y revisado y aprobado por un abogado del despacho antes de su publicación. Contenido divulgativo: no constituye asesoramiento jurídico. Más información en el aviso legal.