Los decretos de vivienda de octubre de 2026, explicados por quién es usted: inquilino, propietario, gran tenedor, piso turístico, comunidad, comprador
Publicado el 17 de octubre de 2026 · Alquileres
En dos semanas hemos tenido cuatro decretos de vivienda: dos se aprobaron el 29 de septiembre (y se publicaron el 30 de septiembre y el 1 de octubre), el Congreso los derogó el 2 de octubre y el Gobierno los volvió a aprobar, con retoques, el 6 de octubre. Son el Real Decreto-ley 29/2026 (el paquete general: alquileres, desahucios, impuestos, ayudas) y el Real Decreto-ley 28/2026 (la renovación automática de los contratos). Hemos leído los dos textos enteros en el BOE y los hemos ordenado no por artículos, sino por quién es usted: inquilino, propietario de uno o dos pisos, gran tenedor, propietario de un piso turístico, comunidad de propietarios, comprador o vendedor. Cada medida lleva su fecha y su enlace al BOE.
Antes de nada, un aviso. Las dos normas están pendientes de convalidación. Como las Cortes están disueltas (hay elecciones generales el 29 de noviembre), quien decide es la Diputación Permanente del Congreso, en una votación prevista para el 12 o 13 de noviembre según la prensa. Si una norma no se convalida, deja de aplicarse desde ese día; lo hecho mientras estuvo en vigor se discutirá caso por caso. El decreto de renovación automática entra en vigor el 15 de noviembre: si se deroga antes, no llegará a aplicarse nunca. Actualizaremos este artículo el mismo día de la votación.
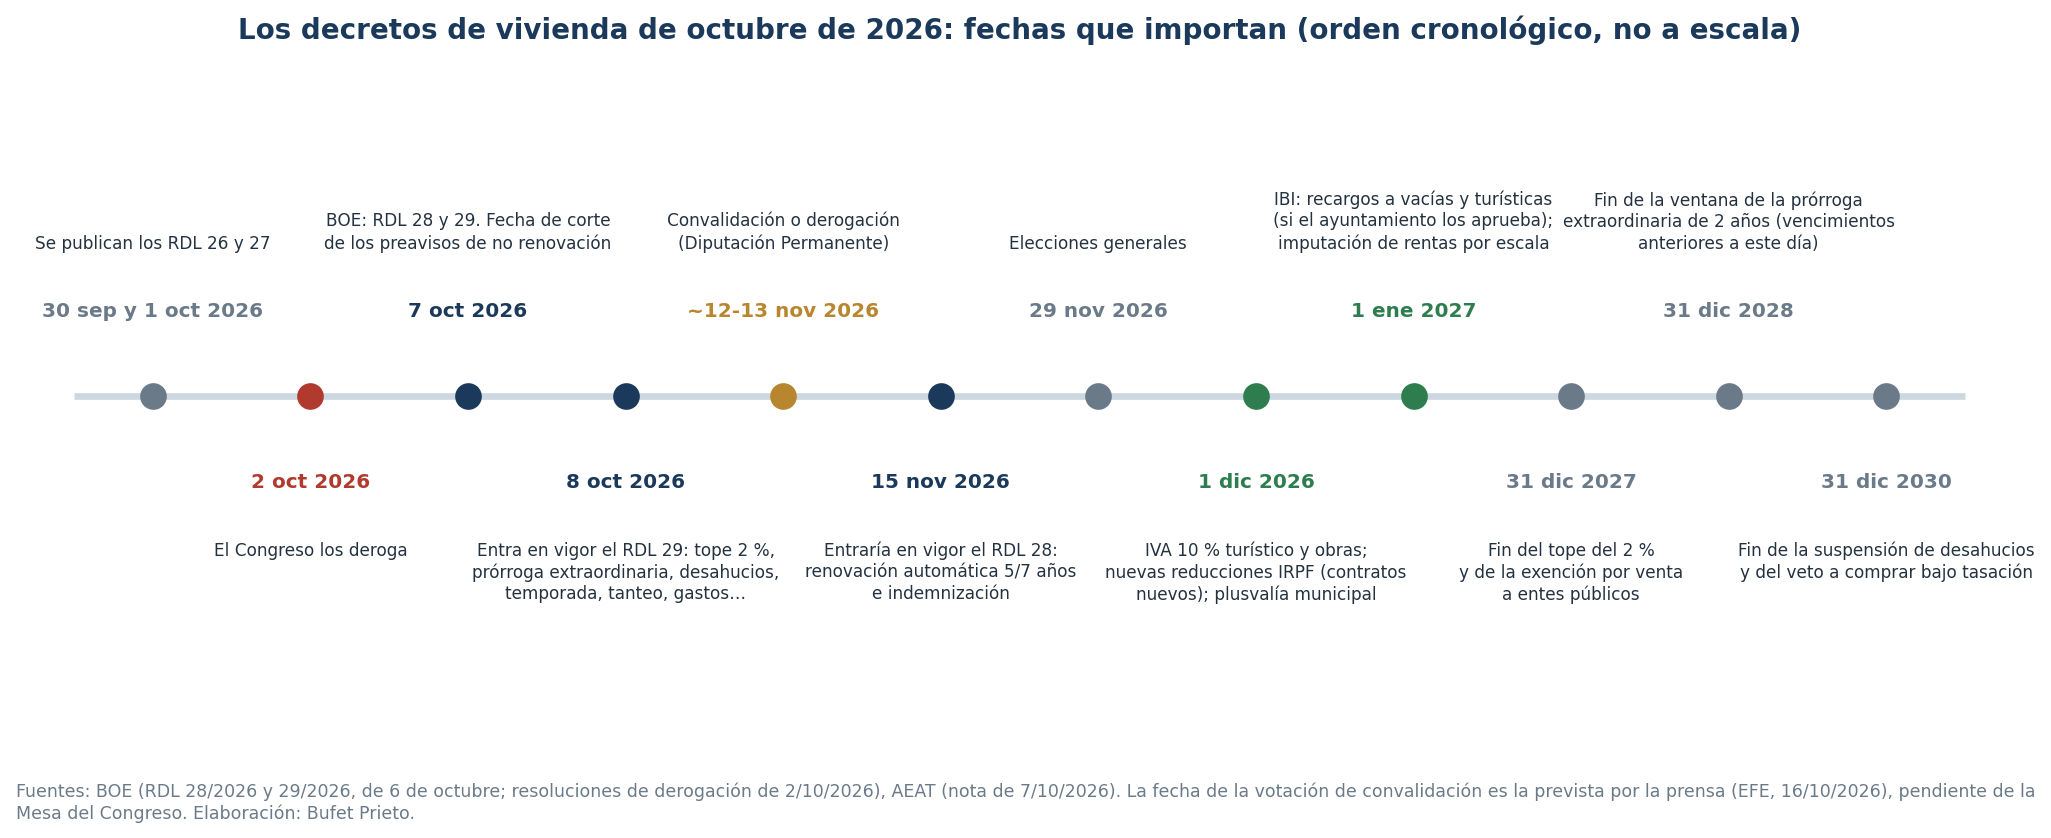
Las fechas, en una tabla
| Fecha | Qué pasa |
|---|---|
| 30 sep. y 1 oct. 2026 | Se publican los RDL 26 y 27/2026 (el paquete general y la renovación automática). |
| 2 oct. 2026 | El Pleno del Congreso los deroga (BOE-A-2026-20526 y 20527). Lo que se hizo al amparo de esos dos días (burofax, solicitudes de prórroga) queda en el aire: el nuevo decreto no lo rescata. |
| 7 oct. 2026 | El BOE publica los RDL 28 y 29/2026. Es la fecha de corte de los preavisos: los avisos de no renovación enviados válidamente antes de ese día valen y no generan indemnización. |
| 8 oct. 2026 | Entra en vigor el RDL 29: tope del 2 %, prórroga extraordinaria, suspensión de desahucios, reglas de temporada y habitaciones, gastos, fianza, tanteo, publicidad, deducción del inquilino, gran tenedor… |
| 12-13 nov. 2026 | Votación de convalidación o derogación en la Diputación Permanente (fecha prevista por la prensa, pendiente de la Mesa del Congreso). |
| 15 nov. 2026 | Entraría en vigor el RDL 28: renovación automática por 5 o 7 años e indemnización si el propietario no renueva. |
| 1 dic. 2026 | IVA del 10 % en alquileres de 30 noches o menos y en obras de viviendas alquiladas; nuevas reducciones del IRPF para los contratos firmados después de ese día; nuevos coeficientes de la plusvalía municipal. |
| 1 ene. 2027 | Recargos del IBI a viviendas vacías y turísticas (solo si el ayuntamiento los aprueba en su ordenanza); imputación de rentas por escala (del 1,1 % al 3 %) sobre los inmuebles no alquilados que no sean la vivienda habitual. |
| 31 dic. 2027 | Termina el tope del 2 % en las actualizaciones y la exención por vender a entes públicos. |
| 31 dic. 2028 | Solo los contratos cuyo plazo o prórroga termine antes de este día tienen derecho a la prórroga extraordinaria de hasta dos años. |
| 31 dic. 2030 | Termina la suspensión de desahucios de personas vulnerables y la prohibición de comprar viviendas por debajo del 70 % de su valor. |
Si usted es inquilino de vivienda habitual
Actualización de la renta. Hasta el 31 de diciembre de 2027 la subida anual tiene tope: si su renta ya está por encima del índice de referencia del Ministerio, no puede subir nada; si está por debajo, lo que pacten, y sin pacto nuevo como máximo el 2 % (disposición final 6.ª del RDL 29). Además, con carácter permanente, si el contrato no dice nada sobre actualización no hay actualización, y nunca puede superar el IRAV (artículo 18.1 de la LAU). Novedad importante: ese tope del IRAV alcanza ahora también a los contratos anteriores al 26 de mayo de 2023, que hasta el 7 de octubre se actualizaban con el índice pactado sin límite (artículo 4.Dos del RDL 29, que reescribe la transitoria cuarta de la Ley de vivienda).
Cuando venza el contrato. Dos piezas que encajan: (1) la prórroga extraordinaria del RDL 29: si su contrato estaba vigente el 8 de octubre y los cinco (o siete) años, o la prórroga anual, o la tácita reconducción, terminan antes del 31 de diciembre de 2028, y está al corriente de pago desde hace ocho meses, puede pedir una prórroga por anualidades, hasta un máximo de dos años, en las mismas condiciones (si tiene derecho a la prórroga de zona tensionada, de hasta tres años, se aplica esa, que es preferente); el propietario solo puede negarse si necesita la vivienda para sí, para familiares de primer grado o para su cónyuge separado (aunque el contrato no lo dijera), si pactan otras condiciones o si firman un contrato nuevo; tampoco hay prórroga si ambos acuerdan renovar o firmar uno nuevo con la renta al menos un 5 % más baja; (2) la renovación automática del RDL 28, desde el 15 de noviembre: cumplidos los cinco años (siete si el propietario es una sociedad), si nadie avisa el contrato se renueva por otros cinco o siete (y cuando procede esta renovación ya no hay prórroga de dos años); el propietario debe avisar con seis meses (usted con dos) y, si no renueva sin una de las causas tasadas, le debe una indemnización: la mayor entre 12 mensualidades según el valor alto del índice estatal o una mensualidad por cada año que haya vivido allí. Ojo con un detalle: si podía pedir una prórroga legal obligatoria y no la pidió, pierde la indemnización; y los preavisos enviados antes del 7 de octubre valen y no la generan.
Gastos y fianza. Los gastos de gestión inmobiliaria y de formalización del contrato nunca pueden cobrárselos a usted; tampoco los impuestos del propietario (IBI); fuera de comunidades de propietarios no cabe imputarle gastos de comunidad. La garantía adicional a la fianza es como máximo de dos mensualidades (una en temporada) y está prohibido exigirle un seguro de impago. Puede desistir del contrato pasados seis meses, con treinta días de preaviso, sin indemnización (artículos 11, 20 y 36 de la LAU).
Reparaciones, venta del piso, escritura. Si una reparación afecta a la habitabilidad, seguridad o salubridad, requiera por escrito con presupuesto; si el propietario no responde en 15 días, puede hacerla usted y descontarla de la renta. Si venden la vivienda, tiene tanteo y retracto de 30 días, también cuando se vende el edificio entero, y ya no cabe renunciar a ese derecho en el contrato. Puede exigir el contrato por escrito. Al terminar, firme con el propietario el documento de estado de la vivienda: sin él, se presume que la entregó bien.
Impago y desahucio. Si no puede pagar y servicios sociales acreditan su vulnerabilidad, en el desahucio por impago la Administración tiene dos meses para ofrecerle una alternativa o pagar la deuda al propietario; si no hace ninguna de las dos cosas, la Administración se pone en su lugar como deudora y no hay lanzamiento mientras dure la vulnerabilidad (artículo 22.6 de la LEC, nuevo). En los demás desahucios, el juzgado puede suspender el procedimiento hasta tres años si no hay alternativa habitacional, pero no si el propietario es una persona física con dos viviendas o menos. Seguirá debiendo la renta.
Hacienda. Nueva deducción estatal del 10 % del alquiler si su base imponible es inferior a 33.007,20 €, sobre un máximo de 11.630 € (que se reduce a partir de 23.007,20 € de base) y siempre que ni usted ni su unidad familiar tengan otra vivienda a menos de 50 km (ya en la renta de 2026).
Si usted tiene uno o dos pisos alquilados
El decreto le trata de forma distinta al gran tenedor, y conviene saber dónde. Desahucios: frente a usted no prevalece la vulnerabilidad del inquilino en la suspensión de hasta tres años; pero sí le afecta la enervación extraordinaria: dos meses de espera en los que la Administración debe pagarle todo lo debido más costas, o subrogarse en la deuda. Es decir, cobra, pero tarde y de la Administración. Prórroga extraordinaria (por anualidades, hasta dos años): solo puede negarla por necesidad propia, de familiares de primer grado o del cónyuge separado (sin que estuviera en el contrato), pactando otras condiciones o firmando un contrato nuevo; y no procede si ambos acuerdan renovar o firmar uno nuevo con la renta al menos un 5 % más baja. Si el inquilino tiene derecho a la prórroga de zona tensionada (hasta tres años), se aplica esa; y desde el 15 de noviembre, cuando proceda la renovación automática, no hay prórroga de dos años. Renovación automática (desde el 15 de noviembre, si se convalida): para no renovar sin indemnizar tiene que avisar con seis meses y hacer constar expresa y detalladamente una de las causas: necesidad para usted o familiares hasta segundo grado (si no la ocupan en tres meses, indemniza igual), que el inquilino no la habita más de seis meses al año, que tiene otra vivienda apta en el mismo municipio, un contrato nuevo, o que el inquilino rechaza una oferta de nuevo contrato de cinco años (siete si el propietario es sociedad) con la renta limitada como en zona tensionada (la última actualizada, con el +10 % en los casos tasados), aunque no sea zona tensionada. Si vende el piso alquilado, la indemnización la debe el comprador. Si a 15 de noviembre faltan menos de seis meses para el vencimiento, le basta avisar con cuatro.
Renta. Tope del 2 % hasta fin de 2027, tope del IRAV en todas las actualizaciones (desde el 8 de octubre también en los contratos anteriores a mayo de 2023) y, en zona tensionada, el contrato nuevo no puede superar la última renta de los cinco años anteriores actualizada (+10 % si rehabilitó, mejoró la eficiencia o firma a diez años). Granollers y Mataró están hoy en zona tensionada (declaración de marzo de 2024, vigente hasta marzo de 2027); la Generalitat anunció el 28 de julio de 2026 que, al prorrogar la declaración, deja fuera a Granollers, de modo que, si el trámite culmina, el tope dejará de aplicarse allí a partir de marzo de 2027. Gastos: no puede repercutir ni la gestión de la agencia ni el IBI; durante los cinco años los gastos solo suben de acuerdo y como mucho el doble de lo que suba la renta. Fianza: garantía adicional máximo dos meses, sin seguro de impago a cargo del inquilino. Desistimiento: el inquilino puede irse a los seis meses sin indemnizarle.
IRPF. Para los contratos firmados después del 1 de diciembre de 2026, las reducciones del rendimiento cambian: si baja la renta más de un 5 % respecto a la anterior, entre el 70 % y el 100 % (100 % si repite inquilino tras los cinco años o si la renta queda bajo el índice; 95 % en zona tensionada con inquilino joven; 90 % en zona tensionada; 85 % con inquilino de 18 a 35 años); si la mantiene, 50 %; si la sube, del 40 % al 15 % según cuánto. Primer alquiler de una vivienda: del 50 % al 100 %. Alquiler social a Administración o entidad sin ánimo de lucro: 70 %. Vivienda rehabilitada en los dos años anteriores: 60 %. Y un 80 % durante la prórroga tácita si la renta no supera el índice. Los contratos anteriores conservan sus reducciones actuales, salvo el 80 % de la prórroga tácita, que alcanza a cualquier contrato cuyos cinco años terminen después del 1 de diciembre de 2026 y cuya renta no supere el índice. Las reducciones por contrato nuevo, primer alquiler y prórroga tácita no se aplican a los grandes tenedores, que conservan la del 70 % por alquiler social y la del 60 % por rehabilitación. IBI: si tiene cuatro o más inmuebles residenciales y alguno lleva más de dos años vacío sin causa, el ayuntamiento podrá recargarle hasta el 50 % (100 % si más de tres años); en zona tensionada el recargo del 50 % puede aplicarse a cualquier titular. Imputación de rentas (desde 2027): por los inmuebles que no tenga alquilados ni sean su vivienda habitual (segunda residencia incluida), Hacienda le imputa renta por escala sobre la suma de sus valores catastrales: 1,1 % hasta 100.000 €, 1,5 % hasta 500.000 €, 2 % hasta 1.000.000 € y 3 % en adelante.
Si usted es gran tenedor, sociedad o fondo
Gran tenedor es quien tiene más de diez inmuebles residenciales o más de 1.500 m² (cinco en zona tensionada si lo motiva la comunidad autónoma); desde ahora se acredita con certificación del Registro de la Propiedad y cada vivienda de un edificio cuenta aunque no haya división horizontal. Lo que cambia para usted: la renta del contrato nuevo en zona tensionada no puede superar el índice de referencia; la suspensión de desahucios de personas vulnerables sin alternativa, hasta tres años (hasta 2030), con compensación de la Administración si usted es persona física o, siendo sociedad o fondo, se dedica al alquiler social o asequible; la prórroga de un año por vulnerabilidad es obligatoria; la renovación automática y la indemnización se aplican igual, con contratos de siete años si es sociedad; no tiene derecho a las reducciones del IRPF por contrato nuevo, primer alquiler ni prórroga tácita (sí a las del alquiler social y la rehabilitación); en el anuncio debe constar su condición de gran tenedor; y, si es persona jurídica, no puede comprar viviendas por menos del 70 % de su valor de tasación hasta 2030, salvo escrituras anteriores al 8 de octubre, destino social o adhesión a un Código de Buenas Prácticas que todavía no existe. Las entidades que compran carteras de créditos impagados bajo tasación no pueden desahuciar a personas vulnerables sin alternativa hasta 2030, sin compensación, y no pueden adquirir hipotecas vencidas de deudores acogidos al Código de 2012. Las SOCIMI pagan un gravamen del 25 % sobre el beneficio no distribuido del alquiler residencial, turístico incluido, que se reduce a la mitad si más del 80 % de su parque en alquiler es asequible (60 % en 2026, 70 % en 2027) y desaparece solo si, además, reinvierten ese beneficio en tres años en alquiler asequible.
Si alquila por temporada o por habitaciones
Es el cambio más profundo de la LAU. El alquiler «de temporada» pasa a llamarse de vivienda temporal y exige que el contrato diga la causa del desplazamiento (trabajo, estudios, tratamiento…), real y acreditable, y la carga de probarla es del propietario. Sin causa, el contrato es de vivienda habitual desde el día en que se firmó, con sus cinco años. Dura más de 31 días y, como regla, no más de doce meses; más de dos contratos seguidos entre las mismas personas sobre la misma vivienda se convierten en habitual; en los sucesivos la renta solo sube el IRAV. Por habitaciones: la suma de lo que cobra por cada habitación no puede superar la renta de la vivienda entera, y en zona tensionada se aplican además los límites de renta. Los contratos de temporada firmados antes del 8 de octubre siguen igual hasta su plazo, sin prórroga; si se renuevan, entran en el nuevo régimen. En Cataluña hay que leer todo esto junto con la regulación catalana de la temporada, que el decreto respeta expresamente.
Si tiene un piso turístico
Desde el 1 de diciembre los alquileres de vivienda amueblada de 30 noches o menos dejan de estar exentos de IVA y tributan al 10 % (salvo que alquile habitaciones de la casa en la que vive). Desde el IBI de 2027, en los municipios de zona tensionada el ayuntamiento puede aprobar un recargo del 50 % a la vivienda de uso turístico, del 100 % si tiene dos o más y del 150 % si tiene cuatro o más. Todo anuncio debe llevar el código de registro de la vivienda cuando la normativa lo exija, como ocurre con las de uso turístico. Las plataformas que no transmitan los datos de los anuncios al Ministerio se enfrentan a multas de un millón de euros, ampliables hasta el 2 % de su volumen de negocio anual. Y recuerde que, desde abril de 2025, destinar un piso a uso turístico necesita la autorización de la comunidad por tres quintos, como contamos en el artículo sobre pisos turísticos.
Si es una comunidad de propietarios o va a hacer obras
Desde el 1 de diciembre, el IVA del 10 % en obras de renovación y reparación, que ya tenían las comunidades de propietarios y las viviendas de uso particular, se extiende a las viviendas alquiladas como vivienda habitual, sea quien sea el propietario, con una condición nueva que afecta a todos, comunidades incluidas: solo si la obra se paga por tarjeta, transferencia, cheque nominativo o ingreso en cuenta; en efectivo, no. Las ayudas de rehabilitación del Plan Estatal 2026-2030 quedan exentas en el IRPF. Para los propietarios con viviendas vacías en el edificio, el recargo del IBI que decida el ayuntamiento es individual: no afecta a la comunidad.
Si va a comprar o vender
Comprador de primera vivienda. El programa «Tu Casa» ofrece un préstamo complementario de la hipoteca por el menor de estos dos importes: el 20 % del valor o 50.000 €, al 0 % y sin comisiones, a devolver en diez años una vez pagada la hipoteca, sin límite de edad. Contrapartida permanente: la vivienda queda con precio máximo de reventa (el de compra actualizado por IPC) y, si la alquila, con renta bajo el índice; se inscribe en el Registro. Todavía no está operativo: faltan el acuerdo del Consejo de Ministros que fije los requisitos y el convenio con el ICO. Comprador de piso alquilado: se subroga en el contrato y, si no lo renueva, la indemnización la paga usted. Vendedor: nuevos coeficientes máximos de la plusvalía municipal desde el 1 de diciembre (cada ayuntamiento decide si los aplica); exención en el IRPF si vende a un ente público de vivienda una vivienda vacía desde hace dos años por menos de 800.000 € (total hasta 200.000 €), hasta fin de 2027; y, si vende con inquilino, la notificación de tanteo con precio y condiciones es imprescindible para inscribir la venta.
Lo que queda en el aire
- La convalidación: todo lo anterior depende de una votación que se decide por un voto. Si cae el RDL 28, no habrá renovación automática ni indemnización; si cae el RDL 29, decaen el tope del 2 %, la prórroga de dos años y el resto, y quedará por discutir qué pasa con lo ya hecho.
- Los preavisos del 1 y 2 de octubre, enviados bajo los decretos derogados: el nuevo texto no dice nada de ellos; conviene repetirlos.
- El tope del 2 % y el IRAV conviven hasta 2027: la lectura prudente es aplicar el menor, y cero si la renta supera el índice.
- Dos umbrales del 5 % que no coinciden (uno «al menos», otro «más de»), 31 días en la LAU frente a 30 noches en el IVA, y una exposición de motivos del RDL 28 que data mal la derogación: pequeñas incoherencias que acabarán en los juzgados.
- «Tu Casa», el Código de Buenas Prácticas y la Cuenta Financia Europa necesitan normas de desarrollo que no existen todavía.
Qué hacemos en el despacho
Revisar contratos de temporada para ponerles causa antes de que se conviertan en contratos de cinco años; calcular, con fechas, si a su contrato le toca prórroga extraordinaria, renovación automática o nada; redactar los preavisos con la causa expresa que exige la norma para no pagar la indemnización, o reclamarla si es inquilino; actualizar rentas con el tope correcto; y ajustar la fiscalidad de los contratos nuevos a partir del 1 de diciembre. Si administramos su comunidad o sus alquileres, ya estamos aplicando estas reglas en las actualizaciones y vencimientos de este trimestre. Si tiene dudas sobre su caso, puede dejar su consulta desde esta misma página.
Fuentes
Textos oficiales. Real Decreto-ley 29/2026, de 6 de octubre (BOE 249, 7/10/2026) y Real Decreto-ley 28/2026, de 6 de octubre (BOE 249, 7/10/2026). Resoluciones del Congreso de 2/10/2026 que derogan los RDL 26/2026 y RDL 27/2026. Agencia Tributaria, principales novedades tributarias del RDL 29/2026 (nota y PDF de 7/10/2026). Ley de Arrendamientos Urbanos, texto consolidado. Ley 12/2023, por el derecho a la vivienda.
Convalidación y contexto. EFE, 16/10/2026: el Congreso prevé votar los decretos el 12 de noviembre. elDiario.es, 6/10/2026: la Diputación Permanente decidirá. LegalToday, 8/10/2026: derogación, reaprobación y convalidación en plena disolución. Hay Derecho, 5/10/2026 y 27/03/2026, sobre los efectos de un decreto no convalidado.
Borrador elaborado con ayuda de inteligencia artificial y revisado y aprobado por un abogado del despacho antes de su publicación. Contenido divulgativo: no constituye asesoramiento jurídico. Más información en el aviso legal.