El desahucio de alquiler en 2026: cómo es el proceso, qué es la vulnerabilidad del inquilino, a quién afecta y cuántos se suspenden
Publicado el 9 de octubre de 2026 · Alquileres
Casi tres de cada cuatro desahucios que se practican en España son de inquilinos que han dejado de pagar el alquiler, y detrás de la mayoría hay un pequeño propietario que lleva más de un año sin cobrar. Lo vimos con cifras en el artículo sobre la crisis de 2008. Pero el desahucio es también el procedimiento que más ha cambiado en los últimos seis años, a golpe de decreto-ley, y el que más dudas genera en el despacho: ¿cuánto tarda de verdad?, ¿qué es eso de que el inquilino «se declare vulnerable»?, ¿quién lo decide?, ¿me afecta si solo tengo un piso?, ¿me compensa alguien lo que dejo de cobrar? Este artículo responde con la ley vigente a 9 de octubre de 2026: el Congreso derogó el 2 de octubre el decreto de vivienda de septiembre, y el Gobierno lo ha vuelto a aprobar, con cambios, el 6 de octubre (Real Decreto-ley 29/2026, en vigor desde el 8, pendiente de que el Congreso lo convalide en el plazo de un mes). Usamos también las estadísticas del Consejo General del Poder Judicial y los datos de las oficinas de vivienda. Lo escribimos pensando en los propietarios de Granollers y Mataró, pero sirve para cualquiera.
1. El proceso, paso a paso, tal como está hoy
El desahucio por impago o por fin del contrato se tramita por el juicio verbal «sumario» de los artículos 250.1.1.º y 437 y siguientes de la Ley de Enjuiciamiento Civil, retocado por la Ley 5/2018 (ocupación), la Ley 12/2023 por el derecho a la vivienda y la Ley Orgánica 1/2025 de eficiencia de la Justicia. En la práctica son estos pasos:
Antes de demandar: requerimiento y negociación. No es obligatorio requerir de pago, pero conviene, y por dos razones. Primera, si se requiere de forma fehaciente con al menos 30 días de antelación y el inquilino no paga antes de la demanda, pierde el derecho a enervar (parar el desahucio pagando todo lo debido). Segunda, desde el 3 de abril de 2025 toda demanda civil exige acreditar un intento previo de solución extrajudicial (el llamado MASC): una negociación, una mediación, una oferta vinculante. El desahucio no está entre las excepciones. Un burofax que requiera el pago, anuncie la resolución del contrato y ofrezca negociar cumple las dos funciones a la vez; si el inquilino no contesta en 30 días naturales, el intento se tiene por hecho y hay un año para demandar.
La demanda. Además de las rentas debidas y las que venzan durante el pleito (que se pueden acumular, también contra el fiador), la demanda debe decir si la vivienda es la habitual del inquilino y si el demandante es «gran tenedor» en el sentido de la Ley 12/2023; quien no lo sea tiene que aportar una certificación del Registro de la Propiedad que lo acredite. Puede ofrecerse una condonación de deuda a cambio de que el inquilino se vaya en un plazo, y pedir ya que el lanzamiento se fije con fecha y hora.
El requerimiento de diez días. Admitida la demanda, el Letrado de la Administración de Justicia requiere al inquilino para que en diez días desaloje, pague, consigne para enervar o se oponga. Ese mismo requerimiento fija ya el día y la hora de la vista, si la hay, y el día y la hora exactos del lanzamiento si no hay oposición, sin más notificaciones. No oponerse equivale a consentir.
La parada por vulnerabilidad. Si es vivienda habitual, el juzgado comunica de oficio el procedimiento a los servicios sociales y a la Administración de vivienda. Es el artículo 441.5 a 7 de la LEC, y es la base sobre la que el nuevo decreto de octubre construye su sistema, como veremos: si los servicios sociales confirman en diez días que el inquilino es vulnerable, el juez puede suspender el procedimiento hasta dos meses si el propietario es persona física y hasta cuatro si es una sociedad, para que la Administración busque una solución; pasado el plazo, o antes si se adopta la medida, el procedimiento sigue solo. El juez debe ponderar también la situación del propietario.
Oposición, vista y sentencia. El inquilino solo puede oponerse alegando que ha pagado o que concurre la enervación; cualquier otra discusión (obras, daños, cláusulas) va a otro pleito. Si hay oposición, prueba por escrito y vista solo si hace falta; sentencia en diez días; para recurrirla hay que estar al corriente de las rentas.
El lanzamiento. La sentencia o el decreto se ejecutan directamente, sin el plazo de espera de veinte días de otras ejecuciones; el inquilino tiene un mes para desalojar, prorrogable otro, y el lanzamiento se practica el día y a la hora fijados, con la comisión judicial y, si hace falta, la policía. Las rentas se reclaman después en ejecución, con investigación del patrimonio del deudor.
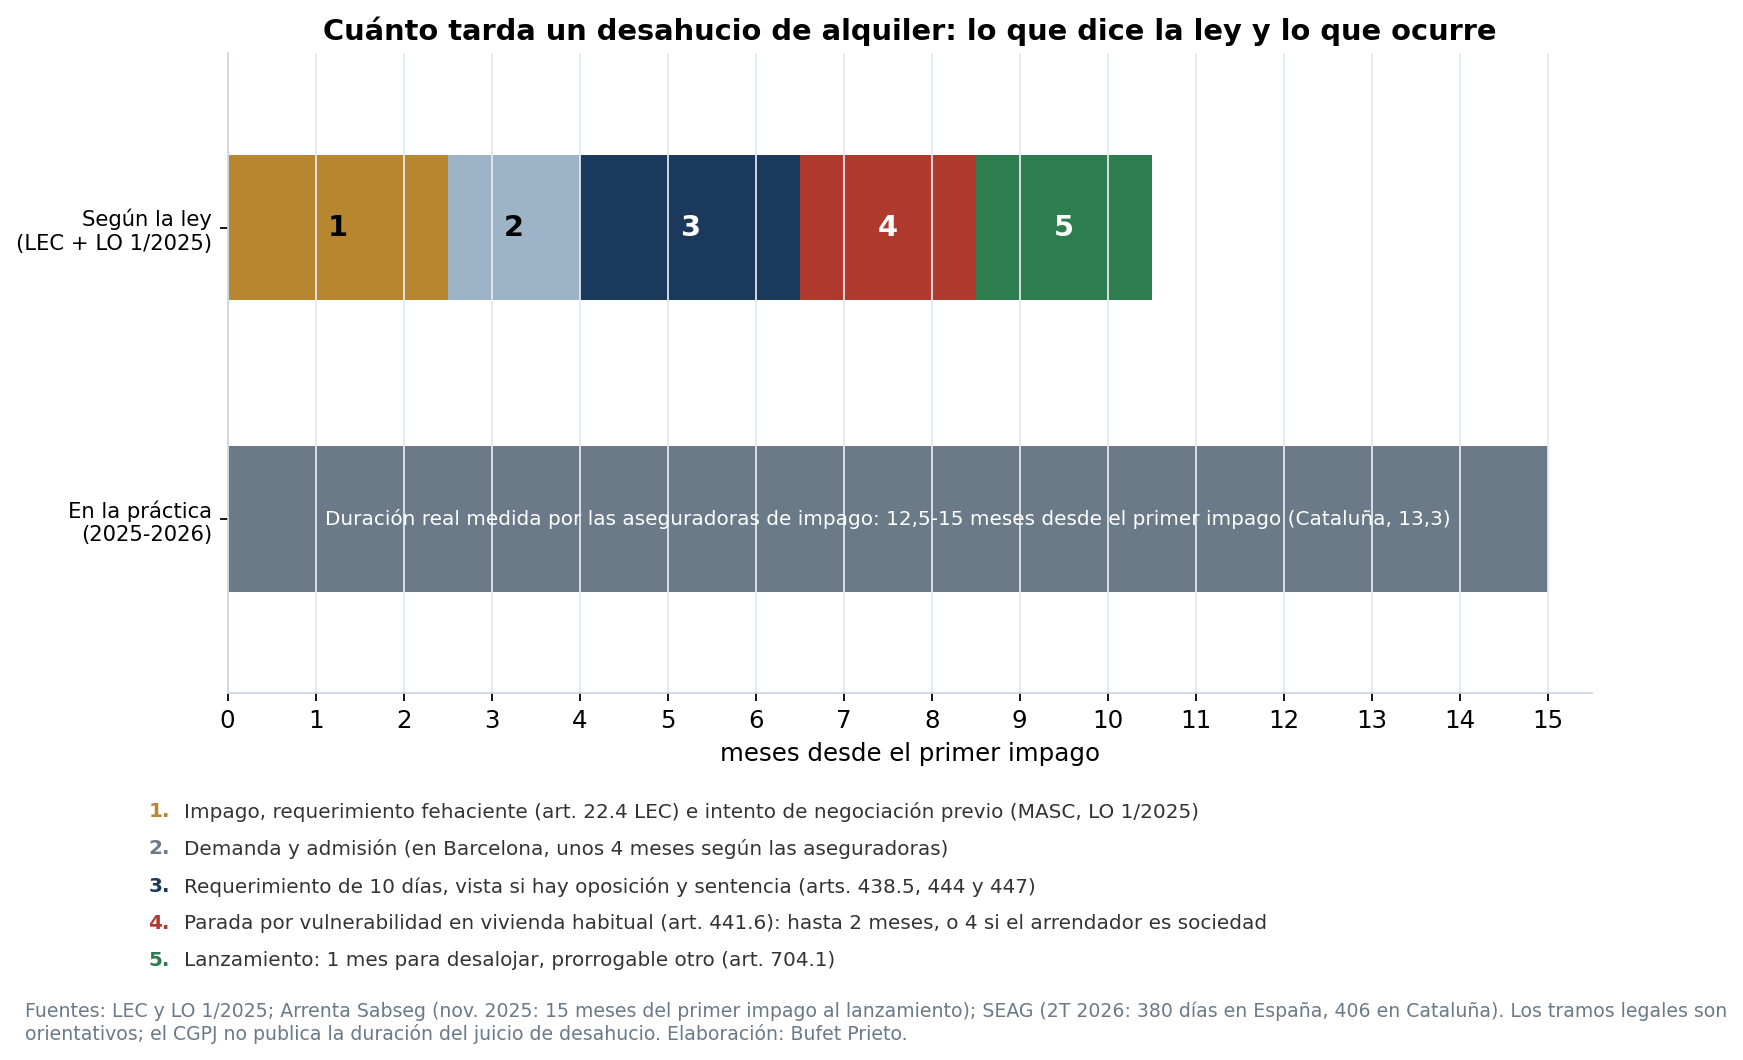
Sobre el papel, entre tres y seis meses. En la realidad, no. El CGPJ no publica la duración del juicio de desahucio (solo la de los asuntos civiles en general: 9,2 meses en 2024, y 8,7 meses los juicios verbales), así que las mejores medidas vienen de las aseguradoras de impago, que lo cronometran en cada siniestro: Arrenta cifra en quince meses el tiempo desde el primer impago hasta el lanzamiento (de tres a cuatro hasta presentar la demanda, unos cuatro hasta la admisión en Barcelona, ocho hasta el lanzamiento), y SEAG, en el segundo trimestre de 2026, en 380 días en España y 406 en Cataluña, incluyendo los casos que se resuelven sin juicio. A eso hay que sumar, cuando se aplica, la parada de dos o cuatro meses, y desde el 8 de octubre los dos meses de la nueva «enervación extraordinaria» que se explica más abajo.
2. La «declaración de vulnerabilidad»: qué es, quién la pide y quién la decide
Conviene distinguir dos cosas que se confunden: la suspensión extraordinaria que nació con la pandemia y la parada ordinaria de la Ley 12/2023. Son distintas en quién las pide, cuánto duran y a quién afectan.
La suspensión extraordinaria (Real Decreto-ley 11/2020). Se creó el 31 de marzo de 2020 para seis meses y se prorrogó once veces, hasta el 31 de diciembre de 2025. Funcionaba así. El inquilino (no el juez ni los servicios sociales) presentaba en el juzgado un «incidente de suspensión extraordinaria» acreditando ser vulnerable y no tener alternativa de vivienda. Vulnerable significaba, en los términos del artículo 5 del decreto, dos cosas a la vez: haber perdido ingresos (paro, ERTE, cese de actividad, cuidados u «otras circunstancias similares») de modo que la unidad familiar ingresara menos de tres veces el IPREM (unos 1.800 euros al mes en 2025, con incrementos por hijos, mayores o discapacidad), y que la renta más los suministros superaran el 35 % de esos ingresos. Quedaba excluido quien tuviera otra vivienda en propiedad. Había que aportar certificados de paro o de cese, libro de familia, empadronamiento, en su caso certificado de discapacidad o dependencia, y una nota simple del Registro de todos los miembros de la familia; lo que faltara se suplía con declaración responsable. El Letrado de la Administración de Justicia daba traslado al propietario, que tenía diez días para alegar su propia vulnerabilidad, y remitía todo a los servicios sociales (en Cataluña, los municipales, con la Agència de l'Habitatge como administración de vivienda), que debían informar en diez días sobre la situación del inquilino «y, en su caso, del arrendador». Con ese informe el juez decidía. Si suspendía, el lanzamiento quedaba parado hasta el final de la vigencia del decreto, con prórroga tras prórroga, salvo que la Administración comunicara haber realojado a la familia. Desde diciembre de 2020 (artículo 1 bis) el juez podía además suspender el desalojo de ocupantes sin título, pero solo si la vivienda era de una persona jurídica o de una persona física con más de diez viviendas, y con exclusiones claras: nunca la vivienda que fuera domicilio o segunda residencia de una persona física, nunca con violencia o intimidación.
Dos puntos que los propietarios suelen preguntar. Primero: sí, afectaba a todos los arrendadores, también al que tiene un solo piso; la exclusión de los pequeños propietarios (dos viviendas o menos) la intentó por primera vez un decreto de febrero de 2026 que el Congreso derogó a las tres semanas, y la recoge por fin el Real Decreto-ley 29/2026 de octubre. Segundo: la ley preveía una compensación. Si la Administración no realojaba a la familia en los tres meses siguientes al informe, el propietario tenía derecho a cobrar de la comunidad autónoma el alquiler medio de la zona (o la renta pactada, si era inferior) más los gastos, desde el auto de suspensión hasta su alzamiento. Se pedía ante el órgano de vivienda autonómico (en Cataluña, la Agència de l'Habitatge, con el auto de suspensión, la escritura o nota simple, el contrato y las facturas), con resolución en tres meses y silencio positivo. El plazo para solicitarla terminó el 31 de enero de 2026.
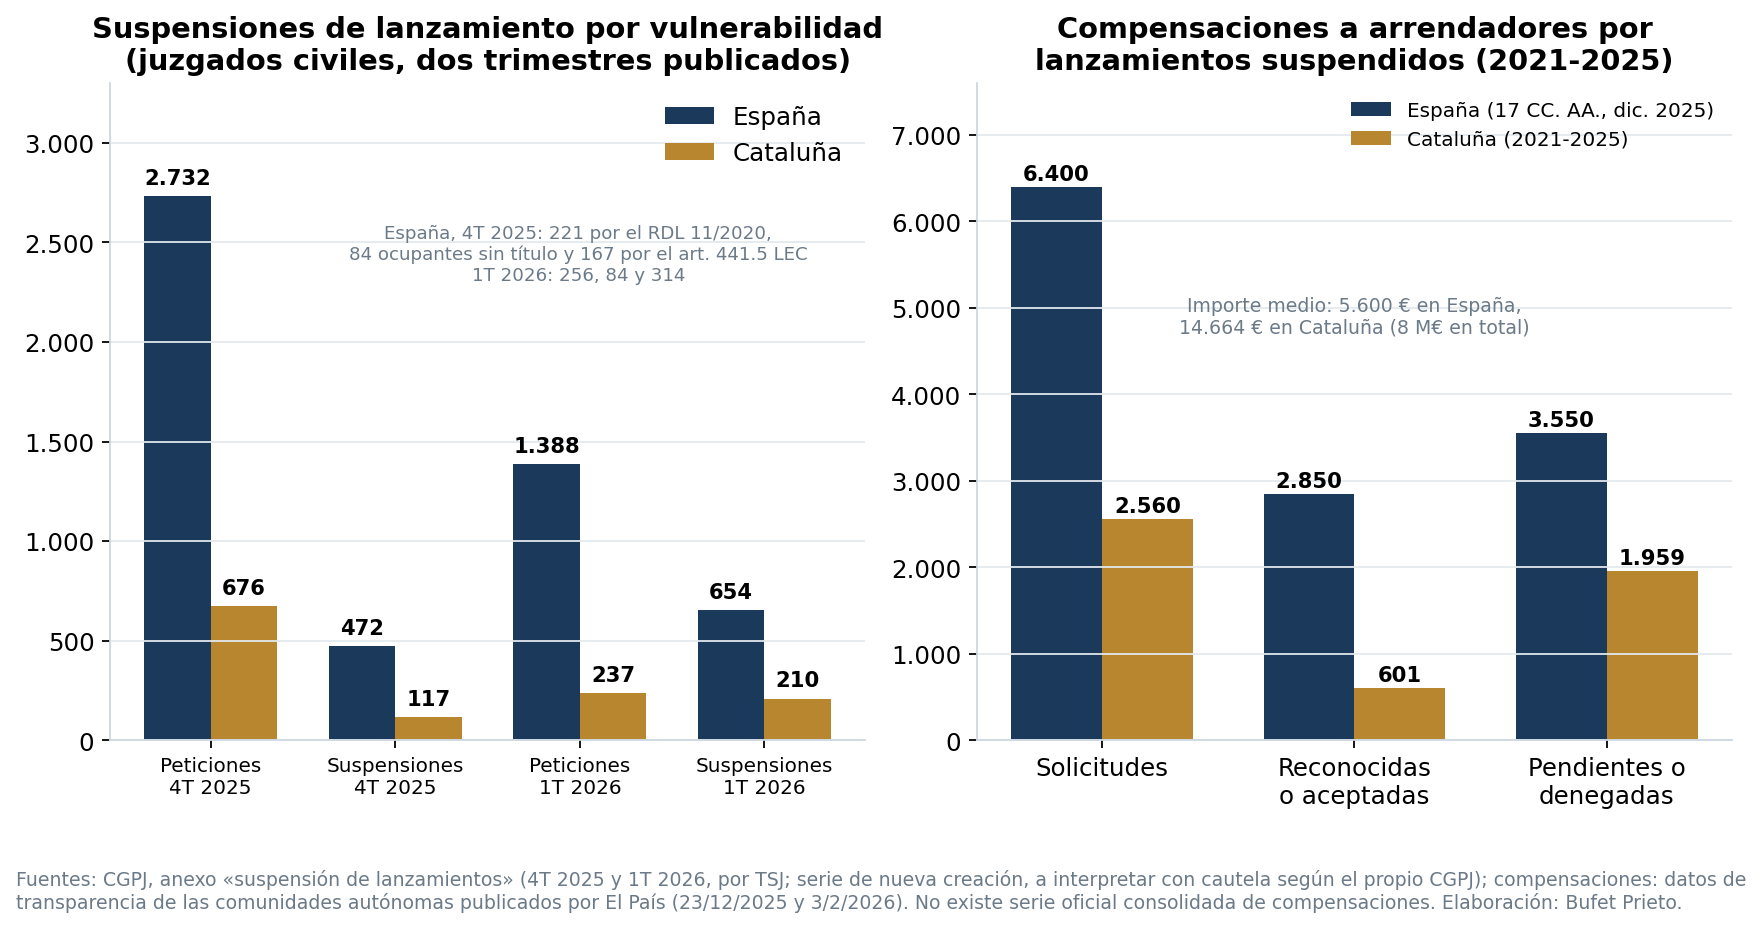
¿Y cuánto se pagó? Pocas veces y tarde. Según los datos de transparencia de 17 comunidades autónomas recopilados por El País en diciembre de 2025, se presentaron unas 6.400 solicitudes en toda España y se reconocieron unas 2.850 (el 44 %), por más de 16 millones de euros, con una media de 5.600 euros. En Cataluña, 2.560 solicitudes, 601 aceptadas (553 pagadas) por 8 millones, con una media de 14.664 euros, y 1.445 todavía sin valorar a comienzos de 2026; las solicitudes se dispararon en 2025, y el 84 % venían de empresas (Coral Homes, Divarian, Gramina, los grandes tenedores). El Ministerio reconoció en diciembre de 2025 que no tenía datos oficiales. Por auto de 22 de abril de 2026, el Tribunal Supremo admitió un recurso sobre una de las trabas más comunes: si basta la declaración judicial de vulnerabilidad para cobrar o si la comunidad autónoma puede exigir más.
La parada ordinaria (Ley 12/2023, artículo 441.5-7 LEC). Es la que queda. No la pide el inquilino: la activa el juzgado de oficio en toda demanda de desahucio de vivienda habitual, comunicándola a los servicios sociales. Si estos confirman la vulnerabilidad en diez días, el juez suspende hasta dos meses (persona física) o cuatro (persona jurídica). Los criterios son parecidos pero no idénticos a los del decreto: renta y suministros por encima del 30 % de los ingresos e ingresos inferiores a tres veces el IPREM (con los mismos incrementos), o situaciones de vulnerabilidad social (dependientes, menores, víctimas de violencia sobre la mujer). Y el juez debe ponderar la vulnerabilidad del propio propietario: un arrendador jubilado que vive de esa renta tiene algo que decir, y conviene decirlo en la demanda.
3. Lo que está vigente hoy, 9 de octubre de 2026: el nuevo decreto
Este es el punto en que más confusión hay, porque en nueve meses ha habido seis decretos-leyes de vivienda y los textos consolidados del BOE van con retraso. El orden de los hechos es este.
- La suspensión extraordinaria del Real Decreto-ley 11/2020 terminó el 31 de diciembre de 2025. El Gobierno intentó prorrogarla tres veces y el Congreso derogó las tres: el Real Decreto-ley 16/2025 (derogado el 27 de enero de 2026), el 2/2026, que ya excluía a los propietarios con dos viviendas o menos (derogado el 26 de febrero), y el 26/2026, de 29 de septiembre (en vigor dos días; derogado el 2 de octubre por 178 votos contra 172). Las suspensiones acordadas al amparo de esas normas en las semanas en que estuvieron vigentes perdieron su base legal.
- El 6 de octubre el Gobierno volvió a aprobar el paquete, con cambios, como Real Decreto-ley 29/2026 (BOE del 7, en vigor desde el 8 de octubre), acompañado del Real Decreto-ley 28/2026 sobre renovación de contratos (el 26/2026 también iba acompañado de otro, el 27/2026, derogado con él). Los dos deben ser convalidados por el Congreso en el plazo de un mes, de modo que la situación puede volver a cambiar antes de mediados de noviembre. Mientras tanto están en vigor, y esto es lo que establecen en materia de desahucios:
- Frente a los fondos que compran inmuebles o carteras de préstamos impagados por debajo de su valor de tasación (artículo 2.1), el juez suspende el desahucio del inquilino u ocupante vulnerable sin alternativa habitacional hasta el 31 de diciembre de 2030, aunque ya haya sentencia, y sin compensación.
- Frente a cualquier otro arrendador, en los desahucios por impago (nuevo artículo 22.6 de la LEC), nace la «enervación extraordinaria»: acreditada la vulnerabilidad del inquilino, el juzgado lo comunica a la Administración autonómica, que tiene dos meses improrrogables para ofrecer una alternativa de vivienda o pagar al arrendador (o consignar) todo lo reclamado, lo devengado hasta entonces y las costas. Durante esos dos meses el procedimiento queda suspendido. Si la Administración paga, la acción queda enervada y el contrato sigue; si no hace ni una cosa ni la otra, la Administración queda subrogada automáticamente en la deuda del inquilino, no hay lanzamiento y el contrato continúa mientras dure la vulnerabilidad. El Estado compensa a las comunidades autónomas. Esta enervación no consume la enervación ordinaria del inquilino y cabe aunque el arrendador haya requerido de pago antes.
- En los demás casos (artículo 2.2: por ejemplo, desahucios por fin de contrato), si el inquilino es vulnerable y la Administración no ofrece alternativa, el juez suspende, revisa la suspensión cada doce meses y la alza como máximo a los tres años; la Administración de vivienda asume una compensación al arrendador persona física (o entidad de alquiler asequible o social) por la renta dejada de percibir, los suministros impagados y las costas, sin lucro cesante ni daños morales, y con intereses si paga tarde.
- Los pequeños propietarios quedan fuera de la suspensión: el decreto dice expresamente que la vulnerabilidad del inquilino no prevalece cuando el demandante es una persona física titular de dos o menos viviendas, y tampoco cuando el juez aprecia que debe prevalecer la vulnerabilidad del propio arrendador (salvo que sea una sociedad o un gran tenedor). Es la primera vez que una exclusión así está en vigor: ya la recogía el decreto de febrero, pero cayó en el Congreso a las tres semanas.
- Se aplica a los procedimientos en curso en los que no se haya practicado el lanzamiento, incluso con sentencia, y aunque el juzgado ya hubiera agotado la parada del artículo 441 (disposición transitoria segunda): el inquilino puede pedirlo y el Letrado de la Administración de Justicia suspende provisionalmente el lanzamiento hasta que el juez resuelva.
- Además, para todos los contratos de vivienda habitual: prórroga extraordinaria de hasta dos años, por anualidades, a petición del inquilino al corriente de pago en los ocho meses anteriores, cuando la prórroga obligatoria o tácita venza antes del 31 de diciembre de 2028; el arrendador debe aceptarla salvo necesidad acreditada de ocupar la vivienda él o su familia, nuevo contrato o renta rebajada al menos un 5 % (disposición final quinta); tope del 2 % a las actualizaciones de renta hasta el 31 de diciembre de 2027, y ninguna subida si la renta ya supera el índice de referencia (disposición final sexta); información obligatoria en todos los anuncios de alquiler (índice de referencia en zona tensionada, límite de renta aplicable, condición de gran tenedor: artículo 20). Y, desde el 15 de noviembre de 2026, el Real Decreto-ley 28/2026 convierte en automática la renovación de los contratos al cumplir los cinco o siete años, salvo preaviso de seis meses del arrendador, que deberá indemnizar al inquilino con el mayor de dos importes, doce mensualidades o una por cada año de permanencia, calculadas sobre el valor superior del índice de referencia, salvo en los casos tasados por la norma (necesidad de la vivienda para el arrendador o su familia, nuevo contrato con el mismo inquilino, entre otros).
- La parada ordinaria de dos o cuatro meses del artículo 441.5-7 LEC sigue vigente y es la que se aplica cuando no entra nada de lo anterior, más el mes (prorrogable a dos) para el desalojo.
- Grandes tenedores. El Tribunal Constitucional (sentencia 26/2025, de 29 de enero) anuló la obligación que la Ley 12/2023 les imponía de acreditar en la demanda la vulnerabilidad del inquilino y haber pasado por una conciliación administrativa previa: era un obstáculo desproporcionado al acceso a la justicia. Sigue en pie la obligación de declarar si se es gran tenedor (más de diez inmuebles residenciales o 1.500 m², o cinco en zona tensionada si la comunidad autónoma lo decide, como ha hecho Cataluña), con certificación registral si no se es, y la parada de cuatro meses si es sociedad.
- En Cataluña, la Llei 24/2015 obliga al gran tenedor, antes de demandar por impago, a ofrecer un alquiler social al inquilino en riesgo de exclusión (renta del 10 al 18 % de sus ingresos, durante cinco o siete años). El Constitucional (sentencias 16/2021 y 57/2022) anuló que esa oferta fuera un requisito para admitir la demanda: hoy es una obligación administrativa, sancionable, no procesal. Y aquí hay una novedad importante: desde el 14 de julio de 2026 (Llei 11/2026, artículo 103) es gran tenedor en Cataluña cualquier persona, física o jurídica, con cinco o más inmuebles residenciales en Cataluña, aunque solo para los contratos firmados a partir del 31 de julio de 2026; para los anteriores siguen los umbrales de más de diez (sociedades) y más de quince (particulares). Las sanciones por no ofrecer alquiler social han sido reales: 711 expedientes a un centenar de grandes tenedores por más de 17 millones entre 2020 y 2025, aunque 521 se archivaron tras las sentencias del Constitucional.
- Granollers y Mataró están en la primera declaración de zonas de mercado residencial tensionado (vigente hasta el 15 de marzo de 2027), por lo que el umbral estatal de gran tenedor es de cinco inmuebles. El Govern acordó el 29 de julio de 2026 prorrogar un año esa declaración, pero sin Granollers (ni Mollet, Parets o Montmeló), que a su juicio ya no cumple los requisitos de la ley estatal; Mataró sigue. Hasta que la prórroga surta efecto, Granollers continúa siendo zona tensionada.
4. Las cifras: cuántos desahucios, cuántos suspendidos, cuánto se debe
En 2025 se practicaron en España 25.540 lanzamientos, de los que 18.317 por impago del alquiler (el 72 %), 4.346 por ejecución hipotecaria y el resto por otras causas (la suma de los cuatro trimestres publicados da 24.540; usamos la cifra anual del CGPJ). Cataluña, como todos los años, encabeza la lista: 6.814 (el 27 % del total), 5.025 de ellos de alquiler. En el partido judicial de Granollers fueron 234 lanzamientos (179 de alquiler) y en el de Mataró 272 (179). Los juzgados ingresaron 48.109 juicios verbales de arrendamiento en España y 11.381 en Cataluña; se dictaron 14.820 sentencias (11.520 por falta de pago, el 88 % estimatorias) y 27.287 decretos, 1.417 de ellos por enervación. El primer trimestre de 2026 muestra una caída del 45 % de los lanzamientos, pero el propio CGPJ advierte de que faltan datos y de que coincide con la puesta en marcha de los tribunales de instancia y del MASC: habrá que esperar.
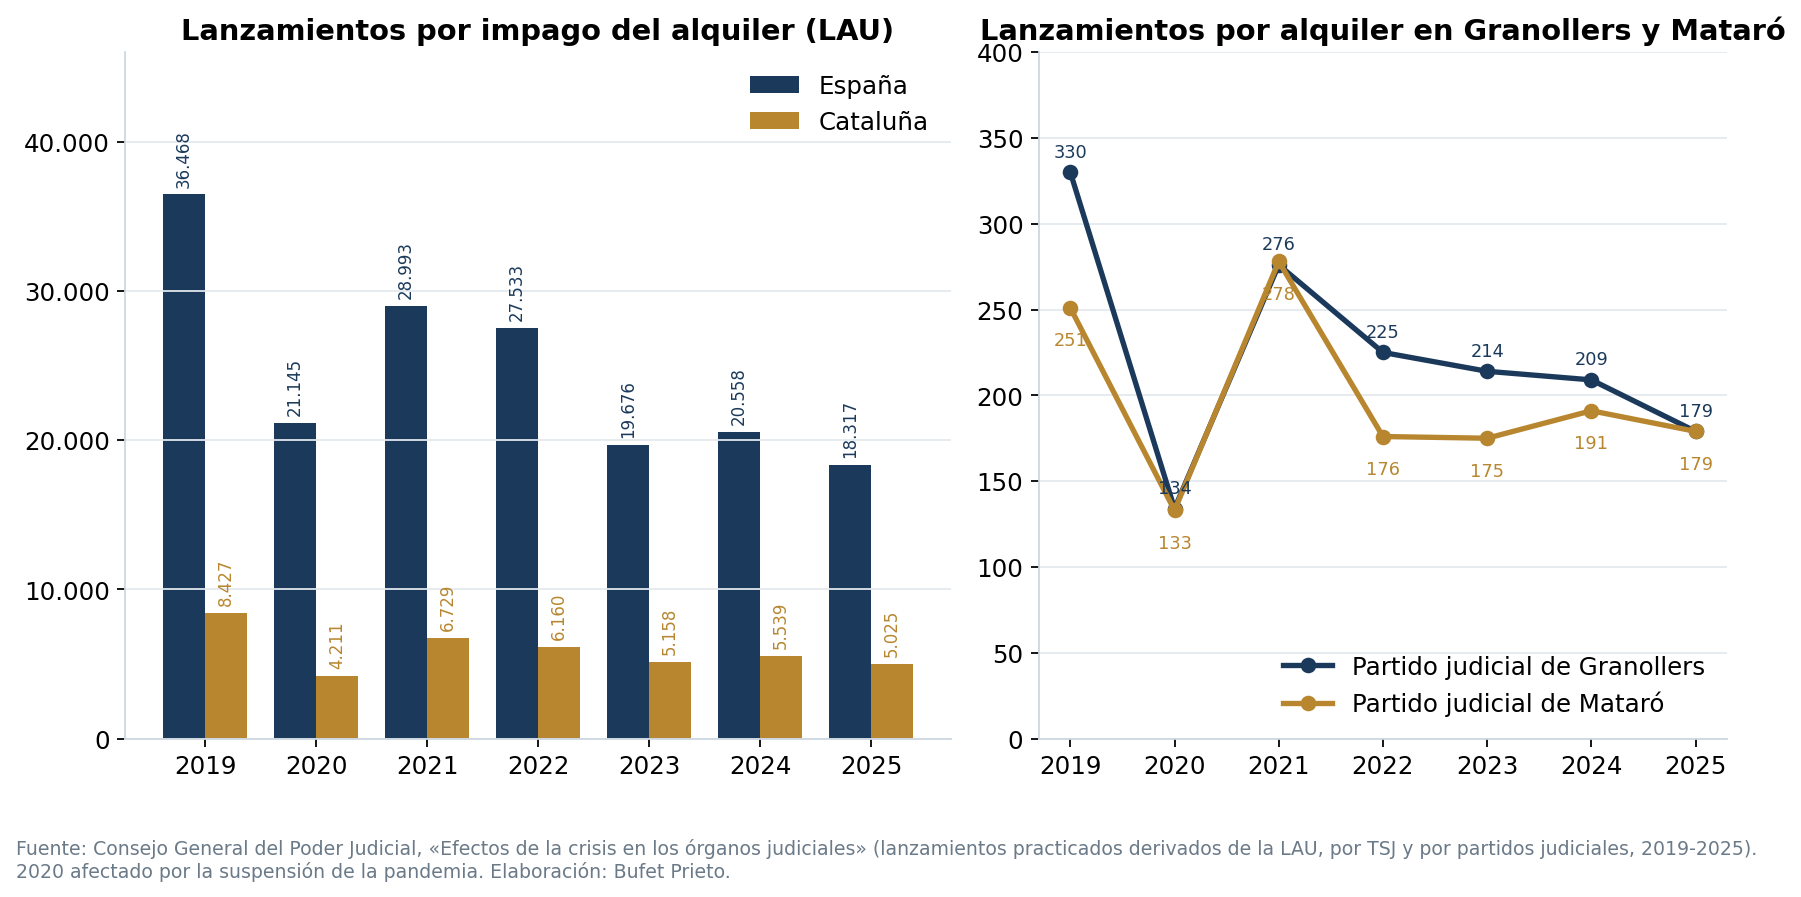
Cuántos se suspenden. Durante cinco años nadie lo contó: el CGPJ solo empezó a publicar un anexo de «suspensión de lanzamientos» con los datos del último trimestre de 2025, y el Ministerio reconoció no tener datos. Los dos trimestres publicados dicen esto. En el cuarto trimestre de 2025 hubo en España 2.732 peticiones de suspensión y 472 suspensiones acordadas (221 por el decreto de 2020, 84 de ocupantes sin título y 167 por el artículo 441.5 de la LEC), es decir, una de cada seis peticiones; en Cataluña, 676 peticiones y 117 suspensiones. En el primer trimestre de 2026, con el decreto ya caducado pero con las prórrogas derogadas en vigor durante unas semanas, 1.388 peticiones y 654 suspensiones en España (256 por el decreto de 2020, 84 de ocupantes y 314 por el 441.5), y en Cataluña 237 peticiones y 210 suspensiones, 126 de ellas por el 441.5. Puesto en perspectiva, las suspensiones de un trimestre equivalen a entre el 7 y el 10 % de los lanzamientos que se practican en ese mismo periodo. Las organizaciones de afectados manejan cifras mucho mayores: el Observatori DESCA estima, a partir de los informes de servicios sociales de nueve territorios, que entre 2021 y 2023 se evitaron unos 34.800 lanzamientos en España (11.600 al año, un 25 % de los que se habrían practicado) y habla de hasta 70.000 entre 2020 y 2025, 13.000 de ellos en Cataluña. Son estimaciones, no estadística; pero coinciden en un dato que importa: solo el 3 % de las familias cuyo lanzamiento se suspendió recibió una vivienda social, y el 2 % un alojamiento temporal. La suspensión no resolvía el problema; lo aparcaba en casa del propietario. En Cataluña, la mesa de emergencias tenía 1.304 familias esperando vivienda en septiembre de 2025, con una espera media de 522 días desde el registro hasta la adjudicación; en Barcelona, 747.
Cuánto se deja de cobrar. El Observatorio del Alquiler (con datos del Fichero de Inquilinos Morosos) sitúa la deuda media del inquilino moroso en 2025 en 8.489 euros en España, unos siete meses de renta; 11.620 en Cataluña y 14.036 en la provincia de Barcelona, las más altas del país, con un aumento del 16,5 % en un año. Las aseguradoras ven cifras menores porque actúan antes: UNESPA registró 72.149 siniestros entre agosto de 2023 y julio de 2024, con una indemnización media de 3.299 euros. Según una encuesta de la asociación de propietarios ASVAL de septiembre de 2026, el 24,6 % de los arrendadores tiene una vivienda ocupada o en juicio por impago, el 81 % teme el impago o la ocupación y el 38,9 % ya ha contratado un seguro. Hacienda, por su parte, registró 35.741 arrendadores que declararon saldos de dudoso cobro en la renta de 2024.
5. Qué significa todo esto para el propietario
Si tiene una o dos viviendas, con el decreto de octubre su situación es, por primera vez, distinta de la de los grandes: la vulnerabilidad del inquilino no prevalece frente a usted, así que no cabe suspender su desahucio hasta 2030 ni por tres años. Lo que sí se le aplica es la enervación extraordinaria del artículo 22.6: si su inquilino es vulnerable, el procedimiento se para dos meses para que la Administración le realoje o le pague a usted toda la deuda y las costas; si la Administración no hace nada, se queda con la deuda en lugar del inquilino, pero el inquilino sigue en la vivienda mientras dure su vulnerabilidad. Es decir: cobrará (de la Administración), pero puede tardar en recuperar la casa. El resto no cambia: requerir y ofrecer negociar (un solo burofax), demandar con la certificación registral de que no es gran tenedor, y contar con entre doce y quince meses de media hasta recuperar la vivienda, con una deuda final que en Barcelona ronda los 14.000 euros. Nada le obliga a ofrecer alquiler social.
Si tiene tres o más viviendas pero no es gran tenedor, se le aplican la enervación extraordinaria y, en los desahucios por fin de contrato, la suspensión revisable de hasta tres años con compensación de la Administración (renta, suministros y costas). Guarde la documentación de su propia situación económica: el juez puede hacer prevalecer su vulnerabilidad sobre la del inquilino.
Si es gran tenedor (en Cataluña, desde julio de 2026, basta con cinco inmuebles residenciales para los contratos nuevos), la parada es de cuatro meses si actúa a través de una sociedad, su vulnerabilidad nunca prevalece sobre la del inquilino, debe declararlo en la demanda y, en Cataluña, ofrecer un alquiler social antes de demandar, bajo sanción de hasta 90.000 euros por el proyecto de registro y unidad antidesahucios que la Generalitat anunció en octubre de 2025. Y si es una entidad que compró inmuebles o carteras de préstamos impagados por debajo de su valor de tasación, el desahucio del inquilino vulnerable queda suspendido hasta 2030 sin compensación.
Lo que recomendamos en el despacho, con independencia del tamaño del propietario: actuar al primer impago, no al tercero, porque cada mes de espera es un mes más de deuda que rara vez se cobra; enviar el burofax de requerimiento y negociación en el primer mes; contratar un seguro de impago o, en Cataluña, acogerse al Avalloguer de la Generalitat (cubre hasta tres mensualidades, gratis, si se deposita la fianza en el Incasòl y no se exigen garantías adicionales); documentar en la demanda la propia situación económica del arrendador cuando dependa de esa renta, porque el juez debe ponderarla; y pedir desde la demanda el lanzamiento con fecha y hora. Y para el inquilino en dificultades, la lección es simétrica: acudir a los servicios sociales y a la oficina de vivienda (en Granollers, Granollers Habitatge y la Oficina Comarcal del Vallès Oriental; en Mataró, el Servei d'Intermediació en Problemàtiques d'Habitatge) antes de la demanda, no después, porque todo el sistema nuevo arranca del informe de vulnerabilidad que esas oficinas emiten en diez días.
6. Nuestra valoración: una protección que recae sobre quien no la puede soportar
Suspender un desahucio por vulnerabilidad es una decisión social legítima. El problema de los seis años de decretos no es el principio sino el reparto: el Estado decidió proteger a una familia vulnerable y trasladó el coste a otra familia, el propietario, durante un tiempo indefinido, con una compensación que exigía pedirla, llegaba a la mitad de los solicitantes, tardaba más de un año y, en Cataluña, dejó sin valorar 1.445 expedientes. Mientras tanto, las Administraciones que debían realojar lo hicieron en el 3 % de los casos. El resultado lo vemos en las cifras de este artículo: deudas de catorce mil euros, catorce meses sin cobrar, un 39 % de propietarios pagando seguros y, como explicamos en el artículo sobre el control de alquileres, menos vivienda en el mercado y más exigencias a los inquilinos que sí pagan.
Una regulación equitativa, la que defendemos, tendría tres piezas: si la Administración quiere mantener a una familia en una vivienda ajena, que pague ella la renta desde el primer día, de oficio y sin que el propietario tenga que litigar para cobrarla; que la suspensión tenga un plazo máximo corto y conocido; y que la vulnerabilidad del arrendador cuente tanto como la del arrendatario. Hay que reconocer que el Real Decreto-ley 29/2026 incorpora buena parte de ello, y más que ninguna de las normas anteriores: la enervación extraordinaria obliga a la Administración a pagar o realojar en dos meses y, si no lo hace, a asumir la deuda; los propietarios de una o dos viviendas quedan fuera de la suspensión; la vulnerabilidad del arrendador puede prevalecer; y la compensación por renta, suministros y costas se fija en el propio auto, con intereses de demora, en lugar de depender de una solicitud posterior. Nuestras reservas son tres. La primera, de fondo: si la Administración se subroga en la deuda pero el inquilino sigue en la vivienda «mientras dure la vulnerabilidad», el propietario cobra pero no recupera su casa, y una suspensión sin horizonte es lo que ha vaciado el mercado de alquiler en los últimos seis años; para los fondos, la suspensión hasta 2030 sin compensación alguna es una privación temporal del uso sin contrapartida. La segunda, de capacidad: el sistema descansa en que las comunidades autónomas paguen en dos meses lo que hasta ahora han tardado más de un año en pagar en menos de la mitad de los casos; sin presupuesto y sin ventanilla, el plazo se incumplirá y la carga volverá al propietario. La tercera, de seguridad jurídica: es el sexto decreto de vivienda en nueve meses, cuatro cayeron en el Congreso y los dos de octubre deben convalidarse antes de mediados de noviembre; nadie puede firmar un contrato de cinco años sobre una norma de un mes. Lo razonable sería que lo que se convalide se tramite después como ley, con las cifras de este artículo sobre la mesa.
Fuentes principales
- Ley de Enjuiciamiento Civil (texto consolidado), arts. 22, 250, 437-439, 441, 444, 447, 549, 703 y 704; Ley 5/2018; Ley 12/2023, por el derecho a la vivienda (DF 5.ª y art. 3.k); Ley Orgánica 1/2025, de medidas en materia de eficiencia del Servicio Público de Justicia (arts. 2-10).
- Real Decreto-ley 11/2020 (arts. 1, 1 bis, 5 y 6) y Real Decreto-ley 37/2020 (DA 2.ª, compensación); Real Decreto 401/2021; Real Decreto-ley 1/2025 (última prórroga, hasta 31/12/2025); Reales Decretos-leyes 16/2025, 2/2026 y 26/2026 y los acuerdos de derogación del Congreso publicados en el BOE (BOE-A-2026-2024, BOE-A-2026-4667 y BOE-A-2026-20526); Real Decreto-ley 29/2026, de 6 de octubre (BOE-A-2026-20823: arts. 2, 5.Dos, 20, DT 2.ª, DF 5.ª y 6.ª) y Real Decreto-ley 28/2026, de 6 de octubre (BOE-A-2026-20822).
- Tribunal Constitucional: sentencias 26/2025 (Ley 12/2023), 57/2022 (Llei 11/2020 de Cataluña), 16/2021, 28/2022, 120/2024 y 25/2025 (normativa catalana).
- Llei 24/2015 de Cataluña (arts. 5 y 9), Llei 11/2025 de mesures en matèria d'habitatge, Decret llei 3/2026 (Registre de grans tenidors) y Llei 11/2026, de 9 de juliol (art. 103); Resolució TER/800/2024 (zonas tensionadas, BOE de 15/03/2024) y acuerdo del Govern de 29/07/2026 de prórroga de la declaración.
- Consejo General del Poder Judicial: «Efectos de la crisis en los órganos judiciales» (lanzamientos por TSJ, provincias y partidos judiciales, 2019-2025, y nota anual de 2025; anexo de suspensión de lanzamientos, 4T 2025 y 1T 2026), «Justicia Dato a Dato» (duraciones) y estadística de resoluciones en procedimientos arrendaticios; Tribunal Supremo, auto de 22/04/2026 (admisión del recurso sobre la compensación).
- Agència de l'Habitatge de Catalunya (compensación a arrendadores, Resolució DSO/2485/2021 y siguientes; Avalloguer); Síndic de Greuges, Informe 2025 (mesas de emergencia); Observatori DESCA, informes sobre suspensiones de lanzamientos (2024); datos de transparencia autonómicos publicados por El País (23/12/2025 y 3/2/2026) y elDiario.es (10/3/2025).
- Observatorio del Alquiler (morosidad 2024 y 2025, con datos del Fichero de Inquilinos Morosos); UNESPA (siniestralidad de seguros de impago, abril 2025); Arrenta Sabseg (duración de los desahucios, noviembre 2025); SEAG (2.º trimestre 2026); ASVAL (encuesta a propietarios, septiembre 2026); OCU (datos de la AEAT sobre saldos de dudoso cobro).
Borrador elaborado con ayuda de inteligencia artificial y revisado y aprobado por un abogado del despacho antes de su publicación. Contenido divulgativo: no constituye asesoramiento jurídico. Más información en el aviso legal.