Con este artículo cerramos la serie sobre la vivienda. Hemos contado un siglo de limitaciones del alquiler, cómo la ley del suelo de 1998 y el pinchazo de 2008 explican la escasez de hoy, quién perdió su casa y quién se quedó con ella, cómo funciona hoy un desahucio, qué ha costado la Sareb y qué ha funcionado y qué no en Europa. Toca responder a la pregunta que lo resume todo: por qué cuesta tanto acceder a una vivienda en España, cuánto cuesta exactamente, qué soluciones existen, cuánto costarían y quién debería pagarlas. El criterio que seguimos es el que defendemos desde el principio: soluciones equitativas, que no carguen todo sobre el propietario ni sobre el inquilino, y que no espanten la vivienda del mercado de alquiler. Las cifras, como siempre, son del Banco de España, el INE, Eurostat, el Ministerio de Vivienda y los organismos que han evaluado cada medida.
1. Las causas, en siete líneas
No hay una causa sino una cadena, y conviene tenerla entera delante antes de hablar de soluciones. Una: España dejó de construir durante diez años; entre 2009 y 2019 se iniciaron menos de 85.000 viviendas al año, y en 2024 se terminaron 100.980 para 239.500 hogares nuevos; el Banco de España cifra el déficit acumulado entre 2021 y 2025 en unas 750.000 viviendas (Informe Anual 2025). Dos: la población crece más de lo previsto, sobre todo por inmigración, y los hogares son cada vez más pequeños. Tres: falta suelo listo para construir, el planeamiento tarda años y el precio del suelo urbano ha subido un 15 % en el último año (un 33 % en las ciudades de más de 50.000 habitantes). Cuatro: construir cuesta bastante más que en 2019 (el sector habla de un 30-40 %) y la mitad de las empresas no encuentra trabajadores. Cinco: el parque de alquiler social es del 2,5 % frente al 9 % europeo (según el Observatorio de Vivienda y Suelo; el Banco de España y la OCDE, con criterios más estrictos, lo dejan entre el 1,5 % y el 2 %), y la vivienda protegida de los años 80 y 90 se descalificó y se vendió. Seis: una parte del parque se ha ido a otros usos (viviendas turísticas, alquiler de temporada) o está vacía (3,8 millones según el censo, aunque muchas en pueblos donde nadie las quiere). Siete: la inseguridad del arrendador (impagos que tardan catorce meses en resolverse, normas que cambian cada trimestre) retira vivienda del alquiler y encarece la que queda. Cada una de esas causas tiene su solución, y ninguna solución sirve si ignora las demás.
2. Lo que cuesta acceder, con números de aquí
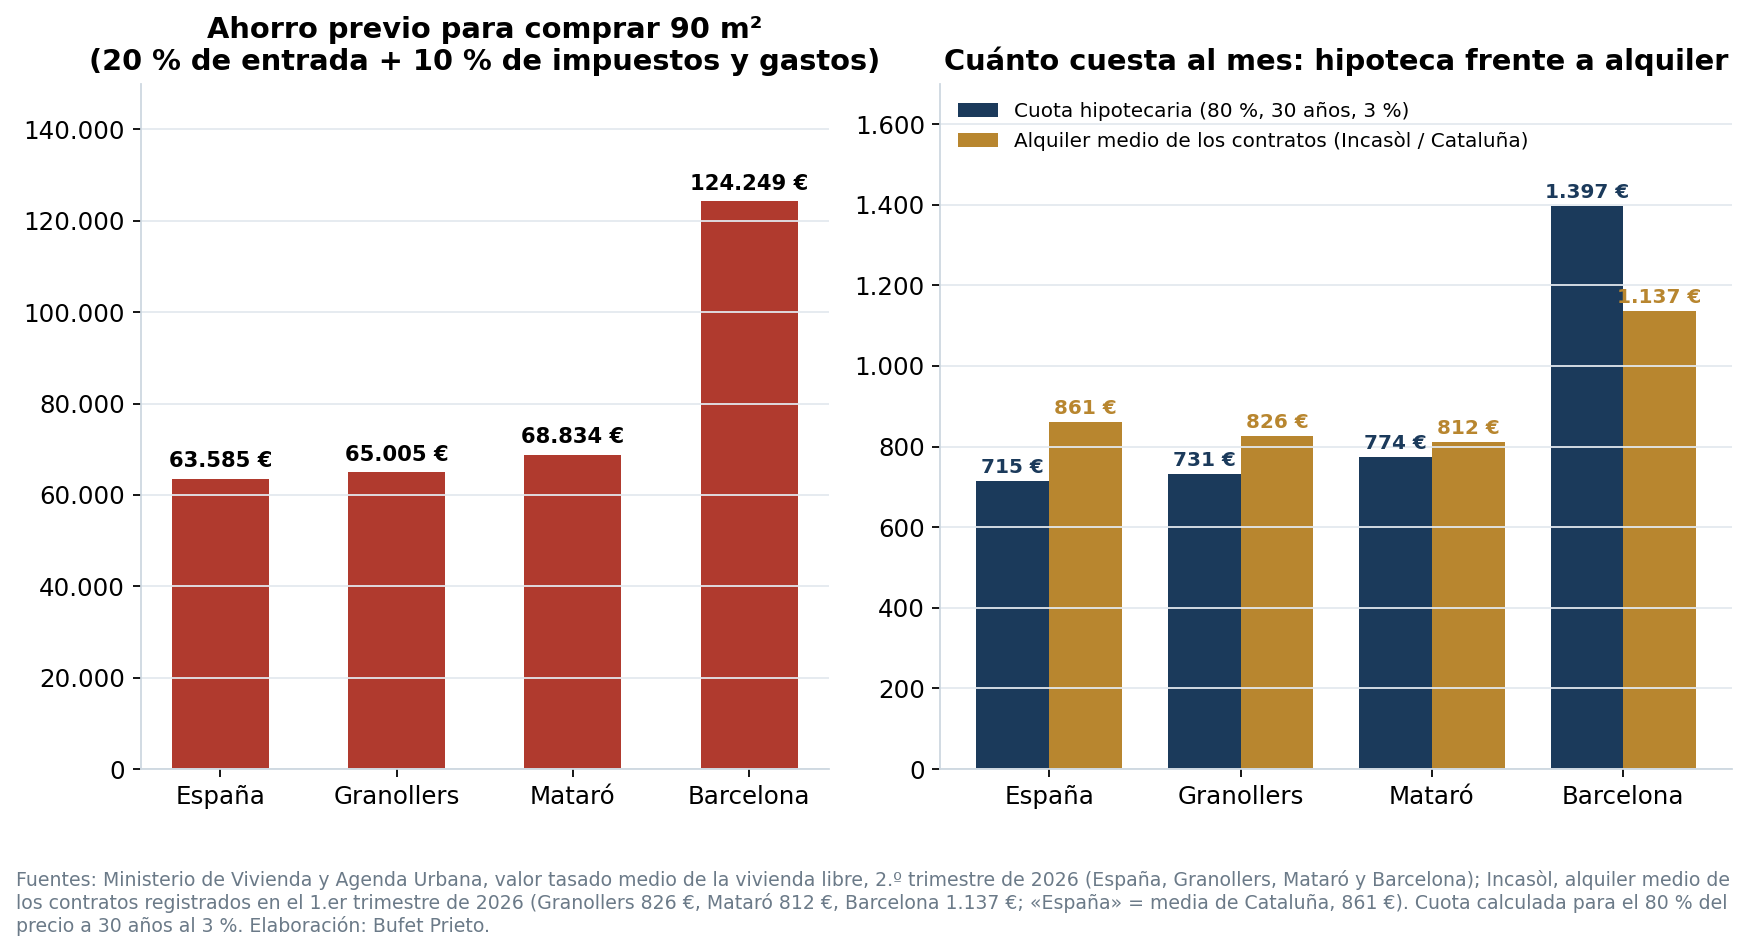
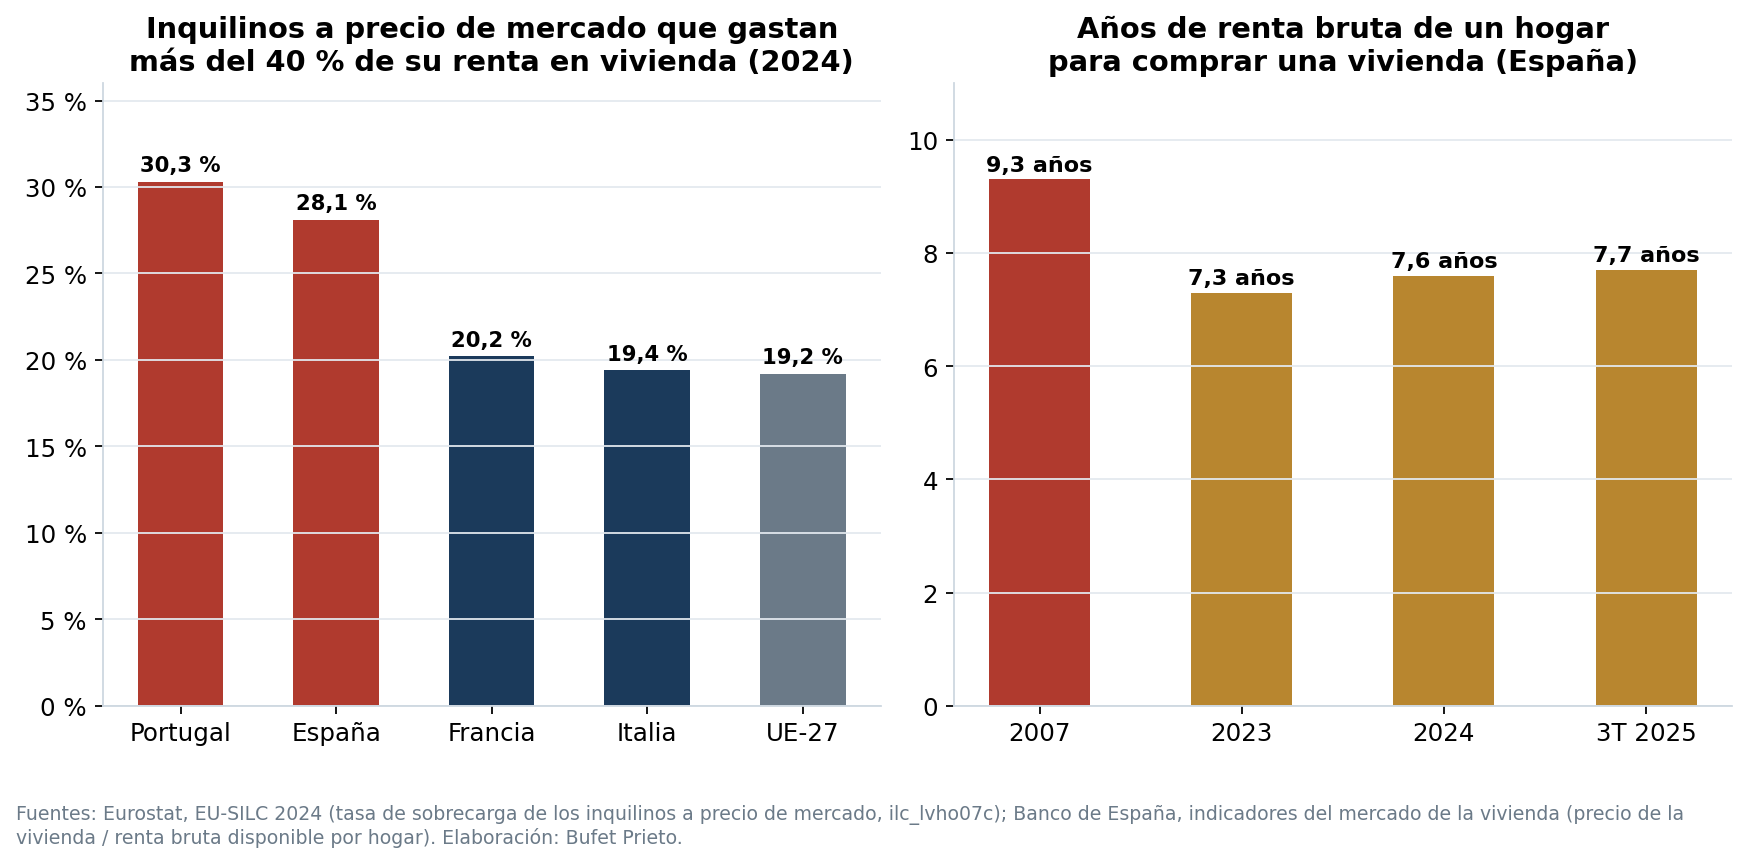
Comprar. El precio medio de la vivienda libre en España es de 2.355 euros el metro cuadrado (segundo trimestre de 2026), el máximo de la serie; en Cataluña, 2.753; en Granollers, 2.408; en Mataró, 2.549; en Barcelona, 4.602. Un piso de 90 metros cuesta por tanto unos 217.000 euros en Granollers, 229.000 en Mataró y 414.000 en Barcelona. Para comprarlo con una hipoteca normal (el 80 % del precio) hay que tener ahorrados el 20 % de entrada más alrededor de un 10 % de impuestos y gastos: 65.000 euros en Granollers, 69.000 en Mataró, 124.000 en Barcelona. Esa cifra, no la cuota, es la barrera: la cuota a treinta años al 3 % (731, 774 y 1.397 euros al mes, respectivamente) es inferior o parecida al alquiler medio de esas mismas ciudades (826, 812 y 1.137 euros según los contratos registrados en el Incasòl en el primer trimestre de 2026). Dicho de otro modo: miles de familias pagan cada mes de alquiler más de lo que pagarían de hipoteca, y no pueden comprar porque no tienen 65.000 euros en el banco. El Banco de España lo mide en años de renta: un hogar necesitaba 7,6 años de ingresos brutos íntegros para comprar una vivienda media en 2024, 7,7 en el tercer trimestre de 2025 (frente a 7,3 en 2023 y 9,3 en 2007, en lo peor de la burbuja).
Alquilar. El alquiler medio de los contratos nuevos en Cataluña es de 861 euros al mes (1.137 en Barcelona), un 17 % más que en 2019; en Granollers ha pasado de 664 a 826 euros y en Mataró de 653 a 812 entre 2019 y 2026, un 25 % en ambos casos, mientras los contratos firmados caían un tercio. Según Eurostat, el 28,1 % de los inquilinos españoles a precio de mercado destina más del 40 % de sus ingresos a la vivienda, frente al 19,2 % de media de la Unión Europea, el 20,2 % de Francia o el 19,4 % de Italia; de los grandes países del sur, solo Portugal está peor, con el 30,3 %. La Comisión Europea, que usa otra fuente en su informe sobre España, eleva la cifra española a casi el 40 % de los inquilinos. Y la rentabilidad bruta del alquiler ha bajado del 4,6 % en 2014 al 3,4 % en 2024, según el Observatorio de Vivienda y Suelo: el precio de compra ha subido más que el alquiler, con lo que cada vez hay menos incentivo a comprar para alquilar y más a vender.
3. Tres criterios antes de las soluciones
Toda medida de vivienda redistribuye entre tres partes: el que la tiene, el que la necesita y el contribuyente. Las que fracasan son las que cargan sobre una sola. Por eso proponemos juzgar cada solución con tres preguntas. ¿Aumenta la vivienda disponible o solo la reparte? Las que solo reparten (topes, prórrogas, suspensiones) alivian a quien ya tiene contrato y perjudican a quien lo busca. ¿Quién paga? Si una decisión social (proteger a un inquilino vulnerable, fijar un precio asequible) la paga un particular en lugar del presupuesto, ese particular se irá del mercado en cuanto pueda. ¿Da seguridad a las dos partes? El inquilino necesita saber que no lo echarán sin causa ni le subirán la renta a capricho; el propietario necesita saber que cobrará y que recuperará su vivienda en meses, no en años. Todo lo que sigue está ordenado por ese rasero.
4. Soluciones estructurales y lo que cuestan
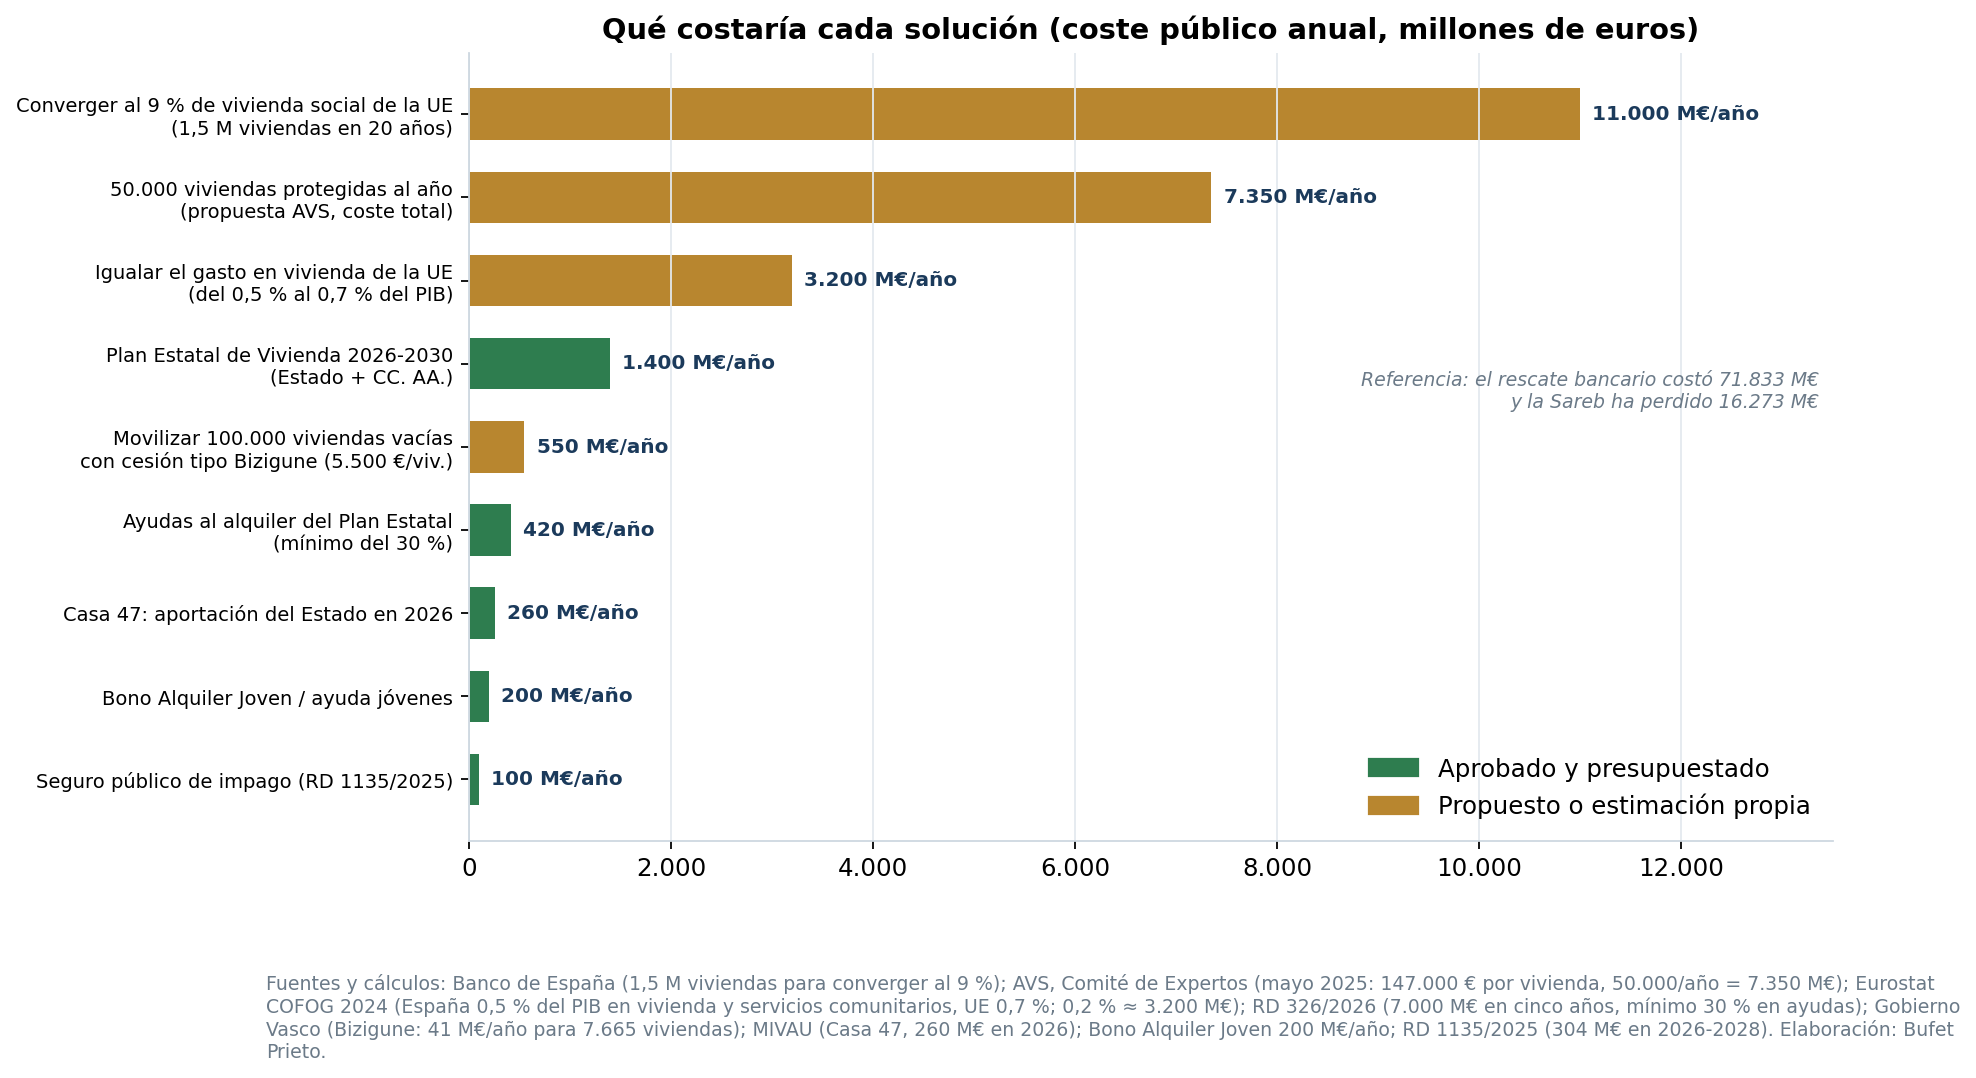
4.1. Construir parque público y protegido permanente. Es la única medida que todos los países que han resuelto algo tienen en común, y la más cara. Una vivienda protegida cuesta hoy unos 147.000 euros construida (2.450 euros por metro útil según la Asociación de Promotores Públicos; 1.635 por metro construido sin suelo, 1.885 con suelo, según los desgloses del sector). Las cuentas son estas: el Banco de España calcula que para converger con el 9 % europeo harían falta 1,5 millones de viviendas de alquiler social, lo que a ese coste son 220.000 millones; repartidos en veinte años, 11.000 millones al año, el 0,7 % del PIB. Los promotores públicos proponen 50.000 viviendas protegidas al año (7.350 millones, de los que piden que el Estado ponga 2.900, las comunidades 800 y los ayuntamientos 330, financiando el resto con la renta). Lo que hay aprobado es mucho menos: el Plan Estatal de Vivienda 2026-2030 son 7.000 millones en cinco años entre Estado y comunidades (1.400 al año, con un mínimo del 40 % para parque público), y la nueva empresa pública Casa 47 ha recibido 2.080 millones acumulados y tiene 3.266 viviendas en proyectos de edificación. A ese ritmo, el 9 % tardaría un siglo. Dos condiciones hacen que el dinero rinda: que la vivienda sea protegida para siempre (la Ley 12/2023 ya lo exige para la nueva, y Cataluña reserva el 40-50 % del techo nuevo) y que el suelo público se ceda en derecho de superficie, no se venda, para que lo construido no se descalifique dentro de treinta años como ocurrió con la generación anterior. Costaría, además, menos de lo que parece si se compara con lo que ya hemos pagado: el rescate bancario costó 71.833 millones y la Sareb lleva 16.273 de pérdidas.
4.2. Suelo y permisos. No cuesta dinero, cuesta voluntad. La Comisión Europea recomendó a España en junio de 2025 terminar la reforma de la Ley del Suelo, acortar los plazos de los permisos y eliminar trabas administrativas. El Plan Estatal subvenciona con 8.000 euros por vivienda protegida la urbanización de suelo; Cataluña ha abierto una «reserva pública de solares» a la que los ayuntamientos han aportado 980 solares con capacidad para 33.000 viviendas. La experiencia de Auckland (más densidad permitida en tres cuartas partes del suelo residencial, con aumento medible de la construcción) y la de las ciudades alemanas que densifican demuestran que el planeamiento es la palanca más barata y la más lenta de mover. Hay una medida fiscal que el Banco de España viene recomendando y que facilitaría el acceso: sustituir el impuesto de transmisiones (el 10 % que en Cataluña paga quien compra, y que es una parte de esos 65.000 euros de entrada) por tributación recurrente; eliminar los impuestos a la compra costaría entre el 1 % y el 1,5 % del PIB, así que tendría que ser gradual y compensado.
4.3. Industrializar y formar. El PERTE de vivienda industrializada son 1.300 millones, el 80 % en préstamos. Construir en fábrica reduce plazos y mano de obra, pero exige volumen y suelo seguro; sin lo anterior, no despega. La falta de trabajadores (más de la mitad de las empresas de construcción no encuentra personal) solo se resuelve con formación profesional y con inmigración regular orientada al sector, cosa que la Comisión también señala.
4.4. Seguridad jurídica para el que alquila su vivienda. Es la medida más barata y la más olvidada. Hoy un propietario que alquila sabe que, si el inquilino deja de pagar, tardará entre doce y quince meses en recuperar la vivienda y perderá de media 14.000 euros en la provincia de Barcelona. Hay 2,57 millones de viviendas en alquiler en España, y el 39 % de los propietarios ya paga un seguro de impago. Tres piezas resolverían gran parte del problema: contratos largos con causas tasadas de resolución (ya existen: cinco o siete años), un desahucio por impago que termine en seis meses, con la parada de dos meses por vulnerabilidad que ya prevé la ley y nada más, y un seguro público de impago universal para los contratos a precio de referencia, que cubra la renta desde el primer mes impagado y se subrogue frente al inquilino. ¿Cuánto costaría? Las aseguradoras pagaron 72.149 siniestros entre agosto de 2023 y julio de 2024 con una indemnización media de 3.299 euros: 238 millones. Un seguro público que cubriera todo el parque de alquiler a precio de referencia costaría, con generosidad, entre 300 y 400 millones al año, menos que el Bono Alquiler Joven de dos ejercicios. El Estado ya ha dado un primer paso: el Real Decreto 1135/2025 dota con 304 millones hasta 2028 la cobertura de impagos de inquilinos jóvenes y vulnerables, gestionada por las comunidades autónomas; en Cataluña, el Avalloguer de la Generalitat cubre desde 2008 hasta tres mensualidades sin coste. Convertir eso en un sistema universal y automático es la medida con mejor relación entre coste y vivienda recuperada para el mercado.
4.5. Fiscalidad que premie alquilar barato y largo. La reducción del IRPF para arrendadores ya era generosa en el papel (del 50 % general al 90 % si se rebajaba la renta un 5 % en zona tensionada, 70 % para jóvenes) y el Real Decreto-ley 29/2026, de 6 de octubre, la ha vuelto a escalonar: hasta el 100 % para el arrendador no gran tenedor que renueve a su inquilino con una rebaja de al menos el 5 % y por debajo del índice de referencia, 95, 90, 85 o 70 % según la zona y la edad del inquilino, 80 % por renovar respetando el índice y el 50 % general en los demás casos; añade una deducción del 10 % de la renta para inquilinos con base imponible inferior a 33.007 euros, un IVA del 10 % para los alquileres turísticos, un recargo del IBI de hasta el 150 % a las viviendas turísticas en zonas tensionadas y un gravamen del 25 % a las SOCIMI que no destinen su parque a alquiler asequible. Pero nadie sabe cuánto se usan las reducciones: no hay estadística. Italia tiene un modelo más simple que funciona: impuesto plano del 10 % para quien firma un contrato «concordado» con renta dentro de horquillas pactadas, frente al 21 % del contrato libre. Un tipo reducido y automático para el alquiler a precio de referencia, a cambio de contrato largo, es más eficaz que cuatro porcentajes que exigen un asesor para entenderlos. En el otro extremo, el recargo del IBI a las viviendas vacías (hasta el 150 %, previsto por la Ley de Haciendas Locales) y el impuesto catalán sobre viviendas vacías tienen evidencia a favor: el impuesto francés redujo un 13 % las vacantes de larga duración. Conviene aplicarlos donde hay demanda, no en pueblos donde la vivienda vacía no es un problema.
4.6. Lo que no funciona como solución estructural. Lo decimos con la evidencia del artículo anterior: los topes de precio bajan la renta de quien ya tiene contrato (entre un 4 % y un 11 % según el caso) y reducen la oferta para quien lo busca (del 15 % de San Francisco al 50 % de Berlín, o la caída del 17 % de contratos nuevos en las zonas tensionadas catalanas el primer trimestre con tope). Las ayudas a la demanda sin oferta se trasladan al precio: hasta 78 céntimos de cada euro en Francia. Y las prórrogas y suspensiones indefinidas, de las que hemos tenido seis años de decretos, trasladan el coste de una política pública a un particular. Pueden tener sentido como medida de emergencia y acotada; como estructura, empeoran lo que pretenden arreglar.
5. Soluciones a corto plazo y lo que han dado de sí
Mientras se construye, que tarda años, hace falta vivienda ya. Las medidas coyunturales existen; el problema es que casi ninguna ha llegado a la escala anunciada.
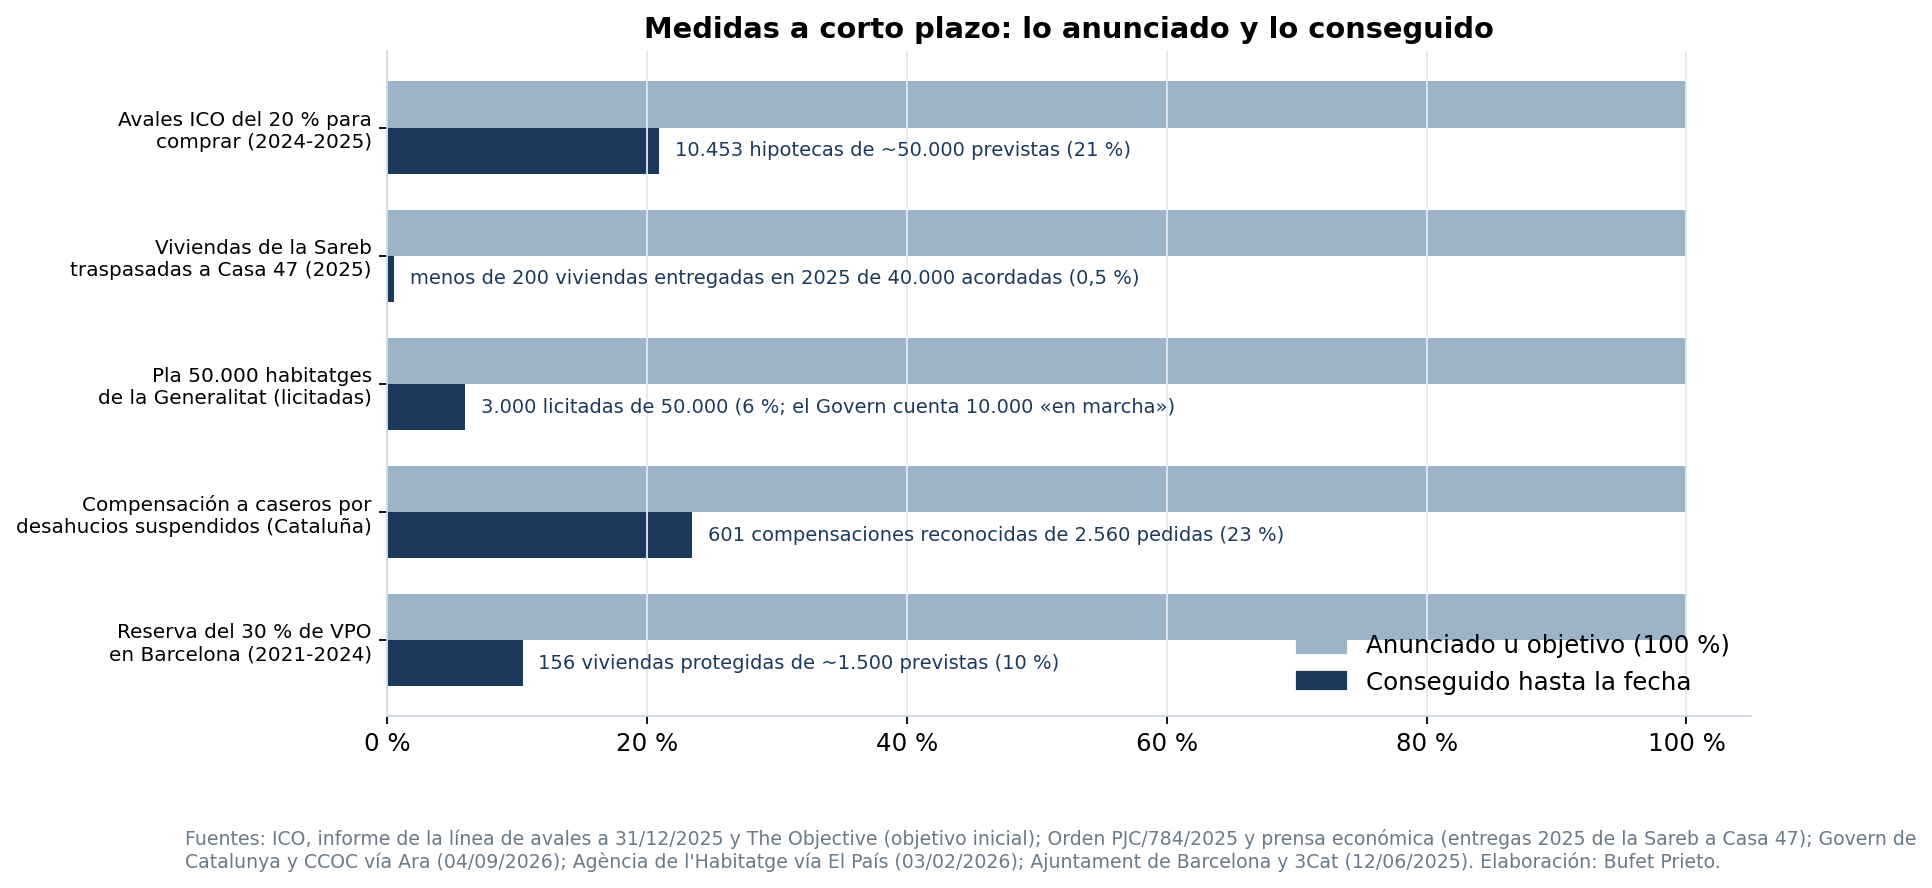
Avales y préstamos públicos para la entrada. Atacan directamente la barrera de los 65.000 euros: el ICO avala el 20 % del precio para menores de 35 y familias con hijos, con una línea de 2.500 millones. Resultado: 10.453 hipotecas en dos años, el 21 % del objetivo, y solo el 10 % de la línea usada, porque los requisitos de ingresos eran demasiado bajos para quien puede pagar la cuota; en julio de 2026 se han ampliado (hasta 7,5 veces el IPREM) y prorrogado a 2027. El Real Decreto-ley 29/2026 añade el programa «Tu Casa»: préstamos públicos de hasta 50.000 euros al 0 % para la primera vivienda, con 10.000 millones iniciales y un precio máximo de reventa permanente; es, en la práctica, la entrada financiada por el Estado. Bien diseñado, es una de las medidas más baratas: el coste para el Estado es solo el de los impagos y el de los intereses que no cobra. Portugal fue más lejos: una garantía pública de hasta el 15 % del precio para los jóvenes, que les permite financiar el 100 %; el crédito creció un 35 % en un año… y los precios un 18 %: el aval ayuda a quien lo recibe y, si no hay oferta, encarece al resto.
Ayudas al alquiler. El Bono Alquiler Joven (250 euros al mes, 200 millones al año, unos 33.000 jóvenes por convocatoria) se ha integrado en el nuevo Plan Estatal: hasta 300 euros al mes para menores de 35 durante cuatro años, 250 para el resto con ingresos bajos y hasta 1.000 para vulnerables. Son necesarias, pero con la advertencia de siempre: si no se acompañan de oferta, suben el precio.
Movilizar lo que existe. Aquí está la mayor reserva a corto plazo y el modelo que recomendamos sin reservas: el programa vasco Bizigune. El propietario cede la vivienda vacía a la Administración por seis años; la Administración le paga un canon fijo garantizado (el 80 % del mercado, unos 786 euros al mes de media), se encarga de todo (inquilino, impagos, reparaciones) y la alquila a precio asequible. Lleva 7.665 viviendas, crece un 3 % al año y cuesta 41 millones anuales (50 en el presupuesto vasco de 2026), unos 5.500 euros por vivienda y año. Extendido a 100.000 viviendas en toda España costaría 550 millones al año, menos que el Bono Joven de tres ejercicios, y pondría en el mercado en meses lo que construir tardaría una década. El nuevo Plan Estatal incluye por primera vez algo parecido (hasta 600 euros al mes al propietario que ceda la vivienda siete años, más 12.000 euros para obras), y Cataluña tiene las bolsas de mediación (7.915 viviendas, en declive) y entidades como Hàbitat3 (1.307 viviendas a finales de 2024, 512 cedidas por particulares). Lo que falta es escala, un canon atractivo y publicidad. También está la Sareb: el Gobierno acordó en 2025 ceder 40.000 viviendas a Casa 47; las entregas de 2025 no llegaron a doscientas. El decreto de octubre añade un fondo de impacto social de 400 millones, una línea de avales del ICO de 2.000 millones para alquiler social y asequible, precios máximos permanentes en todo lo que construya Casa 47 y, hasta 2030, la prohibición de que los fondos compren viviendas o carteras de préstamos por debajo del 70 % de su valor de tasación.
Rehabilitar y cambiar de uso. Rehabilitar una vivienda vacía cuesta entre 23.000 y 35.000 euros, cinco veces menos que construirla; el Plan Estatal subvenciona hasta 12.000 por vivienda cedida. Convertir locales y oficinas vacíos en vivienda (Euskadi lo ha regulado en 2025) tiene recorrido en los centros urbanos.
El alquiler turístico y de temporada. Barcelona ha decidido no renovar sus 10.101 licencias turísticas en 2028, Cataluña ha sometido el alquiler de temporada al mismo tope que el permanente desde enero de 2026 y la Unión Europea permitirá restringir el turístico en las zonas con presión de vivienda. En ciudades tensionadas es razonable; en comarcas como el Maresme, donde el turismo es parte de la economía, conviene medir antes de prohibir.
6. Nuestra propuesta en diez puntos y su coste
Si tuviéramos que resumir en un paquete equilibrado lo que la evidencia sostiene, sería este. (1) Un objetivo de vivienda pública y protegida permanente de 50.000 viviendas al año durante veinte años, con suelo público en derecho de superficie: unos 4.000 millones públicos al año, el resto financiado con la renta. (2) Reforma del suelo y plazos máximos para licencias, con silencio positivo en vivienda: coste cero. (3) Seguro público de impago universal para contratos a precio de referencia: 300-400 millones al año. (4) Desahucio por impago en seis meses, con la parada de dos meses por vulnerabilidad y realojo a cargo de la Administración, que pague la renta mientras dure: 100-200 millones al año. (5) Cesión de viviendas vacías tipo Bizigune a escala estatal: 550 millones al año por 100.000 viviendas. (6) Un tipo reducido y único en el IRPF para el alquiler a precio de referencia con contrato largo, en lugar de las cuatro reducciones actuales: coste fiscal similar al de hoy. (7) Avales del 20 % para la entrada, ya ampliados, mantenidos mientras dure el déficit. (8) Ayudas al alquiler focalizadas en rentas bajas y ligadas a precio de referencia, para que no se trasladen al casero: lo que ya prevé el Plan Estatal. (9) Recargo de IBI a la vivienda vacía solo en zonas tensionadas, con destino finalista a vivienda. (10) Estabilidad normativa: una ley de vivienda pactada que no se cambie por decreto cada trimestre, porque la incertidumbre de 2026 (cuatro decretos derogados en nueve meses y dos más, los Reales Decretos-leyes 28 y 29/2026 del 6 de octubre, pendientes de convalidación) ha retirado más vivienda del mercado que cualquier tope. En total, entre 5.000 y 5.500 millones públicos al año, el 0,35 % del PIB: lo que separa el gasto español en vivienda del europeo, y la decimocuarta parte de lo que costó el rescate bancario.
Quién paga: el contribuyente, que es quien debe pagar las decisiones sociales; el propietario, con un contrato largo y un precio de referencia a cambio de cobrar seguro y recuperar su vivienda rápido; el inquilino, con una renta ajustada a sus ingresos a cambio de estabilidad. Nadie carga con todo, nadie se va del mercado. Es menos vistoso que un tope y menos barato que una prórroga, pero es lo único que ha funcionado donde se ha hecho.
7. Para Granollers y Mataró
Las dos ciudades están en zona tensionada hasta marzo de 2027 (el Govern acordó el 29 de julio de 2026 prorrogar un año la declaración sin Granollers, que a su juicio ya no cumple los requisitos; Mataró sigue), con alquileres medios de 826 y 812 euros y precios de compra de 2.400-2.550 euros el metro, un 25-28 % por debajo de los máximos de 2008-2009 en el caso de Mataró. Son ciudades donde el modelo de cesión de viviendas vacías a cambio de canon tiene más recorrido que en Barcelona, porque hay parque antiguo sin uso y propietarios mayores que no quieren el riesgo de alquilar; donde la oficina comarcal de vivienda y las bolsas de mediación existen pero casi nadie las conoce; y donde el coste de la entrada (65.000-69.000 euros) está al alcance de un aval público que cubra el 20 %. En el despacho vemos cada semana las dos caras: el propietario que no alquila su segundo piso por miedo y la familia que paga 850 euros de alquiler y no consigue 65.000 para la entrada. Las soluciones que acabamos de describir están pensadas para que esas dos personas se encuentren. Si quiere saber cómo le afectan en su caso, puede consultarnos.
Fuentes principales
- Banco de España: Informe Anual 2023 (capítulo 4, mercado de la vivienda: parque social, 1,5 millones de viviendas, recuadro sobre fiscalidad de la vivienda), Informe Anual 2025 (déficit de vivienda 2021-2025), Documento Ocasional 2432 (2024) e indicadores del mercado de la vivienda (precio / renta bruta por hogar); Ministerio de Vivienda y Agenda Urbana, valor tasado medio de la vivienda libre (2.º trimestre de 2026, municipios de más de 25.000 habitantes), Observatorio de Vivienda y Suelo (Boletín 2024 y boletín especial de vivienda social), estadística de precios de suelo (2.º trimestre de 2026).
- Eurostat: EU-SILC 2024 (sobrecarga de inquilinos, ilc_lvho07c) y gasto público COFOG 2024 (gov_10a_exp); Comisión Europea, Recomendación específica a España COM(2025) 209 y Plan Europeo de Vivienda Asequible COM(2025) 1025.
- Real Decreto 326/2026 (Plan Estatal de Vivienda 2026-2030: dotación, líneas, ayudas al alquiler, cesión de viviendas, subvenciones a promoción); Real Decreto 1135/2025 (cobertura de impagos); Ley 12/2023 (reducciones del IRPF, calificación permanente); Real Decreto-ley 29/2026, de 6 de octubre (BOE-A-2026-20823: medidas fiscales, programa Tu Casa, fondo de impacto social, límites a la compra por fondos); Ley de Haciendas Locales (recargo del IBI); ICO, informe de la línea de avales a 31/12/2025 y adenda publicada en el BOE el 2/7/2026; MIVAU, notas sobre Casa 47 (junio de 2026) y PERTE de vivienda industrializada.
- Asociación Española de Promotores Públicos de Vivienda y Suelo (AVS), «En busca de un pacto por la vivienda» (mayo de 2025); desglose de costes de construcción de vivienda protegida (idealista/news, febrero de 2025); Gobierno Vasco y Alokabide (programa Bizigune, datos de septiembre de 2025 y presupuesto de 2026); Fundació Hàbitat3, dossier 2025; Diputació de Barcelona (bolsas de mediación 2024); Generalitat de Catalunya (Pla 50.000 habitatges, reserva pública de solares, Avalloguer, zonas tensionadas y acuerdo de prórroga de 29/07/2026); Incasòl (alquileres por municipio, 1.er trimestre de 2026).
- Observatorio del Alquiler y UNESPA (morosidad y siniestralidad 2024-2025); ASVAL (encuesta a propietarios, septiembre de 2026); Arrenta y SEAG (duración de los desahucios); Fack (Labour Economics, 2006) y Segú (Journal of Public Economics, 2020); Greenaway-McGrevy y Phillips (Journal of Urban Economics, 2023); Kholodilin (Journal of Housing Economics, 2024); Diamond, McQuade y Qian (American Economic Review, 2019).
- Portugal: INE, Banco de Portugal y legislación de 2023-2026 (Lei 56/2023, Decreto-Lei 76/2024, garantía pública a jóvenes); Agenzia delle Entrate (cedolare secca); Ajuntament de Barcelona (viviendas de uso turístico, reserva del 30 %); Govern de Catalunya, Llei 11/2025.
Borrador elaborado con ayuda de inteligencia artificial y revisado y aprobado por un abogado del despacho antes de su publicación. Contenido divulgativo: no constituye asesoramiento jurídico. Más información en el aviso legal.